铀工业:交付约束与股票价格
沿着矿山、燃料服务与核电建设,研究铀的供需、设备企业盈利、公司估值与组合退出条件。研究截点:2026 年 9 月 14 日。
研究截点:2026-09-14
核电装机增长正在增加燃料和设备需求。这些需求经过矿山、转化、浓缩、燃料制造和电站建设等环节,最终影响企业的订单、现金流与股票价值。本文沿着这条路径,评估2027–2035年的投资机会。
研究的核心判断是,西方燃料服务的交付约束更值得关注。俄罗斯供应替代、首堆装料与中国提前采购,可能集中占用特定年份的供货能力。全球天然铀总量仍有缓冲:基准模型2030年供应约92.0千吨U,燃料需求约80.2千吨U,账面余量约11.9千吨U。
2026年8月,Cameco公布的月末现货指标为89.68美元/磅,长期指标为96.50美元/磅。当前价格已为部分新增矿山提供投资激励。美国近三年的未覆盖采购需求较上年末减少,欧洲核电企业持有约3.6年平均装料量的库存,买方具备一定的采购缓冲。[1][4][9]
对应到股票,我优先关注设备订单带来的盈利增长,并为天然铀和开发商设定明确的价格条件。设备商的回报取决于订单、利润率和回款;矿业公司的回报还取决于铀价、工程进度与融资成本。三类变量需要分别估值。
研究截点为2026-09-14。美股采用最后可核验的2026-09-11报价,A/H股采用2026-09-14北京时间13:41–13:57的盘中或延迟报价。未来产量、估值和情景概率均为作者假设;模型使用的代理参数与缺失数据单独标注。
正文分为铀的供需与价格、核工业投资与设备盈利、公司研究与估值、组合与退出四部分。逐机组需求、尾料计算、供给调整和估值方法在相关论证中展开;参考来源与工作簿使用说明列于文末。
价格基准设为长期90–115美元/磅、现货周期高位115–145美元/磅。其持续性取决于矿山兑现、库存和服务交付。股票观察名单侧重BWXT、江苏神通、佳电、Vistra与DNN,具体买点及验证条件在第三部分逐一讨论。
一、铀的供需与价格
核电增长为燃料需求提供长期基础,铀价还取决于新增供应、库存行为与交付条件。本章先按机组和项目估算物理总量,再分析西方燃料服务、中国采购与公用事业合同,最后给出可随证据调整的价格情景。
核电增长如何形成燃料采购
核电站采购的是能够按期装入指定反应堆的燃料。天然铀需要依次经过转化、浓缩和燃料制造,才能成为普通轻水堆使用的组件。每个环节都有自己的价格、产能和交付周期。
矿山提供铀原料;转化厂将其加工为符合规范的六氟化铀(UF6);浓缩厂提高U-235丰度,以分离功单位(SWU)计量服务;制造商交付取得相应堆型许可的燃料组件。原料需求与服务需求分别估算,再结合产能和合同判断各环节的供应压力。
公用事业可以分项采购原料、转化与浓缩,也可以购买组合燃料。同一批铀可在工厂账户中多次转让产权,物理总量仍按一份计算。再处理铀与混合氧化物燃料(MOX)形成部分替代供应,其规模受堆型、许可、成本和设施能力约束。[7][8][9]
需求分析从核电机组开始:现役机组定期换料,新建机组提前采购首堆燃料,延寿则保留原本可能随退役消失的需求。三者共同决定未来的燃料采购量。
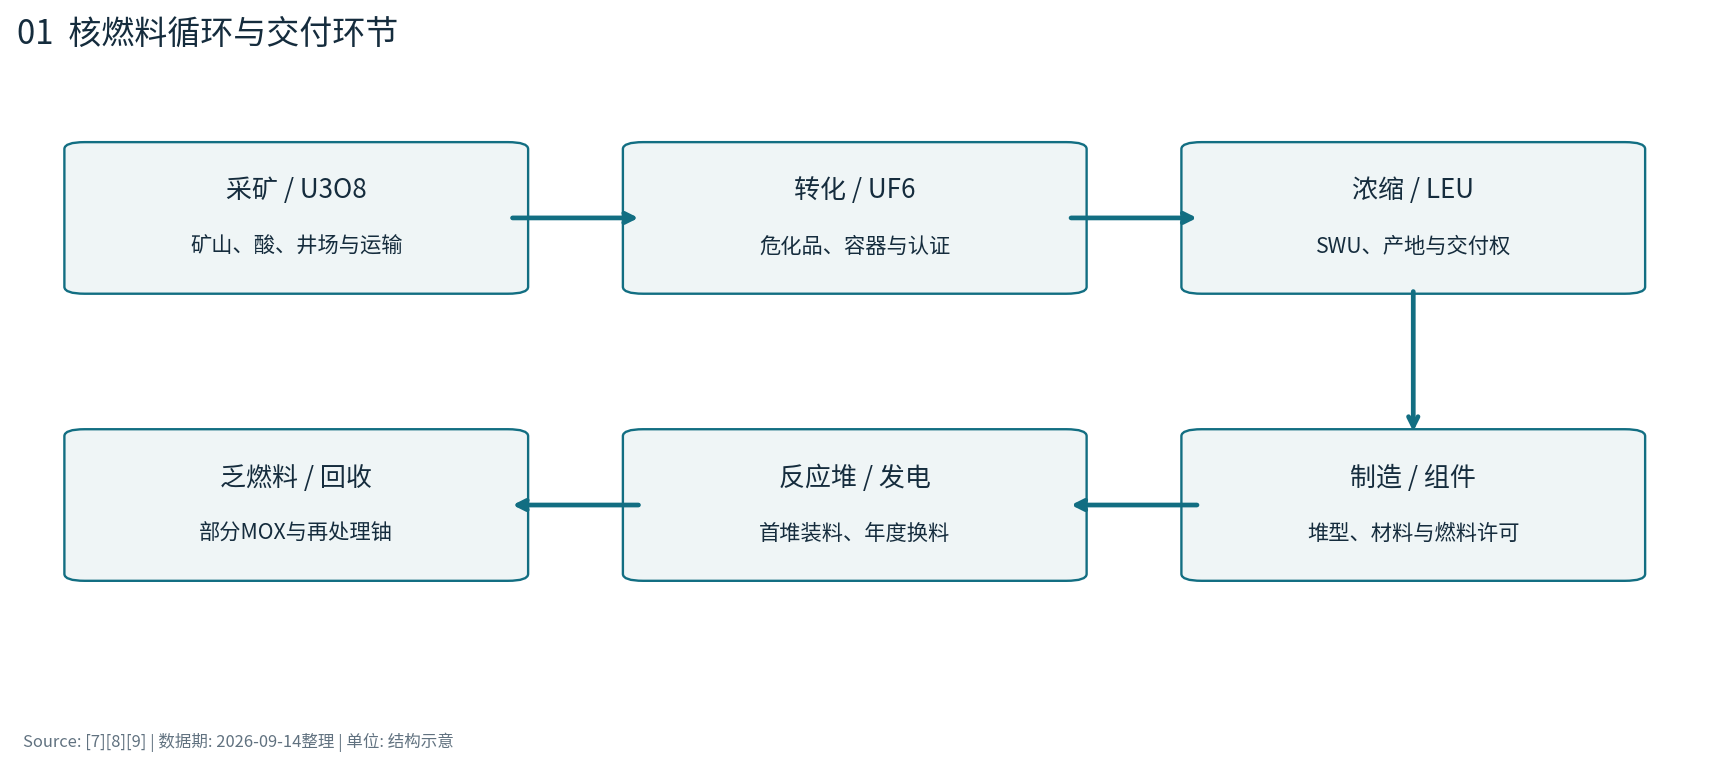
这条生产流程解释了为什么核燃料市场会同时存在几种价格。电站即使持有足够的铀原料,也需要预订转化和浓缩服务,并留出制造与验收时间。对供应商而言,每个环节的收入由各自的合同决定,矿山利润与浓缩服务利润可以沿不同路径变化。
因此,分析先从机组需要的燃料量开始,再逐步加入加工、库存和交付条件。这样的顺序能够将长期需求增长与具体采购压力联系起来,也为后面的公司分类提供依据。
基准模型的净有效装机从2025年回溯约376GW,增至2030年约424GW、2040年约531GW。对应天然铀需求约为67.1、80.2和105.8千吨U,增长来自新建机组、现役延寿和燃料参数变化。
需求按逐台机组的容量、堆型、投运与退役时间估算。普通轻水堆每净GW每年换料采用175tU基准,首堆按三年换料量并提前采购。具体参数与计算口径在本章第二节展开,2025年数值属于当前机组清单的回溯估算。
三种情景的主要分歧在建设兑现率、机组寿命和尾料选择。Bear同时施加新建延误与现役寿命缩短;Bull同时提高新建、延寿和尾料假设。基准模型2040年需铀量约10.6万吨,其增长幅度取决于各国项目能否按设定投运。
燃料采购早于实际发电,首堆装料尤其明显。装机增长提供长期方向,逐机组的建设和采购时间决定年度需求分布。国家需求和建设清单可以进一步解释这种差异。
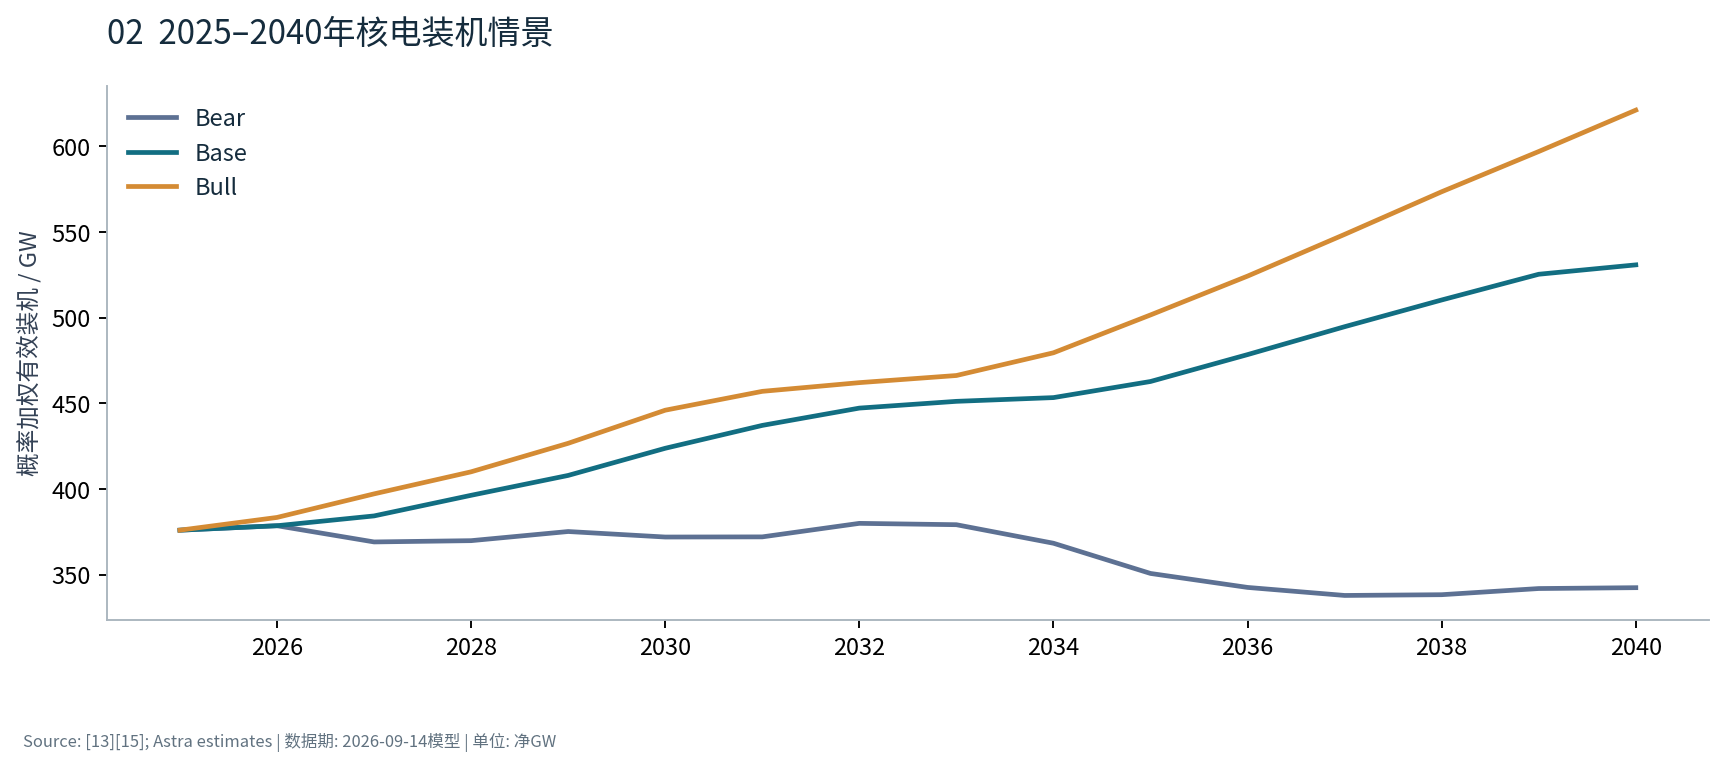
图中的装机曲线是各台机组投运和退役结果的汇总。早期开工项目陆续投运,会在相邻年份形成较明确的增量;远期队列的实现率和老机组寿命,则逐渐扩大三种情景的差距。越接近2040年,预测越依赖这些尚待兑现的决定。
装机与需铀量的增速存在差异,原因包括堆型结构、首堆采购时点和浓缩尾料。核电扩张为需求提供方向,年度采购量仍需按这些因素计算。接下来的国家拆分,可以看出哪些变量值得持续跟踪。
各国需求增长来自不同的建设与运营路径。中国的在建规模和连续核准提供主要增量;美国与法国的需求更多取决于现役延寿、增容和退役时间;日本则以现有机组重启为关键变量。
印度需要分别计算重水堆、轻水堆和快堆。使用天然铀的PHWR消耗原料,浓缩需求由采用相应燃料路线的机组产生。加拿大CANDU采用类似口径。中东新建机组通常配有供应商燃料安排,采购渠道由具体合同决定。
基准模型中,中国天然铀需求从2025年回溯约10.6千吨U,增至2030年17.3千吨U、2040年30.4千吨U。美国同期变化较小。下表包含提前首堆采购当量,各国名称沿用PRIS原文;完整国家数据见附表。
主要国家天然铀需求
| 国家 / tU千吨 | 2025回溯 | 2030E | 2035E | 2040E |
|---|---|---|---|---|
| China | 10.6 | 17.3 | 23.4 | 30.4 |
| United States of America | 16.7 | 17.5 | 17.9 | 18.3 |
| France | 11.0 | 11.4 | 11.4 | 10.0 |
| Japan | 2.2 | 2.3 | 3.6 | 3.7 |
| Korea, Republic of | 4.8 | 5.1 | 5.5 | 5.5 |
| India | 1.6 | 1.9 | 3.3 | 4.6 |
| Russian Federation | 4.7 | 5.3 | 5.4 | 5.0 |
| Canada | 2.2 | 2.2 | 2.2 | 2.2 |
| United Kingdom | 0.8 | 1.3 | 0.9 | 1.3 |
| Ukraine | 2.3 | 2.4 | 2.4 | 2.5 |
| United Arab Emirates | 0.9 | 1.0 | 1.0 | 1.0 |
| Egypt | 0.0 | 0.9 | 0.8 | 0.8 |
中国增量较大,还会影响合同期限的选择。连续建设使运营商需要提前安排多年原料和加工服务,供应商由此获得长期交付机会。欧美延寿则更多保留存量采购,并减少老机组退出造成的需求下降。两类需求进入合同市场的方式不同,跟踪指标也应分别设置。
2027–2035年的新增燃料需求,主要来自已经施工的中国、印度、土耳其、埃及等项目。建设进度决定投运日期,采购提前期再将一部分需求移到投运前。美国SMR自2030年代以后以小规模假设队列进入模型。[13][15]
WNA的预计启动年份作为项目目标,结合PRIS容量和建设状态设定延迟与实现概率。正在施工、暂停建设和远期计划采用不同权重。下图显示已纳入模型的新建容量分布。
清单保留PRIS的78台在建机组,并单列WNA登记中的两座Cape Nagloynyn浮动机组与Zhaoyuan 2。三者采用WNA毛容量乘0.93估算净容量。原始记录中的San’ao 3重复项已合并,机组别名与匹配过程保留在数据文件。
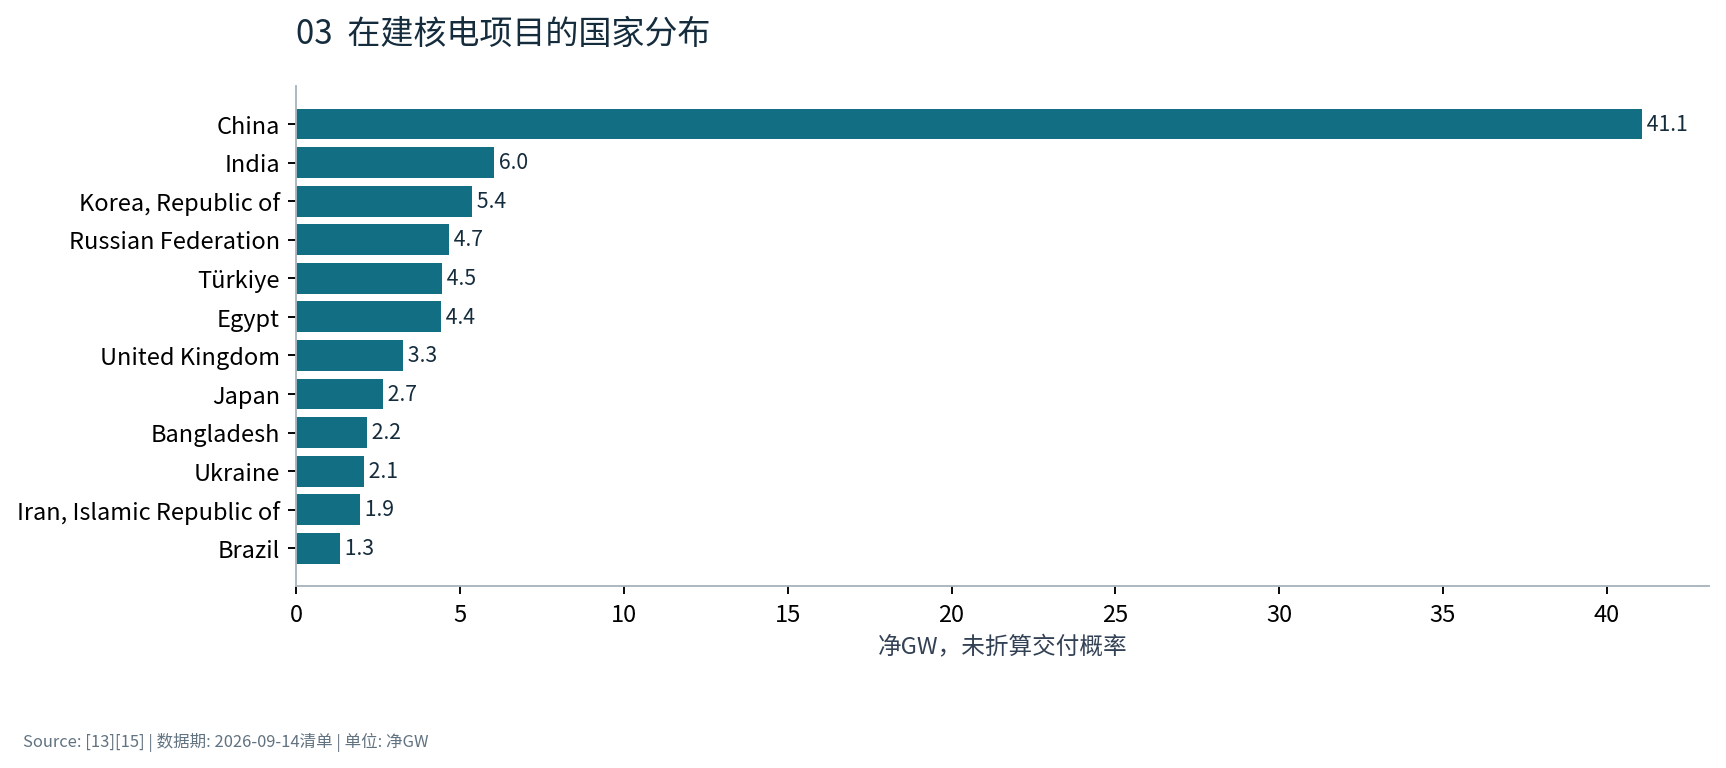
图中容量集中在少数国家,意味着全球新增需求会受到这些国家建设节奏的较大影响。一批项目若同时延后,首堆采购的年度分布也会后移;项目集中进入调试,则会带来一段较密集的燃料交付期。项目数量和施工状态因此比单一远期核准目标更适合判断近端需求。
跟踪时需要保留同一台机组的连续记录。目标年份改变,影响的是需求时点;项目取消或长期暂停,影响的才是累积需求规模。将两种变化分别处理,才能识别采购推迟与长期需求下降。
新建机组在发电前就需要完成首批燃料采购。一台1GW机组按每年175tU正常换料、首堆为三倍估算,首批原料当量约525tU。十台机组集中采购,对应约5250tU。
这部分需求可以通过已签长协、运营商库存或供应商安排满足。判断它对现货的影响,需要继续核对尚未覆盖的采购量,以及原料是否已经进入加工账户。模型先计算采购当量,再在合同与库存分析中评估市场压力。
Palisades、Crane和Duane Arnold三座美国重启项目的总容量不足数GW,其直接影响主要体现在设备订单和局部燃料安排。它们对全球天然铀需求的贡献按容量和装料量计算,贷款金额用于分析项目融资。[46]
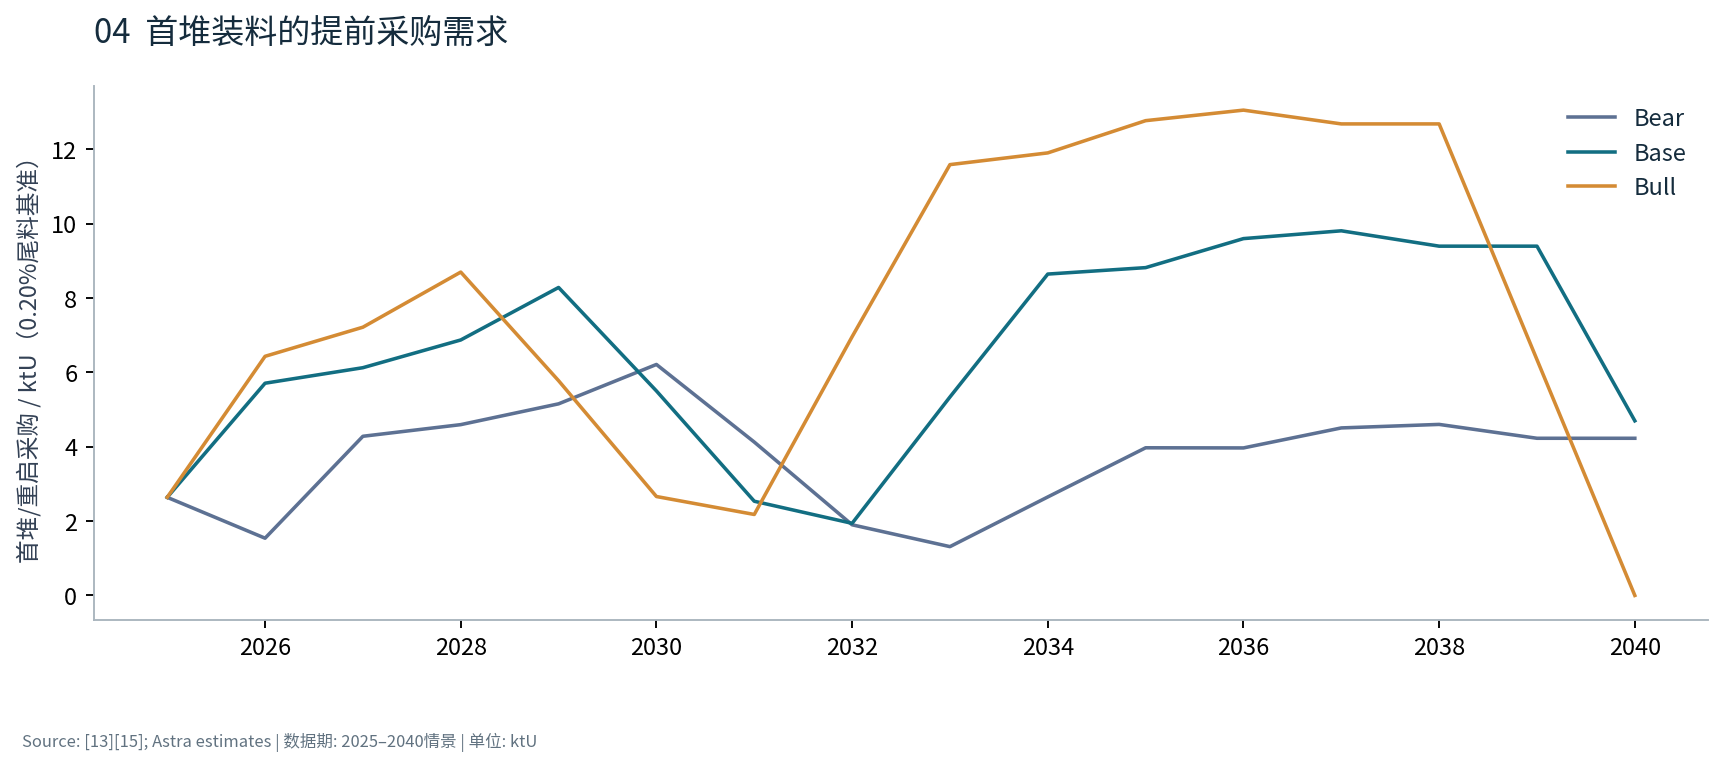
首堆需求在图中表现为投运前的采购增量。若建设时间后移,已经签订的燃料合同可能保持原交付日期,物料暂时进入库存;也可能通过合同调整推迟交付。物理模型中的采购当量与实际市场成交之间,需要由买方合同补上这一层信息。
这种时间差对投资判断有直接影响。设备供应商可能已在建设期取得收入,矿山的销售安排则可能早已锁定。等到机组正式发电时,相关公司的第一轮订单和燃料采购已经兑现。研究催化剂应分别对应各企业的确认时点。
逐机组模型与关键假设
前一节给出了需求路径,本节展开计算依据。模型从机组身份和容量出发,加入运行寿命、首堆提前期与燃料参数,将装机转换为年度原料和服务需求。每个输入对应具体物理或工程含义,后续修订可以追踪到相应年份。
PRIS本次公开接口返回38个国家的739条机组记录,包括417条Operational、78条Under Construction、21条Suspended Operation,其余为永久停运或完成退役。登记状态与商业进度存在更新时间差,例如Palisades在原始登记中仍为永久停运,模型另设重启情景。[13]
最终需求登记含565条模型记录,其中43条为2033年以后按国家建立的假设性年度建设队列。其余涵盖现役、暂停运行、在建、三座美国重启机组,以及3个WNA清单中当前PRIS快照外的项目。原始记录、别名匹配和逐年输出均保留。
WNA列示441台可运行机组、404.1GW净容量;PRIS列示417台Operational、379.6GW。两者在运行状态定义和更新时间上有差异。本文按选定的逐机组口径计算,并将2025年输出标为基于当前快照的回溯估算。[13][14]
实际逐台换料量、富集度、燃耗和合同尾料条款尚未完整取得。需求模型以容量、堆型、投运日期和退役假设估算物理需求。供给模型区分公司指引、作者平台产量和缺失值;公司NAV中的资产负债、融资分母及部分成本也保留代理标记。
估值结果适合用于敏感性比较,其精度受上述输入限制。模型将可核验事实、由事实形成的推断和作者情景分别标识。后续获得新资料时,可以直接替换相关输入,检查其对需求与价值的影响。
机组别名已人工统一,包括Xudapu/Xudabao、Linglong/Changjiang SMR和Chasnupp/Chashma。WNA同页列出的2025需铀量与2026装机快照分属不同时间口径,本文按统一登记和模型年份计算需求强度。
数据与模型的处理口径
| 数据层 | 处理方法 | 可以回答 / 不能回答 |
|---|---|---|
| 事实 | 保留日期、单位与来源 | 可核对披露;不能自动等同未来 |
| 推断 | 披露之间建立因果桥梁 | 解释可能传导;不能证明市场错价 |
| 情景 | 输入可编辑、公式可重算 | 比较风险;概率不代表统计频率 |
| 缺口 | NA或明确代理区间 | 展示误差;不能补成伪事实 |
采用逐机组记录的好处,是每次预测变更都能对应具体输入。某台机组的投运年份、净容量或寿命改变后,可以追踪它对各年度装料和换料的影响。这使误差可以归因,后续研究也更容易识别哪些国家或项目贡献了上修与下修。
统一工程参数带来的误差则需要通过情景处理。相同装机规模下,燃耗和容量因子改变会影响换料强度,产品丰度和尾料改变会影响进料与SWU。本文保留可编辑输入,便于将新获得的运行或合同数据逐步替换进去。
普通轻水堆的模型基准为每净GW每年约175tU换料;沸水堆165tU,重水堆170tU,气冷堆采用130tU代理。重水堆按天然铀路线计算,快堆燃料另行处理。实际换料量受燃耗、容量因子、产品丰度和尾料影响。
在4.95%产品丰度、0.20%尾料丰度下,175tU约对应18.8吨LEU产品与16.4万SWU。按年发电7.9TWh计算,100美元/磅的铀原料对应约5.8美元/MWh原料成本。原料价格主要通过后续采购合同逐步影响运营成本。
新增机组首堆按三年正常换料量估算,投运前两年各采购一半。投运当年使用首堆燃料,次年开始计正常换料。重启按1.5年换料量估算,作为残余燃料与具体装料方案尚未完整披露时的代理。
模型先按机龄设定退役年份,再计算延寿所保留的换料需求。附表中的40岁后保留换料为总需求的解释项。首堆、正常换料、尾料变化和HALEU分别计算后汇总,统一处理重复计量。
逐机组模型的三档输入
| 输入 | Bear | Base | Bull |
|---|---|---|---|
| 新建日期偏移 | 目标+2年 | 目标+1年 | 目标当年 |
| 未建设队列规模 | Base×0.60 | 中国2034起每年10台等 | Base×1.35 |
| 现役寿命偏移 | Base−10年 | 美国80/法国60年等 | Base+10年 |
| 稳态尾料丰度 | 0.18% | 0.22% | 0.27% |
| 2040 HALEU产品量 | 50吨/年 | 200吨/年 | 500吨/年 |
| 正常换料强度系数 | 0.96 | 1.00 | 1.03 |
计算中的三个时间点分别是采购、投运和正常换料。首堆先进入采购,再支撑初始运行;正常换料从后续年份开始。把这三个时间点连起来,既能描述建设期需求,也能检查首堆是否与同年的正常换料重复计入。
延寿按同一机组的两条寿命路径比较。例如寿命假设提高后,原本退役年份以后的换料继续保留。新增需求等于这段保留量,已经运行的年份仍按原路径计算。模型因此可以区分延寿贡献与新建贡献。
吨U表示铀金属质量,百万磅表示U3O8化合物质量,1tU约合2599.78lb U3O8;SWU计量分离功。转化需求按UF6浓缩路线计算,重水堆天然铀燃料另列。快堆和特殊燃料的完整需求仍待进一步核算。
需求按Bear、Base、Bull三档列示。供需图采用统一的风险调整供给基线,以比较需求变化;矿山延期与兑现率另有可编辑参数,可组合测试供需压力。
天然铀、转化与SWU需求总表
| 情景 | 年份 | 原料 ktU | U3O8 Mlb | 转化 ktU | SWU百万 |
|---|---|---|---|---|---|
| Bear | 2025 | 67.1 | 174.6 | 63.0 | 59.2 |
| Bear | 2030 | 65.4 | 170.0 | 61.4 | 62.8 |
| Bear | 2035 | 60.8 | 158.1 | 56.8 | 58.2 |
| Bear | 2040 | 60.2 | 156.5 | 56.8 | 58.4 |
| Base | 2025 | 67.1 | 174.6 | 63.0 | 59.2 |
| Base | 2030 | 80.2 | 208.4 | 75.9 | 66.1 |
| Base | 2035 | 94.1 | 244.6 | 89.9 | 79.0 |
| Base | 2040 | 105.8 | 275.2 | 101.5 | 90.3 |
| Bull | 2025 | 67.1 | 174.6 | 63.0 | 59.2 |
| Bull | 2030 | 93.8 | 243.8 | 89.4 | 64.7 |
| Bull | 2035 | 123.0 | 319.7 | 118.4 | 88.5 |
| Bull | 2040 | 142.1 | 369.4 | 137.5 | 106.3 |
总表还显示,天然铀需求与SWU需求可能沿不同方向变化。2030年Bull的原料需求高于Base,SWU却可以较低,主要原因是Bull同时采用较高尾料。更多进料节省分离功,正是前述质量守恒关系在情景中的结果。
这意味着较强的核电或原料需求情景,需要逐项查看燃料参数。研究浓缩企业时应直接采用SWU路径,研究矿山时采用天然铀路径。统一口径之后,再把合同和地区限制加入各自的现金流分析。
上述参数确定了需求侧的计算方式。接下来以相同年份观察矿山生产和二次供应,才能判断新增需求能否被覆盖。
矿山增产与全球供需平衡
供应侧需要同时评估成熟矿山的增产能力和新项目的建设进度。前者影响近端交付,后者决定未来几年增长空间。将项目时点、产量和资金要求统一后,才能与需求路径比较。
天然铀供应集中在少数国家与企业。国家产量按矿山100%产出统计,企业产量通常按权益份额统计。两种口径分别反映生产地点和经济权益,全球总量按矿山实际产出汇总。[6]
例如Inkai由Cameco与Kazatomprom共同持有,其产量在国家表中计入哈萨克斯坦,在企业表中按股权归属分配。Husab、Rössing等海外矿山也采用同一原则。中国企业持有海外权益,会影响利润归属和供货安排。
供应集中度还意味着共同风险较高。哈萨克斯坦多座矿山受到硫酸、井场投资和运输通道的共同影响;Rosatom旗下ARMZ与Uranium One合并统计后,企业控制权的集中度更高。评估供应弹性,需要继续查看主要生产商的产量和新增项目时间表。
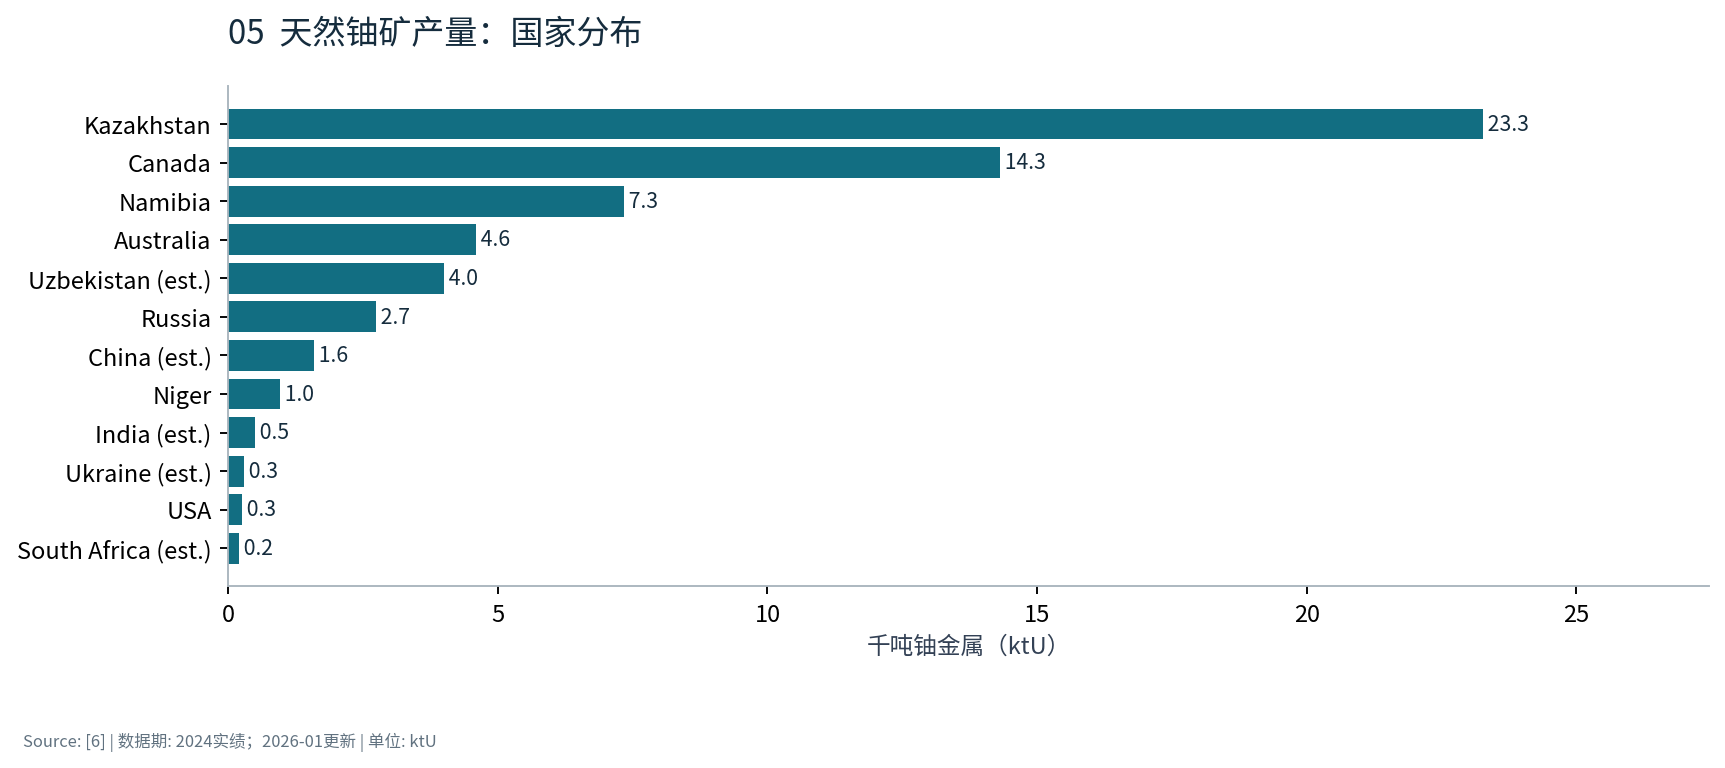
国家分布首先说明供应会受到哪些地区的生产与运输条件影响。对某一资源国的共同约束,可能同时作用于当地多座矿山。评估组合风险时,需要把同一地区的相关暴露加总,随后再看企业通过其他矿山、库存或采购能够分散多少影响。
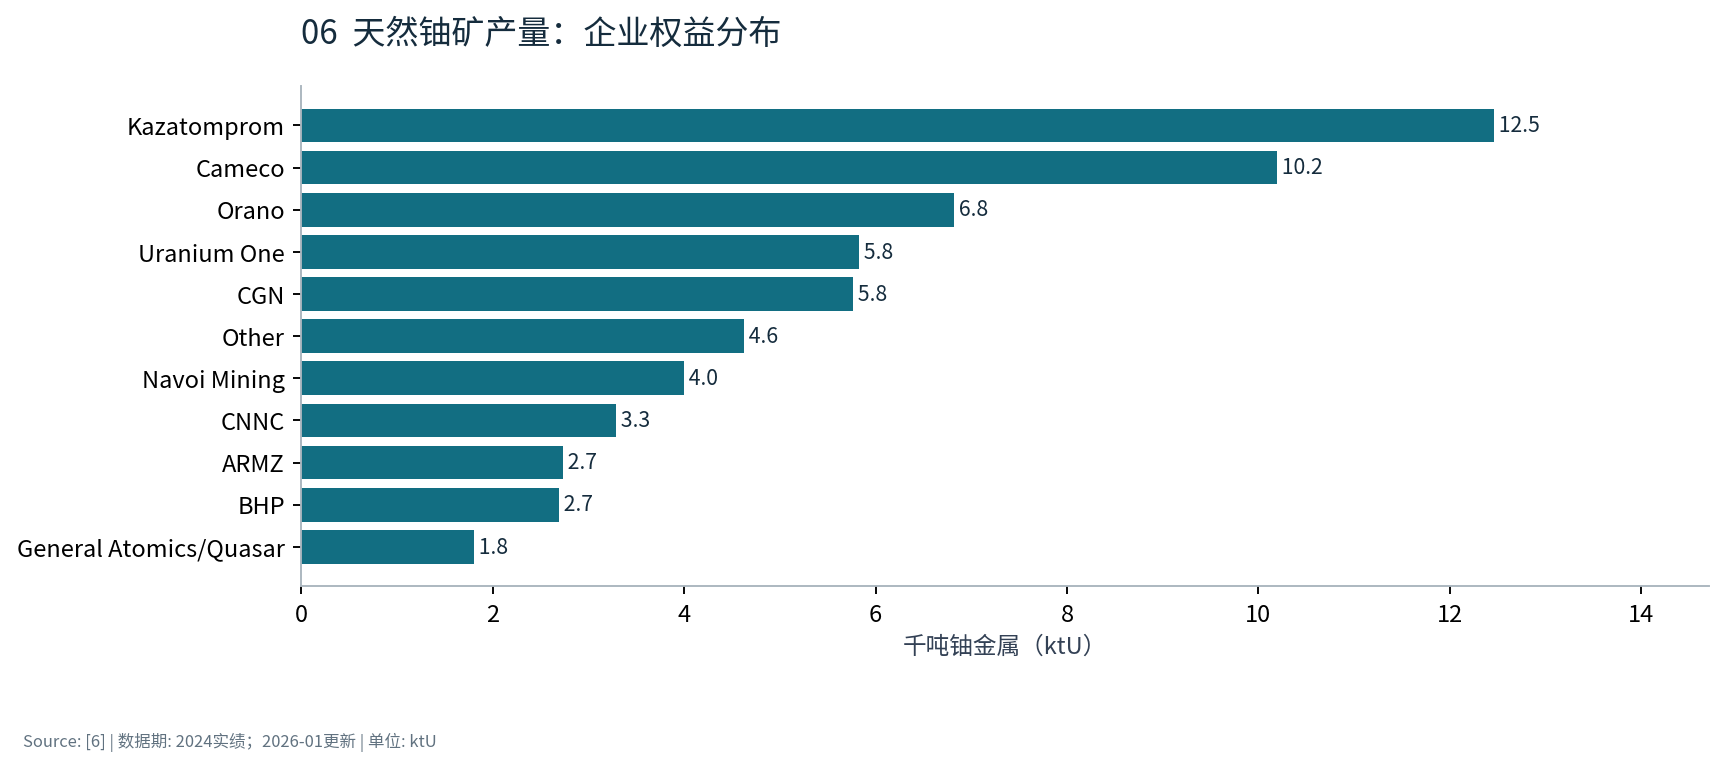
企业权益分布进一步说明矿产利润由谁获得。同一矿山可以有多个股东,供货权又可能受到包销条款约束。因此,研究一家公司的收入和现金流,需要从权益产量继续核对销售安排;全球供需统计则始终按实际矿产总量计算。
这些分布图也提示了供应调整的主要来源。成熟大型生产商的一次年度产量变化,可能抵消若干小型新矿的增量。下面将主要生产商与开发项目放在同一张表中,比较它们对未来供应的贡献和兑现难度。
Kazatomprom的2026年100%口径产量指引为2.75–2.90万吨U,模型采用中位2.825万吨。AISC指引升至39–40.5美元/磅,反映汇率和成本变化。当前长期铀价仍为其生产和井场投资提供利润空间。[16]
Cameco维持2026年自有生产1950–2150万磅,并通过Inkai分配及采购满足交付安排。公司盈利需结合自有产量、采购成本、库存和Westinghouse贡献分析。全球物理供给按实际矿产计算,采购仅改变物料持有人。[17]
美国2026年一、二季度铀产量分别约103.9万与108.8万磅,显示价格和政策支持已经带来供应响应。Boss与Paladin等项目的爬坡也是重要增量。主要生产商若连续两个季度兑现计划,应据此上调供给预测。[54][38][42]
下表同时列出现有生产与开发项目,便于比较近期增产和远期产能。开发项目的时间与产量假设在下一节作风险调整。
主要生产商与开发项目
| 项目/企业 | 首产或状态 | 产量代理与延期风险 | 成本/资金与关键约束 |
|---|---|---|---|
| Kazatomprom | 在产;2026指引 | 27.5–29ktU,100%口径 | AISC39–40.5美元;酸、井场、汇率 |
| Cameco | 在产;2026指引 | 19.5–21.5Mlb自有;Inkai另列权益采购 | 采购替代、地下工程;成本见财报 |
| Phoenix | 目标2028中 | 模型峰值8Mlb;25%延1年 | 储量56.7Mlb;post-FID C$600M |
| Rook I | 2026开工;目标2030 | 模型29Mlb;40%延2年 | 资本/融资未封闭;地下施工 |
| UUUU / Boss / Paladin | 已有资产爬坡 | 只计增量;25%–35%延1年 | 产能不等于产量;资金周转 |
| Tumas / Etango | FID/融资门槛 | 3.6/3.5Mlb代理;50%延2年 | 完整新版成本NA;水、电、融资 |
| Dasa | 高主权与融资风险 | 3Mlb代理;65%延2年 | 完整融资/成本NA;安全与物流 |
| Mongolia | 远期项目 | 4Mlb代理;55%延2年 | 基础设施、许可、ISR执行 |
成熟生产商的增产往往利用已有许可、设备与客户关系,能够比全新矿山更早响应价格。新项目则需要承担建设期资金占用,较高长期价格首先改善融资条件,真正的物理供给随后才出现。由此形成的时间差,是短期价格弹性较低的原因之一。
即便某家开发商推迟,成熟矿山的增量也可能补上缺口。评估全球平衡需要把两者放在同一个年份,而个股价值还取决于这次延迟由谁承担现金损失。行业供应改善与个别开发商收益下降可以同时出现。
新增矿山能否按期交付,是未来供应的主要不确定性。成熟矿山主要受井场、硫酸、设备可靠性和品位影响;开发项目还需完成融资、许可、土建和首条产线爬坡。两类风险分别影响产量和现金流时间。
模型按延期概率、延迟年数和稳态兑现率调整项目产量。例如Phoenix采用25%概率延迟一年、85%产量兑现系数,反映作者对当地ISR大规模应用的工程风险判断。这些概率属于研究假设。
供给曲线结合已披露首产时点与作者设定的年度产量路径。现有矿山按国家基线计入,新项目加入增量,权益份额用于企业分析。酸、融资和物流等共同风险在压力判断中一并考虑。
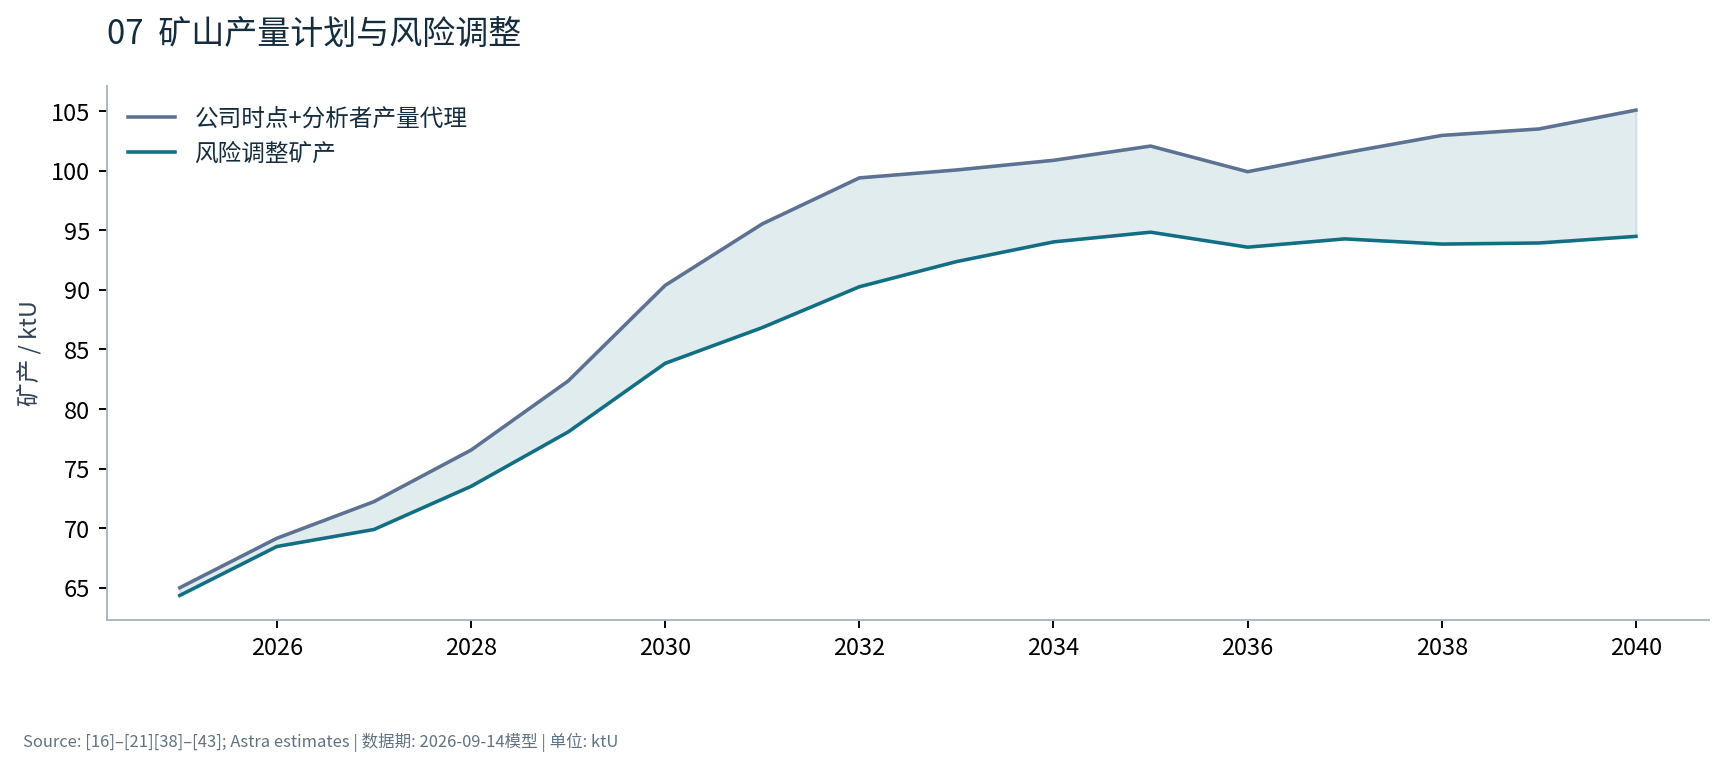
两条曲线之间的差额,主要来自项目延期和爬坡不足。延期将一部分产量移向后续年份,兑现率折扣降低给定年份的产量。随着新矿在供应中的占比上升,这些假设对总量的影响也会增加。
风险调整曲线代表一组假设下的加权路径,实际结果仍可能明显偏离。施工、融资和采购信息逐渐明确后,应按项目更新输入。例如建设延期已经确认时,直接修改目标时点会比长期保留同一个概率折扣更清楚。供给判断的价值在于持续缩小这种时间误差。
基准模型中,2030年风险调整矿产加二次供应约92.0千吨U,燃料需求约80.2千吨U,账面余量约11.9千吨U。当前模型支持全球总量存在缓冲这一判断。
结果依赖成熟矿山轨迹、开发项目兑现与二次供应三个输入。二次供应起点约9000tU/年,含商业库存释放、政府材料和再处理替代的情景当量,此后逐步下降。额外低尾料操作带来的供应收益已从该项中剔除,统一由尾料模型处理。
余量进入市场的程度取决于库存与合同。中国增库、金融持仓和生产商补库会吸收可售物料;库存出售则增加市场供应。报告后续在这一总量基础上分析区域交付和买方采购。
Bull需求同时包含较强的新建、延寿和尾料变化,与同一供给基线相比压力更大。供给端另有延期与兑现参数,可用于组合压力测试。下图保持供给基线一致,以观察需求差异。
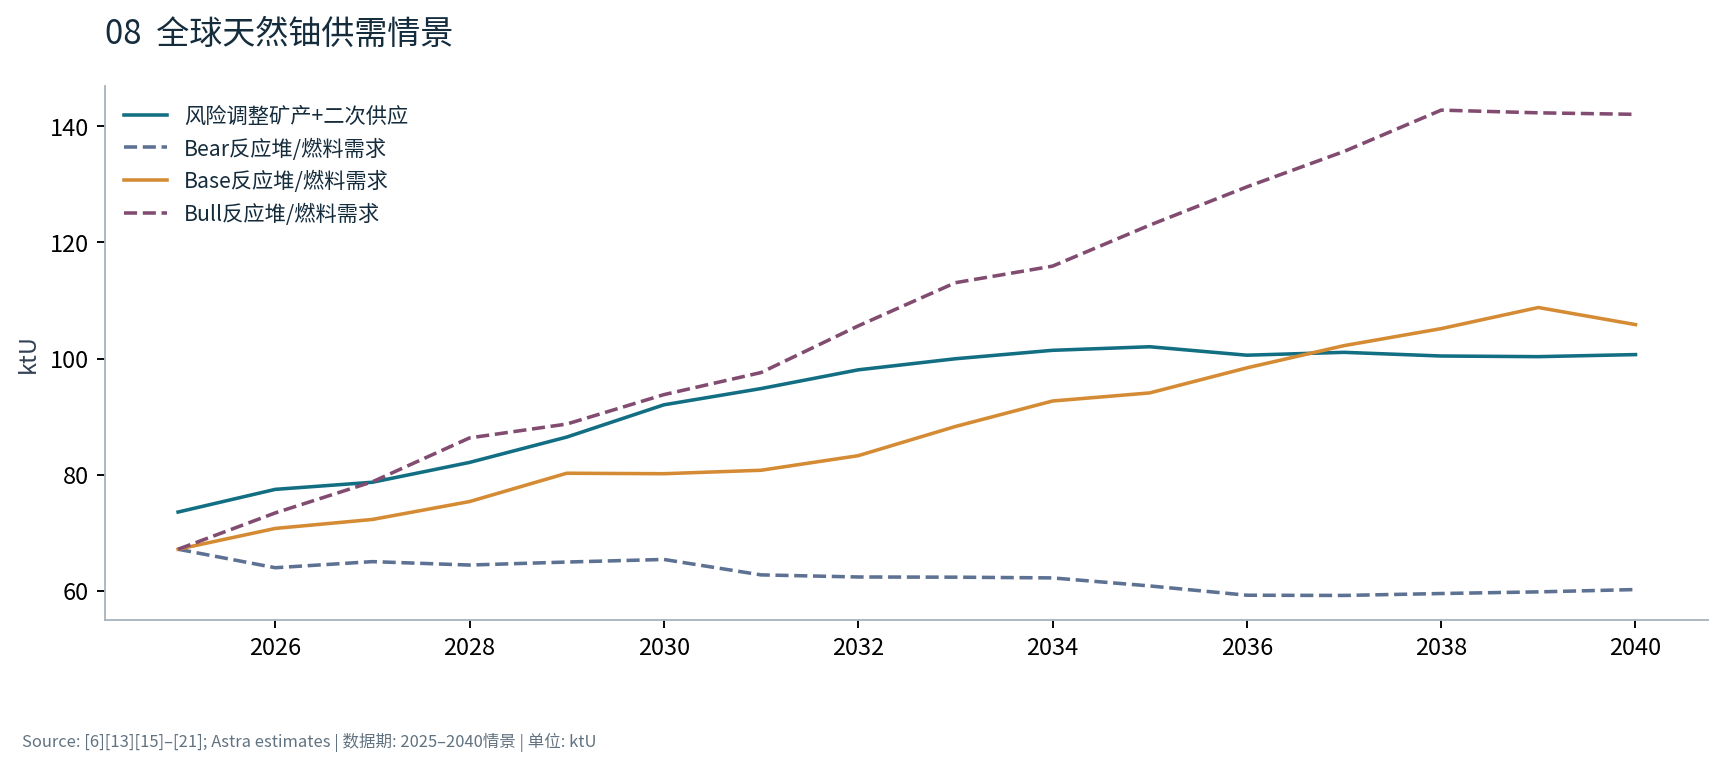
这张平衡图需要分两步阅读。首先核对反应堆和燃料采购需求能否由矿产与二次供应覆盖。其次评估账面余量中,多少会被额外增库吸收,多少能在买方需要的地区和期限出售。基准结果中的约11.9千吨U余量,是第二步判断的起点。
例如,若其他条件保持基准,而额外战略增库需求上升,可交易供应会减少;若矿山提前达产、库存持有人增加出售,缓冲则扩大。这些变化要按实际年度进入模型。将多年合同总量集中计入签约当年,会夸大当年的采购冲击。
余量还取决于二次供应是否按假设释放。本文采用的商业库存释放已计入供应,分析额外库存变化时应只计其相对基准的增减。这样才能明确价格压力究竟来自反应堆需求、新矿不足,还是库存持有人改变行为。
西方浓缩约束与天然铀采购
全球总量存在缓冲时,某些客户仍可能面对较长交付期。原料需要进入符合来源、许可和堆型条件的加工体系,西方替代俄罗斯供应的过程会改变可用产能。浓缩约束还可能通过尾料调整增加天然铀进料,本节将这两层影响连接起来。
全球天然铀平衡提供了原料总量的判断。完成燃料交付,还需要足够的转化、浓缩和制造能力。2027年前后的压力主要来自转化与浓缩服务的地域分布,以及西方新增产能的投运时间。
转化资料中,2022年名义产能约6.2万吨U/年,实际产出约4.2万吨U/年。ConverDyn于2023年恢复生产,供给结构随后发生变化。本文保留2022年作为历史基期;2026年统一有效容量和利用率数据尚未获得。[8]
2025年全球名义浓缩容量约6808万SWU/年,Rosatom占约43%。按WNA五类供应者重算,HHI约3050,显示行业高度集中。CNNC容量为估算,其他供应者为合并项,因此该指标仅用于描述结构。[7]
西方Urenco与Orano名义容量合计2480万SWU。它们的扩产进度决定俄罗斯供应替代的速度。2030年代初若这些项目按期达产,矿山增产进度将对燃料链的边际供应能力产生更大影响。制造端则需继续核对各堆型的认证和替代安排。
燃料链产能与扩产周期
| 环节 | 规模/可用性 | 扩产周期* | 壁垒、约束与替代 |
|---|---|---|---|
| 采矿 | 2024矿产60.2ktU;利用率NA | 成熟矿1–3年;新矿5–10年以上 | 资源、许可、酸、劳工;库存短期替代 |
| 转化 | 2022容量62ktU/产出42ktU;2026NA | 既有扩建3–5年,绿地更久 | 化工安全、UF6容器、运输;替代厂数量少 |
| 浓缩 | 2025名义68.1M SWU;可交付量更低 | 模块扩建2–5年;新体系更久 | 离心机、许可、国家技术控制;可与feed替代 |
| 制造 | 全球统一可互换有效吨位NA | 成熟产品扩建2–4年;新设计5年以上 | 燃料设计与堆型许可;VVER/HALEU局部约束 |
| 反应堆 | PRIS运行379.6GW净容量 | 大型新建通常6–10年以上 | 融资、施工、并网、许可 |
| 回收 | EU2025 MOX替代约725tU | 取决于已获许可设施 | 替代有限;规模受可回收和许可条件约束 |
表中扩产周期用于理解供应反应速度。既有设施扩建通常能够利用原有许可和配套,新的技术体系或厂址则需要更多准备。对2027–2029年的判断,应优先核对已经施工或接近验收的能力,远期规划的作用更多体现在之后的年份。
俄罗斯在浓缩服务中的份额较高,替代所需时间较长。转化、VVER燃料制造和相关技术服务也存在各自的供应关系。因此,评估俄罗斯因素需要逐环节查看实际交付量。[6][7][8]
2025年美国浓缩服务交付中,俄罗斯约占26%;EU采购中约占22.6%。这些比例反映客户当年的实际依赖。美国进口限制与欧洲政策分别推进,替代时间表按地区和合同确定。[2][9][11]
Urenco与Orano承担西方主要商业浓缩供给,新增能力还需经过爬坡和验收。可向新客户出售的数量取决于检修安排及已有合同。下一节据此评估替代压力和扩产衔接。
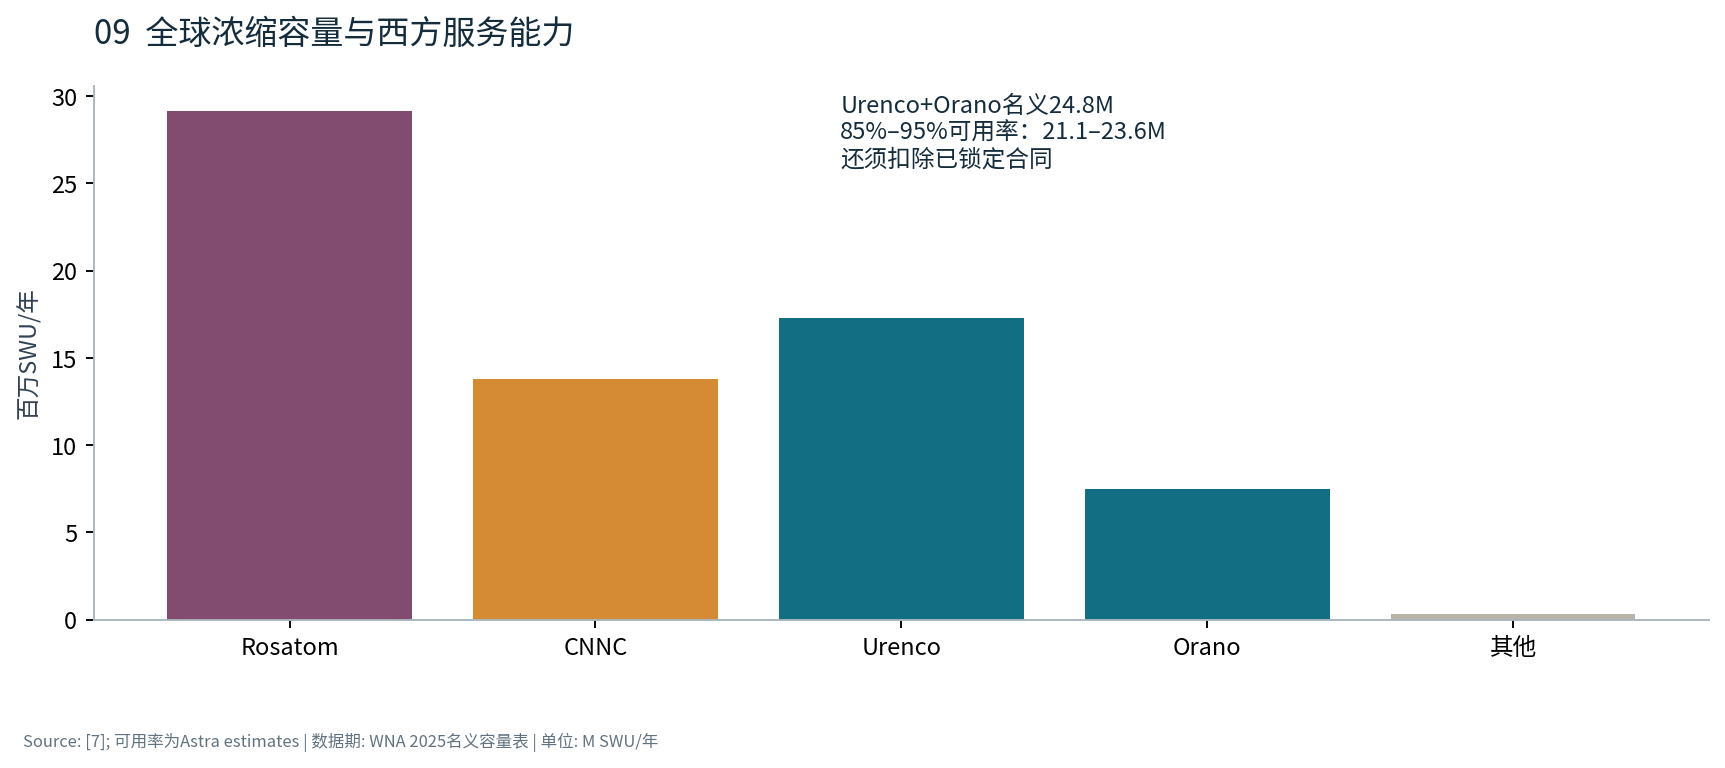
名义产能的地域分布说明替代任务的规模,实际可售能力则取决于运行和合同。图中的西方可用率区间只处理检修、爬坡等产能折减;从中还能向新客户提供多少服务,仍需扣除已经承诺的交付量。
浓缩厂扩产期间,新机组的安装、验收与商业交付存在先后顺序。投资者需要观察客户合同何时转为确定交付,以及对应现金何时收到。企业公布新增容量以后,这两项信息会继续影响价值实现。
客户实际能够取得的燃料,要同时满足产地合规、出口许可、政治接受度、物流条件和合同交付安排。西方供应压力需要在这些条件下评估。
按Urenco与Orano2025年名义2480万SWU、85%–95%可用率计算,西方服务能力代理约2110–2360万SWU。美国与EU2025年交付合计约2510万SWU,其中约610万来自俄罗斯。这组比较显示替代压力,客户范围尚未包括日本等市场,也未形成完整的地区平衡表。[2][7][9]
Orano计划增加约250万SWU,主要在2028–2030年释放;Urenco多个项目分阶段落地,新增美国210万SWU计划于2032年开始。模型按各自时间安排增量,WNA远期表与企业扩产公告中的重叠项目只计一次。[7][10][55]
VVER燃料替代还要逐堆型、逐国家取得许可。服务能力不足时,浓缩厂也可能通过调整尾料来节省分离功,这会增加天然铀进料。以下量化这一传导。
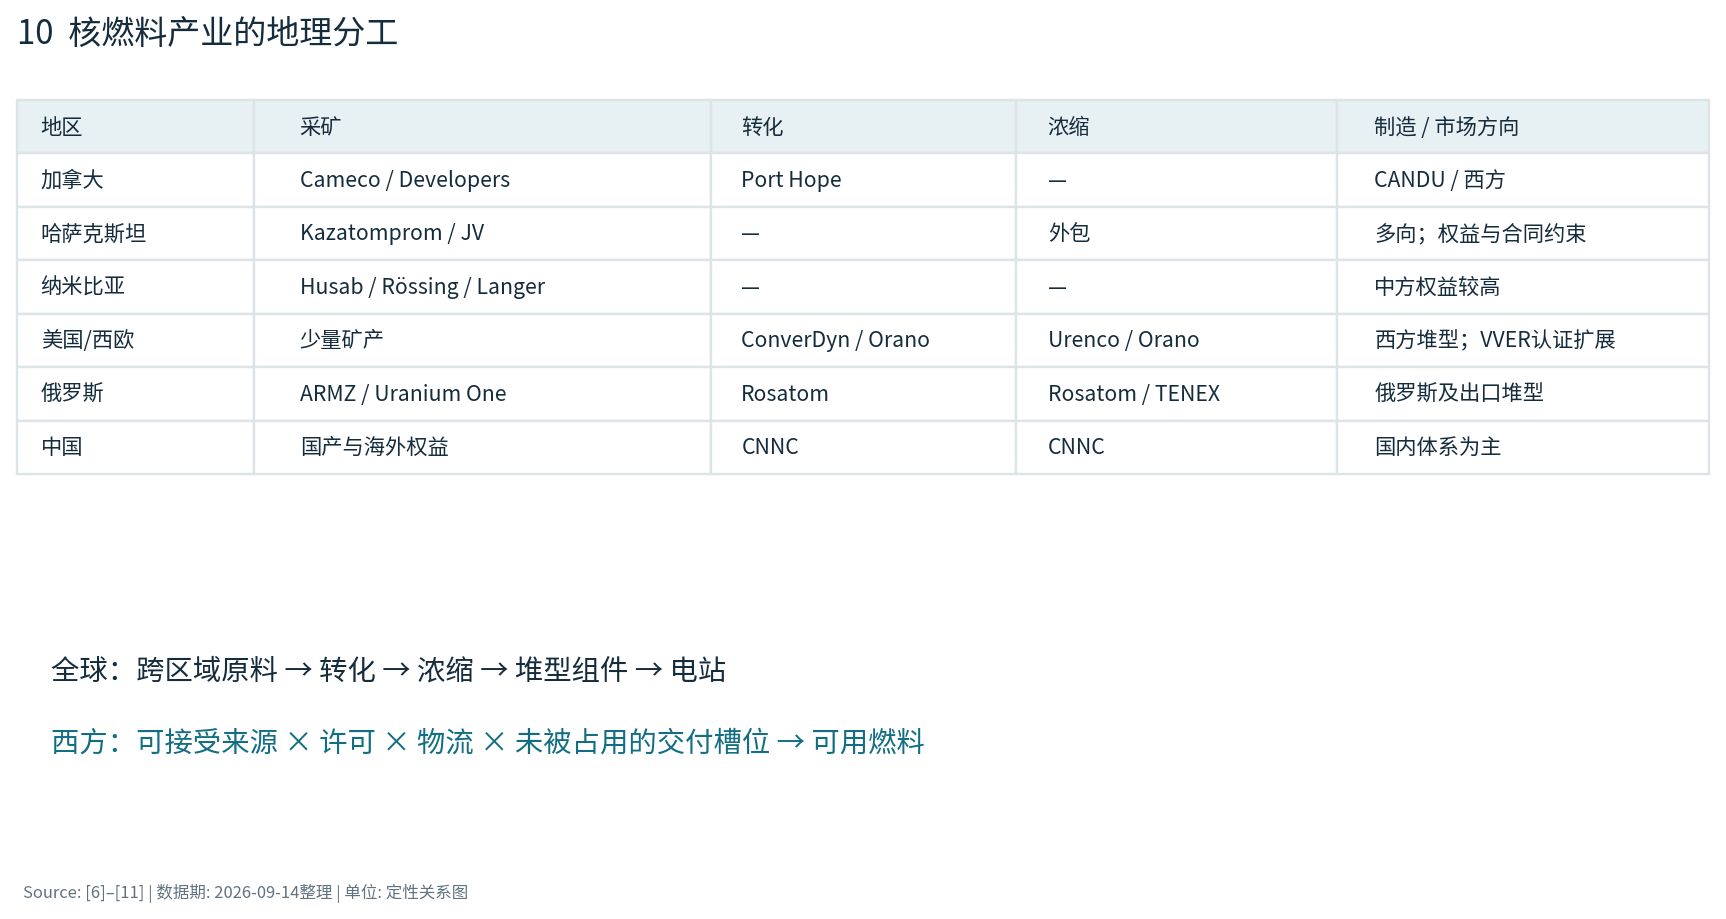
地理分工使燃料运输和加工成为跨地区协作。一个来源替代方案,需要让原料、加工服务和燃料设计同时满足客户条件。某个环节新增产能,只有接入这套交付安排,才会缓解相应客户的压力。
因此,2027–2029年的风险程度取决于进口替代与扩产衔接。库存能够提供多少时间、哪些服务可在其他地区完成,以及新增能力何时开始交付,都是可以逐项核验的问题。其对天然铀的进一步影响,则来自浓缩厂调整进料与分离功的选择。
浓缩厂在同一产品丰度下,可以通过增加分离功来减少天然铀进料,也可以多用天然铀以节约分离功。尾料中保留的U-235越多,所需进料越多、SWU越少。这是浓缩约束向天然铀市场传导的物理基础。
记产品、进料、尾料质量为P、F、W,相应U-235丰度为xp、xf、xt。质量守恒要求F=P+W,同位素守恒要求F·xf=P·xp+W·xt。由此得到每单位产品的进料量F/P=(xp−xt)/(xf−xt)。分离功再按各物料的质量与丰度计算,所用价值函数为V(x)=(1−2x)ln[(1−x)/x],SWU=P·V(xp)+W·V(xt)−F·V(xf)。
下图采用民用燃料输入:天然铀丰度0.711%,产品丰度4.95%。实际调整取决于相对价格、合同尾料约定和可用产能。已签条款、库存及跨年度交付安排,决定这一替代关系在何时、以多大规模影响采购。
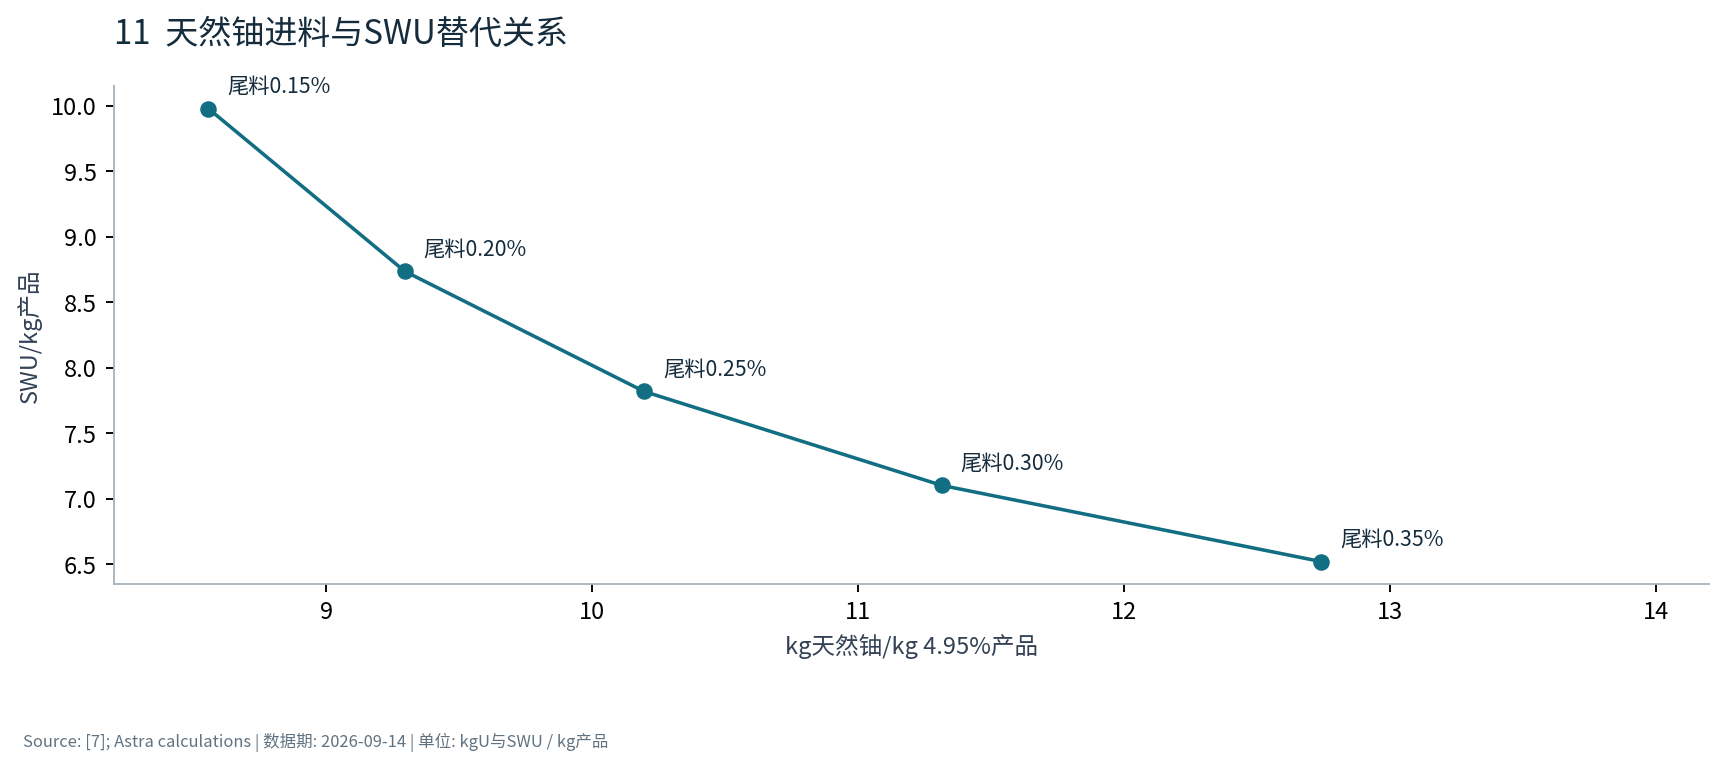
沿曲线从左上移向右下,代表在固定产品丰度下多投入天然铀、少使用分离功。曲线描述的是生产同样燃料的物理替代关系。它提供了一个可量化机制:浓缩能力收紧时,部分需求可能转向原料。
实际市场影响要再乘可调整的规模。长期合同的尾料约定、工厂运行安排和库存进料会限制即时切换范围。因此,分析中应先算每单位产品的增量,再确定哪些合同和产线参与调整。下表将两层假设分开列出。
以0.20%尾料为起点,每kg产品需要9.2955kg天然铀进料。尾料升至0.25%、0.30%、0.35%时,进料分别增加约9.7%、21.7%、37.1%。对6万吨U原始进料进行全量切换,对应增量约5808、13028、22249吨U。
阶段性压力更取决于可调整的市场规模。若受西方短缺影响、且能够改变合同条款的原始进料为1.8万吨U,三档增量约为1742、3908、6675吨U。模型将这一范围与全球全量切换实验分别列示。
Euratom披露2025年浓缩采购平均尾料约0.20%,实际装料所用平均约0.21%。现有数据支持以较低尾料作为起点。后续采购尾料、合同条款和进料量的变化,将决定上行情景何时进入基准预测。[9]
尾料、进料与分离功
| 尾料 | Feed kg/kgP | SWU/kgP | 相对0.20%进料 |
|---|---|---|---|
| 0.15% | 8.5561 | 9.9771 | -8.0% |
| 0.20% | 9.2955 | 8.7343 | +0.0% |
| 0.25% | 10.1952 | 7.8176 | +9.7% |
| 0.30% | 11.3139 | 7.1010 | +21.7% |
| 0.35% | 12.7424 | 6.5187 | +37.1% |
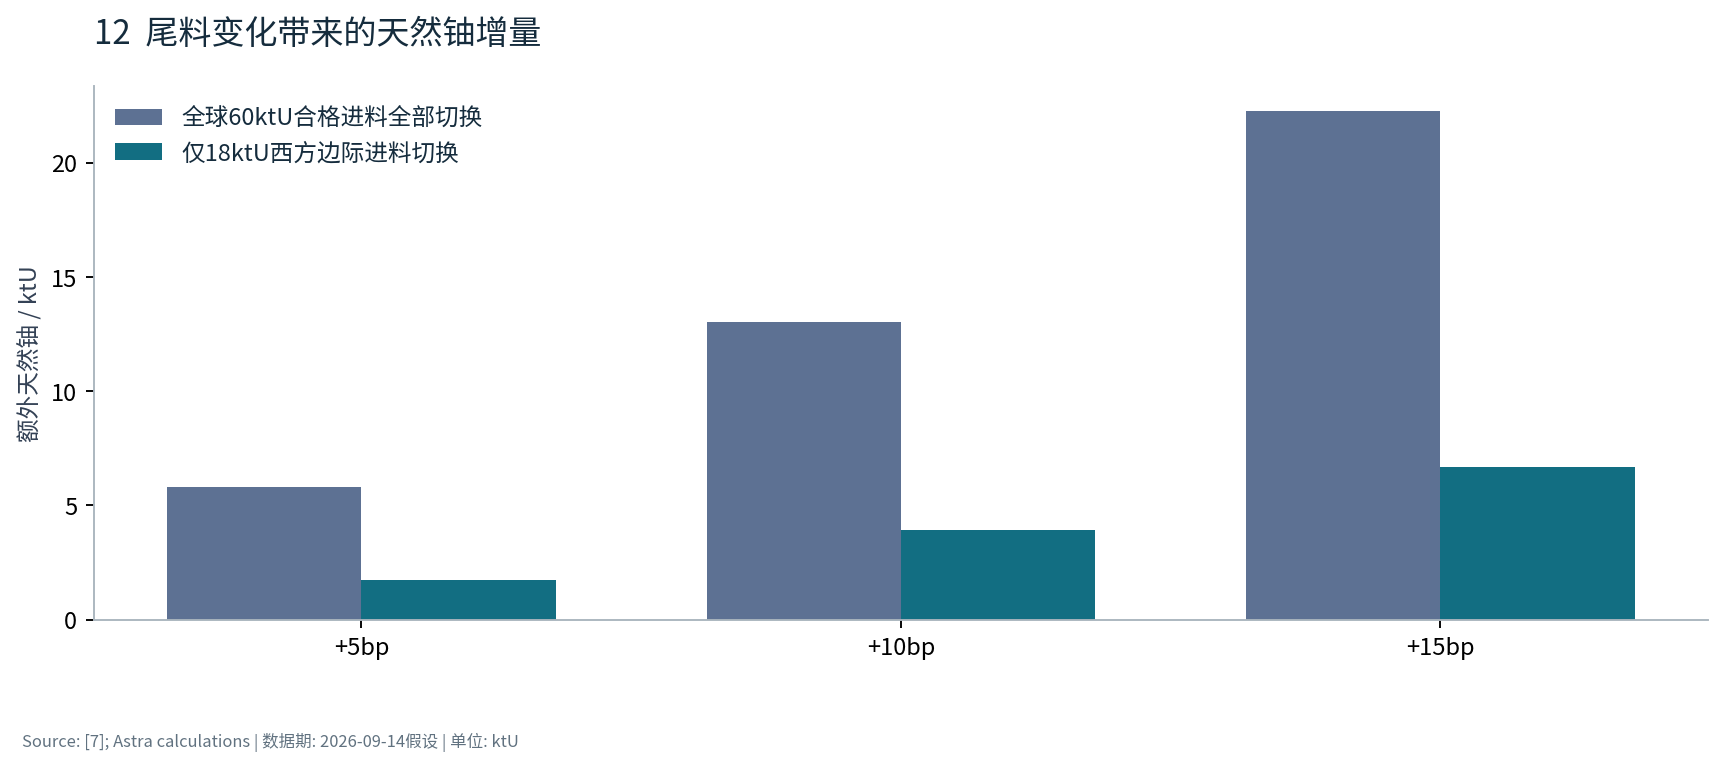
同样提高5个基点,6万吨U进料全量切换与1.8万吨U边际进料切换之间,差异来自参与规模。后者在本文假设下增加约1742吨U,更适合用于观察阶段性西方交付压力。随着更多合同进入重定价窗口,参与规模可以逐步调整。
这也决定了数据更新的顺序。先观察实际采购尾料是否变化,再查看能够调整的合同数量,最后重算天然铀增量。仅凭分离功报价上涨就启用全球全量切换,会提前计入尚未发生的采购。
尾料选择还要满足经济条件。每kg天然铀对应约2.5998磅U3O8。按铀价100美元/磅、转化40美元/kgU,进料综合成本约300美元/kgU。每kg产品成本近似为进料量乘进料成本,加分离功乘服务单价;制造费用和资金占用另计。
尾料从0.20%升至0.25%,每kg产品多用约0.900kg进料,少用0.917SWU。按上述价格,边际SWU价值高于约294美元时,纯成本比较开始偏向提高尾料。铀价75美元、转化20美元时,临界值降至约211美元。
因此,天然铀自身涨价会提高节省SWU的代价,限制尾料继续上升。交付紧迫性、产能配额和违约成本也影响实际选择。短期价格反应还取决于库存出售意愿,本文以情景比较处理这些变量。
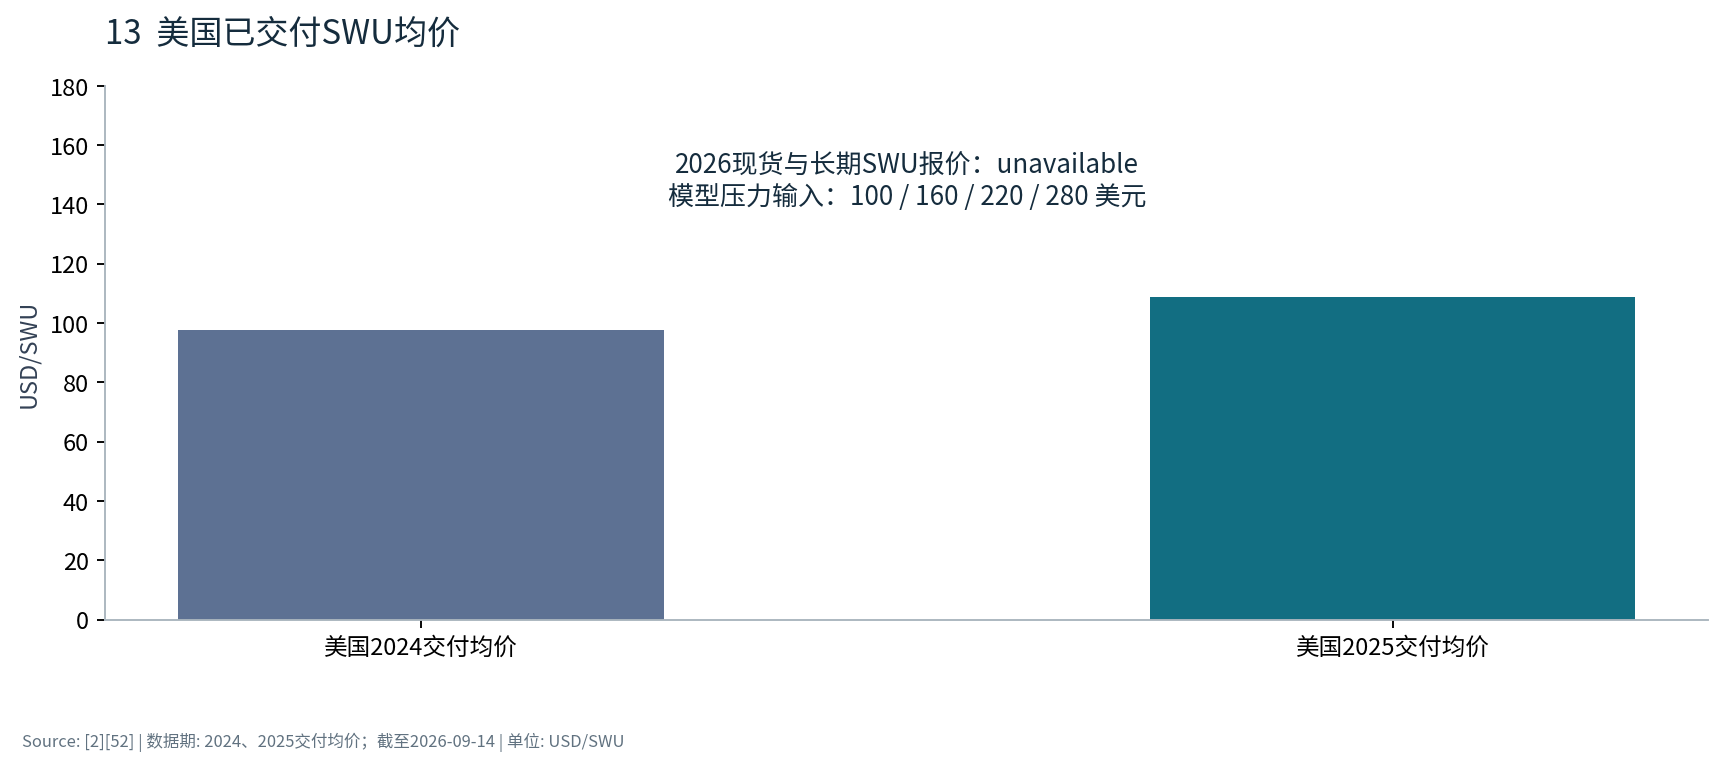
已交付SWU均价体现存量合同逐步兑现的结果。新签合同的边际价格和紧急交付成本可能与该均值相差较大,因此该图适合观察成本传导的方向,当前采购决策仍需对应期限的报价。
在本文的成本比较中,约294美元或211美元的临界值由所选铀价和转化价计算得到。它们是比较两种尾料方案的模型结果。读者可以在工作簿中替换价格,观察临界值如何随进料成本变化。
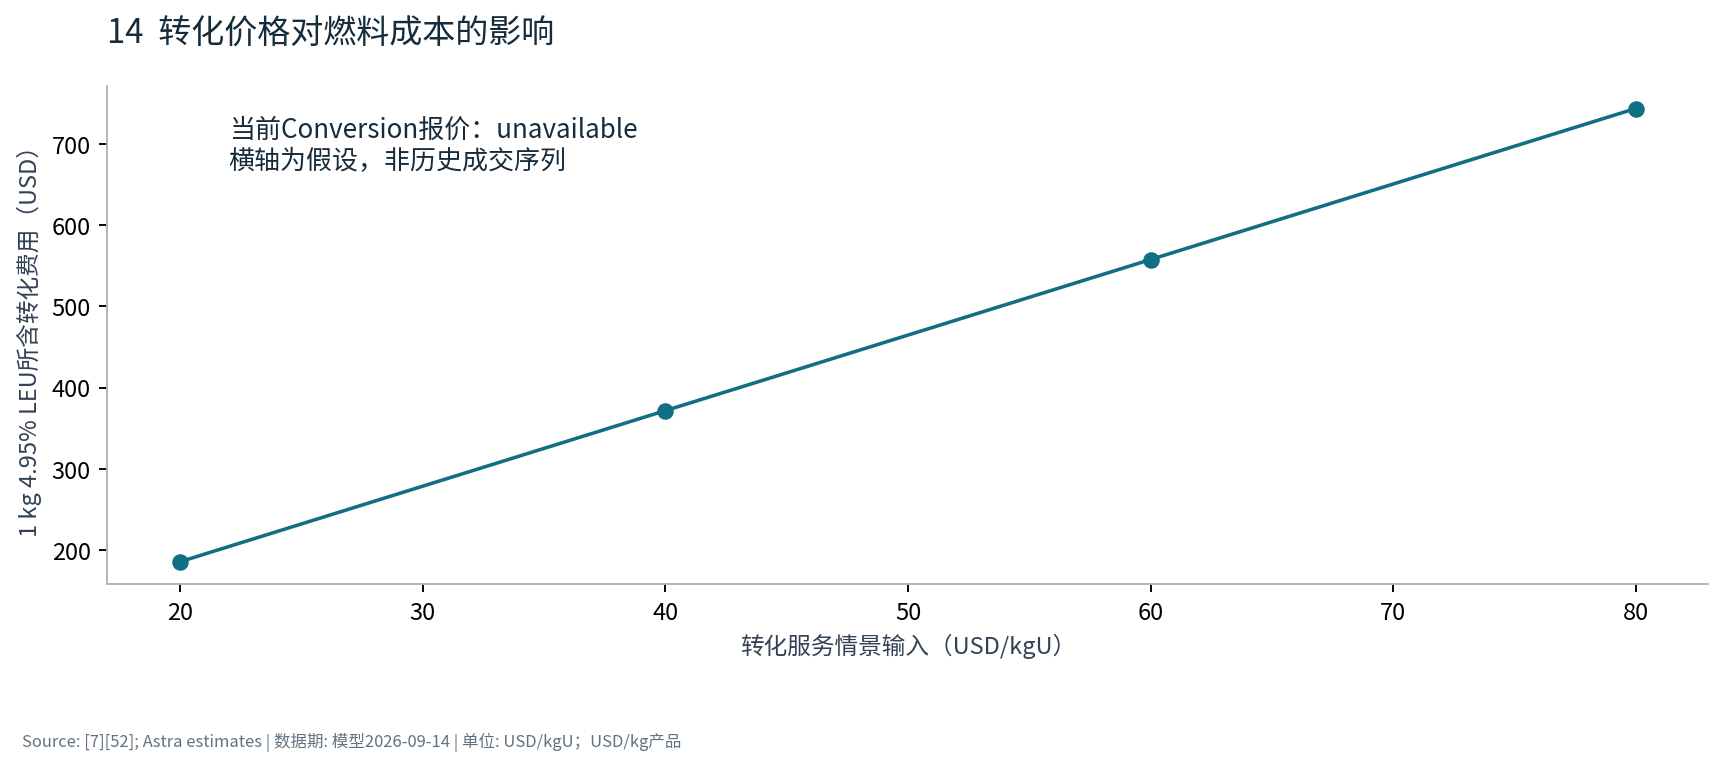
转化成本越高,增加天然铀进料的代价也越高。因而转化与浓缩同时收紧时,尾料选择受到两项约束:节省分离功可以缓解产能压力,额外进料又需要更多转化服务。具体结果取决于哪个环节更紧迫,以及买方已有的合同和库存。
这使核燃料价格传导具有反馈。天然铀和转化价格随需求上升后,提高尾料的经济吸引力会减弱。分析可在新的相对价格下重新求解,逐轮检验采购方案是否仍然成立。
部分先进反应堆采用高丰度低浓铀(HALEU),单位产品消耗的分离功高于传统轻水堆燃料。按19.75%产品、0.20%尾料和0.711%天然进料核算,每吨产品约需38.3吨天然铀和4.51万SWU。
若年产达到200吨,对应天然铀约7660吨、SWU约902万单位。这一规模对2030年代的服务供需具有影响。实际新增采购还要结合商业堆投运、政府已有材料、下混供应和其他进料路径计算。
Centrus现有试验级运行与商业扩产分别受不同合同约束。2026年披露显示,现有HALEU运行合同的后续选项受DOE预算和执行变化影响,商业扩产另有政府支持。收入预测需逐项核对执行条件与交付吨位。[24][12]
本文将2040年产品量设为50、200、500吨三档,采用逐步爬坡路径,并单列天然铀和SWU需求。普通轻水堆换料、快堆循环与特殊燃料采用各自口径。
LEU与HALEU的单位产品需求
| 民用产品方案 | 天然铀进料/吨产品 | SWU/吨产品 | 分析用途 |
|---|---|---|---|
| 4.95% LEU,尾料0.20% | 9.30吨 | 约8734 | 普通轻水堆工程基准 |
| 19.75% HALEU,尾料0.20% | 约38.26吨 | 约4.51万 | 先进堆燃料压力测试 |
| 未来HALEU订单 | 须核对交付吨位 | 须核对实际分配产线 | 意向订单不等于运行需求 |
HALEU的投资含义首先体现在专用产线、燃料加工和项目验收。较高的单位SWU需求赋予浓缩能力价值,商业堆的实际装料吨位决定这种价值何时形成收入。对现阶段的企业,应分别估算试验服务、建设合同和未来规模化销售。
本文的200吨基准属于2040年情景。它随缓慢爬坡进入年度模型,并逐年计算原料与SWU。随着堆型和燃料订单更明确,可以按实际产品丰度、进料来源及交付年份替换。这样既保留远期影响,也避免在近端现金流中提前兑现全部需求。
库存和长协如何影响铀价
物理需求和产能决定潜在压力,库存与合同决定压力何时进入市场。库存持有人可以提前吸收供应,也可以通过出售增加可交易物料;多年合同则改变未来各年的可售余量。中国与欧美买方的采购行为因此需要放在同一框架中观察。
中国的燃料采购同时服务于在建机组、现役换料和库存安排。公开海关代理统计显示,2025年天然铀相关进口约2.62万吨,同比增长约47%。摘要中HS284410项下化合物质量的折铀口径尚未充分澄清,本文采用0.67–1.00含铀系数估算区间。[37]
库存变化按进口铀金属当量加国产量、减燃料链投入及净转口和损耗计算。海外权益矿产进入进口统计后,在库存方程中计量一次。尚未交付的长协另列为未来取货权。
可靠的期初库存数据尚未获得,下图因此列示相对2024年末的累计变化。绝对库存和可用年数还需要期初存量、库存形态与调拨能力。进口数据目前更适合用于追踪库存增加的方向和可能幅度。
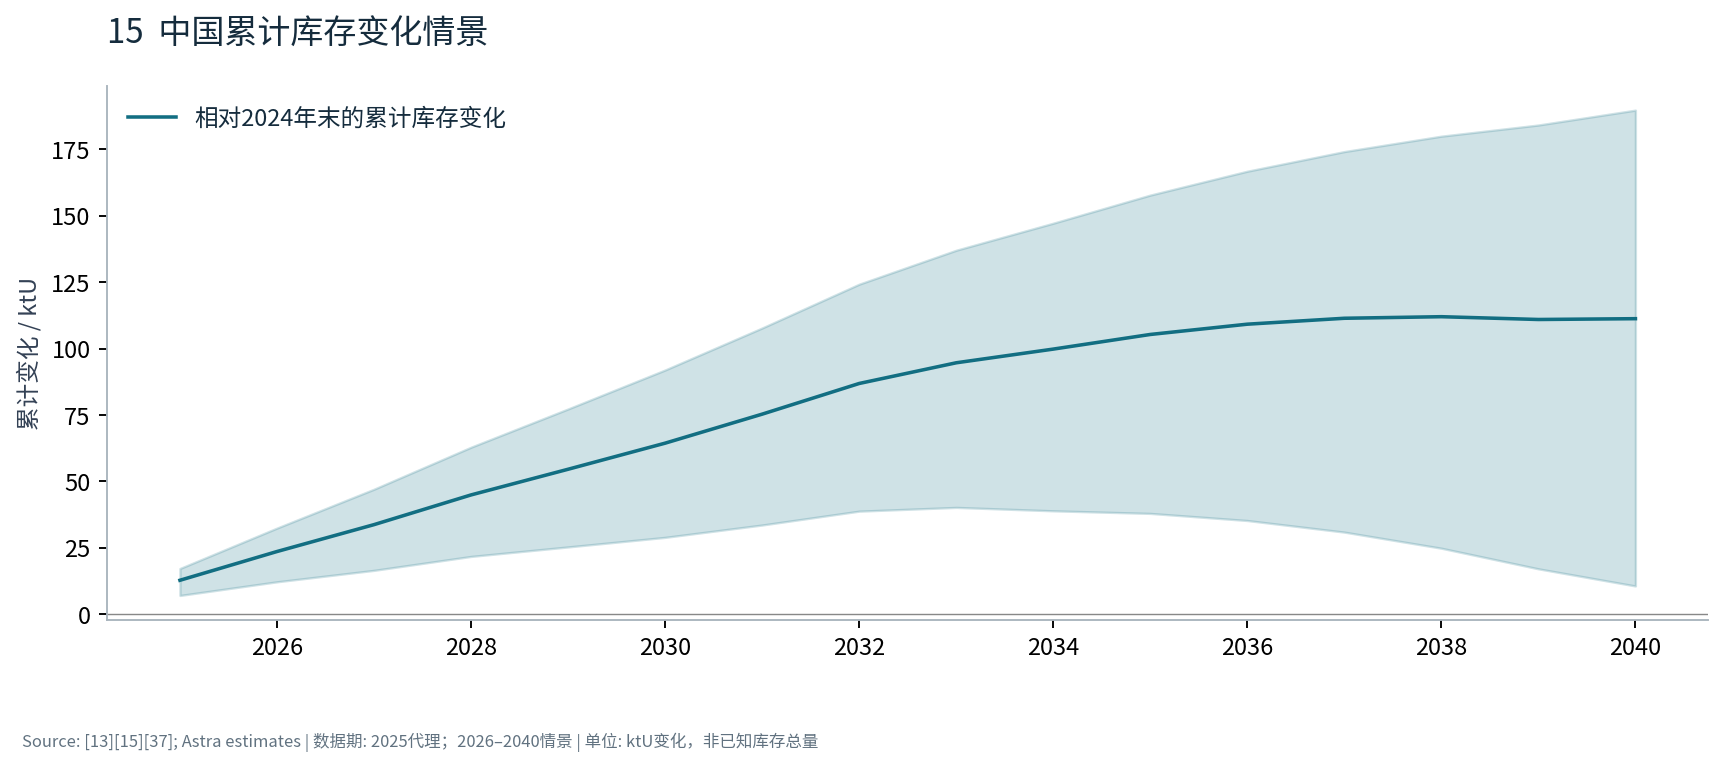
区间宽度主要来自进口折铀、国内供应与燃料投入等假设。期初库存未知时,相对变化仍有研究价值:持续的正差额意味着更多供应被保留在中国体系内,其他买方能够采购的余量相应受到影响。
绝对库存能覆盖多少年,还涉及库存所处环节和可用性。已经转化或进入燃料制造的物料,调拨范围与天然铀库存不同。本文因此保留绝对库存的条件输入,并把累计变化作为主要观察量。
中国采购通过两种方式影响全球市场。实际增库吸收当期供应,多年交付合同则占用未来产能。前者进入库存方程,后者改变矿山各年的可售余量。
例如,每年锁定1万吨U、持续十年的合同,名义总量为10万吨U。市场影响随年度交付计划逐步体现:签约减少未来可供其他买家购买的数量,物理交付再影响当期库存。
中国国内产量提高和海外矿山爬坡,将降低对其他供应来源的采购需求。这两个变量直接影响进口预测。中国铀业部分国内资源信息未公开,模型将相关缺失与产量假设分别保留。[30]
工作簿允许将2024年末可用库存设为当年需求的3–6年,观察绝对库存的敏感性。该区间依赖期初假设,默认输出仍以累计变化为主。下表列出基准需求路径,供采购和库存情景对照。
中国基准需求模型
| 中国基准模型 | 2025回溯 | 2030E | 2035E | 2040E |
|---|---|---|---|---|
| 有效装机/GW | 55.9 | 79.7 | 102.9 | 157.9 |
| 天然铀需求/ktU | 10.6 | 17.3 | 23.4 | 30.4 |
| 正常换料/ktU | 9.7 | 13.1 | 16.8 | 26.5 |
| 提前首堆/ktU | 0.9 | 3.7 | 5.8 | 2.9 |
中国长协的影响还取决于合同是否伴随新增供给。若长期承购帮助矿山完成融资,未来供应与合同锁定会同时增加;若主要锁定的是现有产能,其他买方可购买的余量更可能减少。因此,合同期限、对应矿山和是否支持扩建,比合同名义总量更有判断价值。
对股票而言,资源权益、销售合同和利润归属仍需分别核对。中国企业拥有海外矿权,可能提高体系内交付保障;上市公司获得多少利润,则由持股比例、包销价格、费用与关联交易条件决定。
美国采购需求的时间分布显示,长期补充合同的空间主要集中在2031年以后。2025年末,2026–2035年最高合同采购量约1.741亿磅,未覆盖需求约1.863亿磅。[3][4][5]
近端覆盖已经改善。2027、2028、2029年未覆盖量分别约235.8、603.6、824.4万磅,上年末相同年份分别约339.9、1152.2、1194.2万磅。三年合计下降约38%,说明买方已为这一交付窗口补充合同。
库存提供另一层缓冲。美国2025年公用事业库存约1.18亿磅,相当于当年装料约2.9倍;EU库存42522tU,相当于平均年度装料约3.6倍。库存包含多种化学形态和在制品,实际调拨和出售能力取决于所在环节。[2][9]
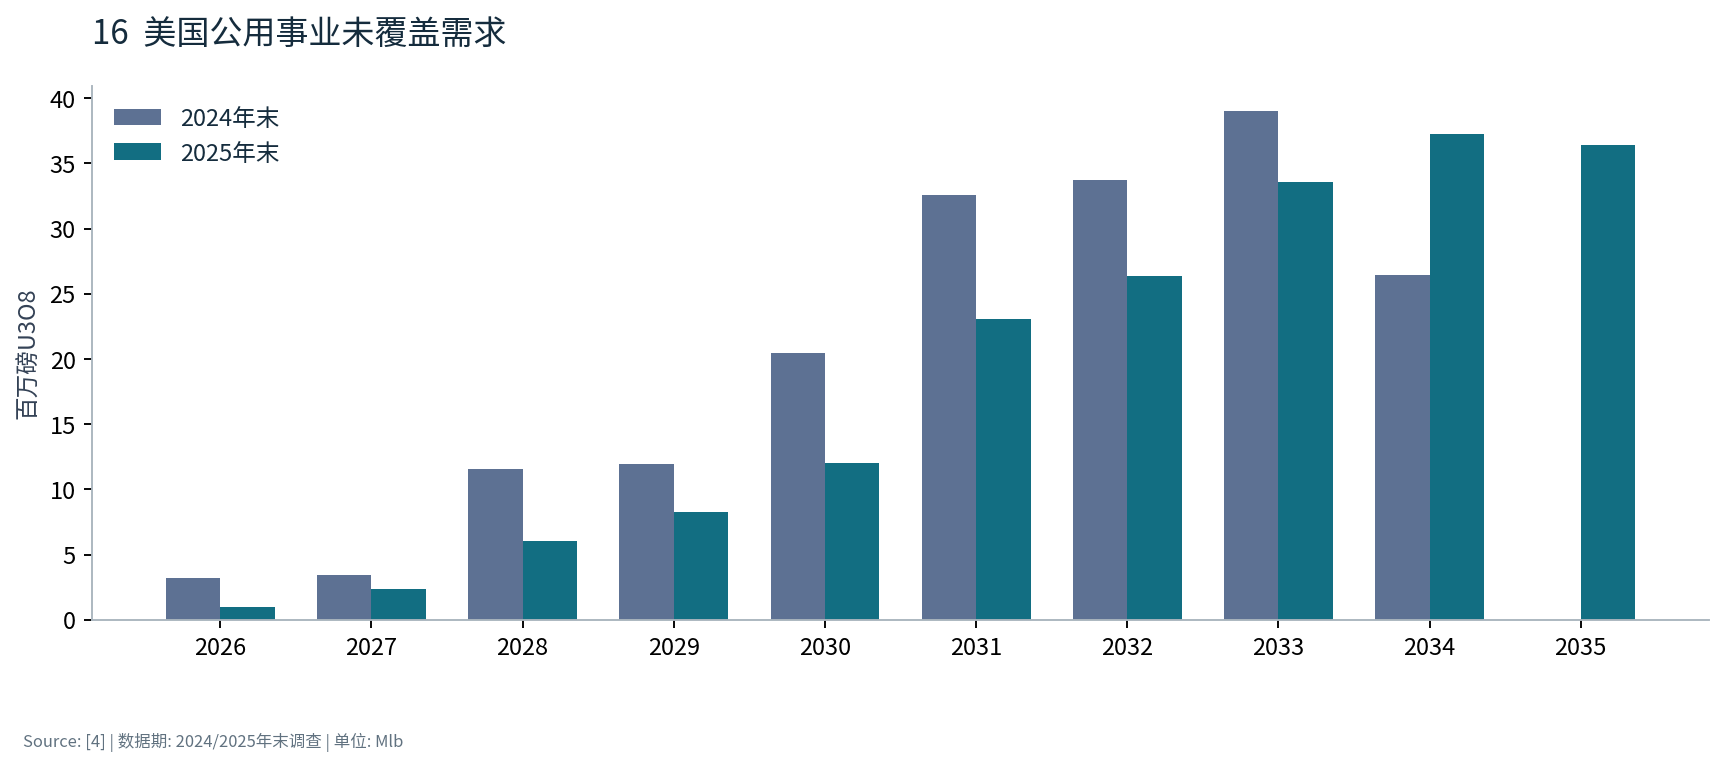
这张图最有价值的比较,是相同交付年份在两次调查中的变化。2027–2029年未覆盖需求下降,表明买方已经补充了采购安排,近端紧迫性相应降低。2031年以后的较高未覆盖量,则给后续签约留下空间。
随着时间推进,远期年份逐渐进入采购窗口,买方也会调整需求估算。因此跟踪时需保留固定交付年份的历史记录,区分主动补覆盖、机组需求变动和年份自然前移。三种变化对价格的含义不同。
采购压力增强时,通常需要观察四类信号:长期价格连续上升,签约量覆盖到期合同与新增需求,买方近端未覆盖比例上升,以及转化和浓缩交付期限延长。它们共同反映买方对未来供货的需求。
公开资料显示2025年长协签约约1.16亿磅,2026年截至8月10日可统计约3700万磅。后者为不完整年度,且可能漏计未披露的国家间或大型买方合同。当前证据对普遍加速采购的支持有限,后续需跟踪完整年度数量及合同交付期。[44][45]
2005–2007年的经验说明,长协补充周期与规模较小的现货市场可能相互影响。本轮评估需要结合当前库存结构、金融持仓和地缘安排,尤其关注实际交付期限、合同上下限和已占用的服务能力。
现货、长期价格、签约量与服务成本同步变化时,还应检查成交规模和企业合同结构,以估计能够持续进入企业现金流的部分。
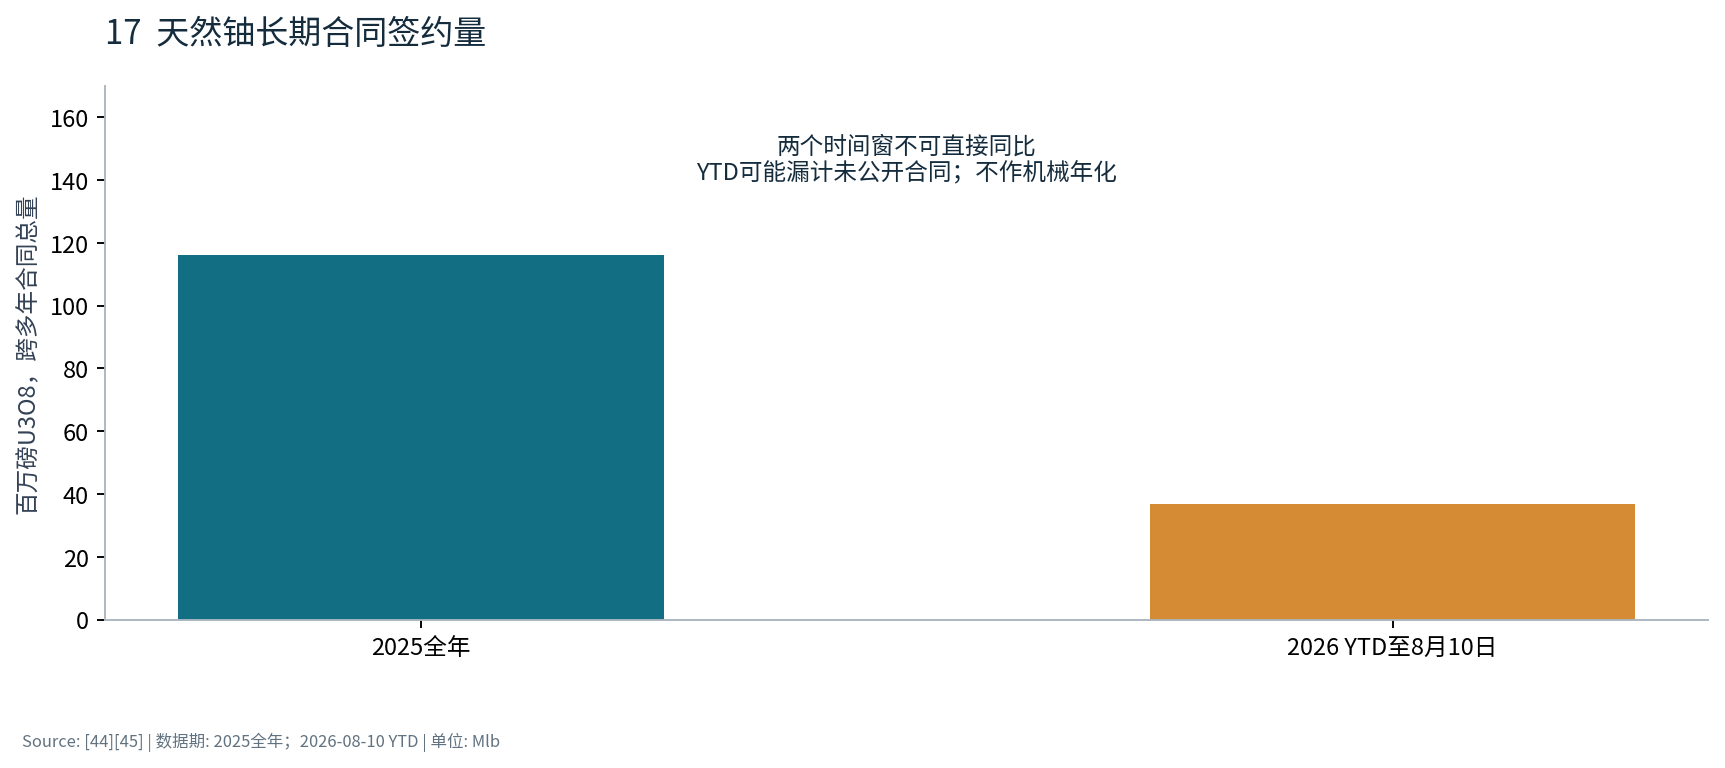
两个柱体对应的统计时间不同,能说明各自已披露的规模。判断签约周期是否加速,后续需要补入完整年度数据,并核对交付年限。一笔覆盖多年的大合同,会显著增加签约当年的总量,实际需求则在后续分期兑现。
价格与数量联合变化更有解释力。如果长期价格提高的同时,买方持续增加未来覆盖,说明较高价格正在被合同接受;若报价上升而成交稀少,对持续现金流的支持较弱。服务交付期限能够再提供一项独立验证。
合同覆盖、库存与服务交付压力最终会反映在价格中。2026年8月长期指标为96.50美元/磅,现货为89.68美元/磅,长期溢价约7.6%。这一价差显示市场愿意为未来供货确定性支付溢价。[1]
长期指标概括新签合同的经济条件。存量合同仍受原有基准、通胀调整、价格上下限影响。EIA统计的2025年美国实际交付均价为58.46美元/磅,反映此前签订合同的兑现。矿企的盈利弹性取决于各年交付量和合同重定价速度。[2]
2007年现货曾在短期内达到极端水平,随后回落。合同期限、库存持有人的出售意愿和金融资金进出,都会影响商品与股价的兑现顺序。本轮还需加入俄罗斯与西方供应体系变化这一变量,结合当前签约和交付数据判断价格路径。
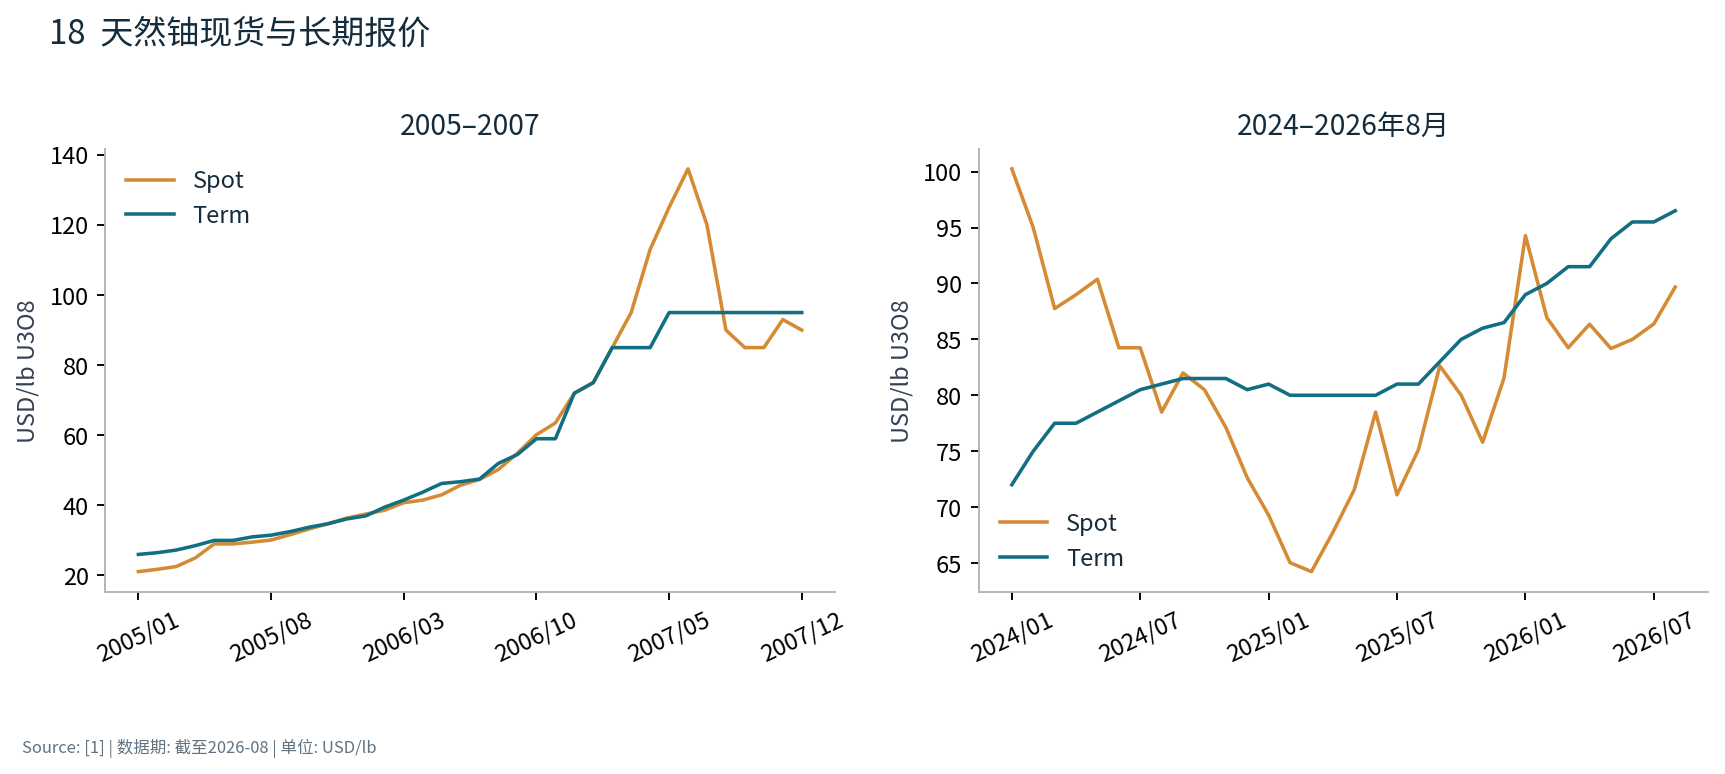
现货与长期价格分别反映边际交易和未来供货条件,企业实现价则由此前签订的合同决定。投资者持有矿企时,最终获得的是合同和成本变化所形成的利润,判断持有周期需要逐年跟踪这些条款如何兑现。
这也是商品顶部与公司利润顶部可能错开的原因。现货交易先变化,存量合同继续交付,新签价格再逐步改变利润。股价通常还会提前反映市场对后续现金流的预期。因此下一节将长期价格区间、短时现货压力和仓位调整条件分别列示。
价格情景与投资含义
供需和合同信息共同约束价格判断。当前基准模型支持燃料需求增长,全球原料仍有缓冲,西方交付面临阶段性替代压力。价格情景据此分别考虑供应兑现、库存释放、服务约束和多重断供,避免把单一远期高点延伸为整段经营价格。
2027–2031年价格情景(美元/磅)
| 情景 / 概率 | 长期合同区间 | 现货高位区间 | 持续条件 |
|---|---|---|---|
| Bear / 25% | 65–85 | 75–100 | 供应兑现;西方扩产快;库存释放 |
| Base / 50% | 90–115 | 115–145 | 部分延期;合同补库;服务约束 |
| Squeeze / 20% | 120–155 | 150–190 | SWU中断+产量低于计划+买方抢交付 |
| Tail / 5% | 150–180 | 200–250 | 多重断供+库存不愿出售 |
综合供给、区域交付和买方采购,本文采用四种价格情景。区间依据当前新合同指标、项目资金需求与库存释放机制设定。公开数据对短期库存出售意愿和合同灵活性的覆盖有限,价格弹性以情景判断处理。
Bear长期价格65–85美元/磅,对应供应兑现和库存释放;Base为90–115美元,仍能支持部分低成本项目。Squeeze长期120–155美元、现货150–190美元,需要更明显的交付风险。Tail现货200–250美元代表短时多重断供压力,矿山寿命估值另用长期假设。
按本文权重计算,长期区间中点约105.8美元/磅,比当前96.5美元高约9.6%。股票的额外回报主要需要由成本优势、产量增长、服务利润和工程兑现贡献。
2027–2029年的重点是俄罗斯供应替代与西方新增SWU交付能否顺利衔接。豁免、库存或更快扩产填补时间差时,应降低挤仓情景权重。下表将价格情景与调整条件对应。
价格情景的触发与退出
| 状态 | 时间窗 | 触发组合 | 退出方式 |
|---|---|---|---|
| Bear | 2027–2030 | 供应兑现;西方扩产快;库存释放 | Term<80且合同覆盖提高 |
| Base | 2027–2031 | 部分延期;合同补库;服务约束 | Term>115且交付风险稳定时降Beta |
| Squeeze | 2027–2029 | SWU中断+产量低于计划+买方抢交付 | Spot/Term>1.35且签约转弱 |
| Tail | 数周至数季 | 多重断供+库存不愿出售 | 价格脱离成交、库存开始释放即减仓 |
这里的价格区间用于检查投资是否依赖过强假设。如果一家开发商在Base长期价格下能够覆盖建设、维持和融资成本,股东回报主要需要验证工程兑现;若估值只有在高位价格长期维持时成立,则价格持续性本身成为核心风险。
从商品价格到每股价值,还要经过销售条款、经营成本、税、资本开支和股本。以完全未锁价的销售量为简化假设,收入增加首先扩大经营现金流,随后仍需支付项目支出。建设期间若增加融资股数,原有股东实际获得的每股增量会进一步变化。
因此,本文的研究顺序是先设可解释的价格情景,再逐家公司计算可获得的现金流,最后与报价比较。下表将主要投资假设和验证数据汇总,也为后续月度调整提供依据。
前述分析将投资判断归纳为下表。核电扩张、俄罗斯供应替代和新矿延期已经得到较多公开讨论;进一步研究的价值,集中在实际交付时间、可增加的产量与每股现金流。
表中的认知程度依据公开叙事和公司披露作定性判断,缺少完整持仓与卖方预测分布的验证。判断超额收益需要同时满足三个条件:传导机制成立,经营结果超过预期,当前价格仍留有空间。
设备订单可以沿核准、采购、验收与回款逐步核对。第二部分转向美国和中国的核工业资本开支,分析这些支出如何进入上市公司的收入与利润。
主要投资假设与验证数据
| 假设 | 当前认知 | Alpha空间 | 需要的数据 |
|---|---|---|---|
| 核电复兴 | 高 | 有限;项目兑现比口号重要 | 实际开工、退役、投运 |
| AI/数据中心推动核电 | 高 | PPA条款与新增现金流 | 电价、开工付款、交付期 |
| 铀矿偏紧 | 高 | 供应时点与成本误差 | 产量、井场、酸、资本开支 |
| Utility补库 | 中高 | 覆盖期限分布 | 逐年未覆盖量、成交数量 |
| 俄罗斯—西方分裂 | 高 | 有效交付槽位的缺口 | 豁免、许可证、实际SWU交付 |
| SWU涨价→尾料上升 | 中 | 参与替代的实际规模 | 合同尾料、产品丰度、进料量 |
| HALEU占用SWU | 中高 | 时间与吨位常被混淆 | 已签燃料吨数、产线验收 |
| 首堆装料 | 中 | 采购提前期 | 逐机组首批燃料交付 |
| 中国锁货/库存 | 中,数据弱 | 交付权与自由流通量 | 海关HS、库存口径、合同期限 |
| 新矿延期 | 高 | 各项目概率不同 | 融资、工程量、产能利用 |
| 转化/浓缩更稀缺 | 中高 | 可获利润与可投资载体 | 新合同价、可用产能、资本回报 |
核心问题与调整条件
| 问题 | 判断 | 主要证伪条件 |
|---|---|---|
| 地质资源 | 当前资源总量充足,重点在产能兑现 | 经济可采储量大幅下修且新项目持续失败 |
| 五年交付风险 | 有;西方服务环节更突出 | 新增产能与许可替代及时、库存释放 |
| 近期供应约束 | 近期偏向西方浓缩/转化槽位;特定堆型制造 | 有效交付能力快于需求增长 |
| 90–100美元长期价 | 能激励部分供给;不保证时点 | 高价下仍无FID,或成本持续失控 |
| 2027–2029窗口 | 条件性风险窗口 | 进口替代平稳、签约未加速、库存稳定 |
二、核工业投资与设备盈利
核电建设和燃料体系扩产会形成设备、工程与维护支出。对上市公司而言,资本开支需要经过采购、制造、验收和回款才能成为股东现金流。美国与中国的项目结构不同,受益企业也应分别分析。
美国:重启、浓缩扩产与BWXT订单
核工业投资为设备商提供另一条盈利增长路径。近期需求主要来自现役机组增容、延寿、维修与重启;先进核能先形成工程和试验收入,后续制造规模取决于融资、燃料与项目投运进度。
Palisades、Crane和Duane Arnold的联邦贷款上限分别约15.2亿、10亿和19亿美元。这些融资安排支持项目推进,年度资本开支按实际施工和付款进度确认。[46]
DOE的27亿美元浓缩合同包含三笔各9亿美元支持。资金对应资格、里程碑和执行条件,企业满足合同要求后确认收入与现金。市场规模按具体合同统计,相关早期拨款授权单独记录。[12]
军用核工业的订单主要来自海军推进系统、NNSA设施与维护合同,其驱动更接近预算和项目执行。本文使用公开商业订单分析经济归属,民用天然铀供需表保持相应的统计范围。
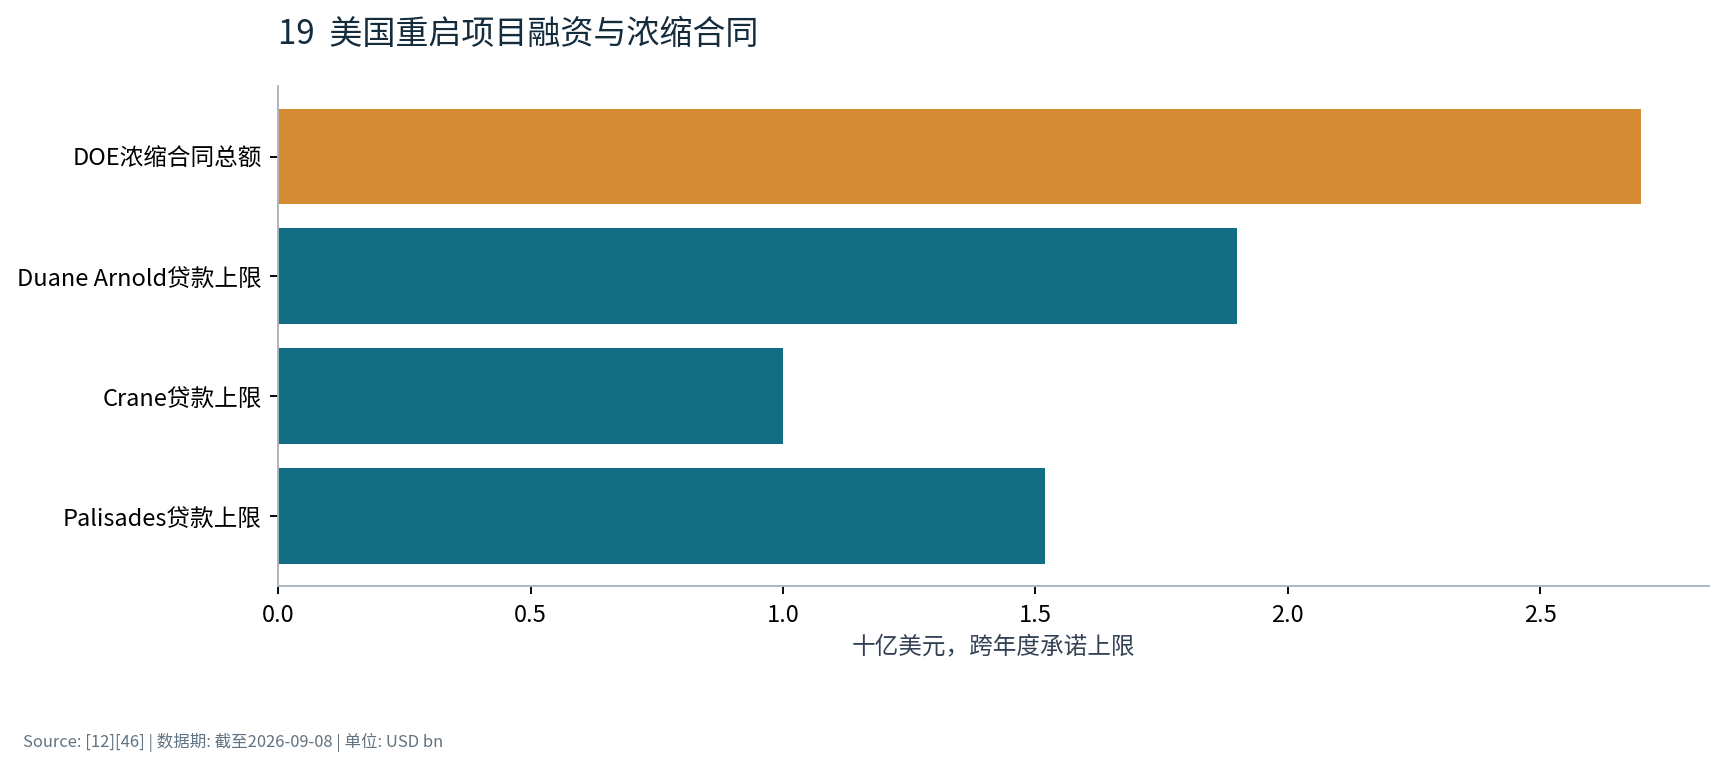
图中融资安排的期限和确认方式不同。项目贷款为建设资金提供来源,具体设备采购仍随项目推进发生;浓缩合同则取决于承包商达到约定里程碑。估算设备市场时,需要继续核对采购内容、供货方和付款节点。
同样金额的支持,对企业价值的影响也取决于企业需要投入多少自有资金。可直接形成服务收入的合同,与要求先建设大型资产的合同,在资本占用和回款风险上有差异。选择受益公司时,应把新增利润和新增资本同时计入。
BWXT提供了从核工业支出观察上市公司收入的实例。截至2026年6月末,在手订单83.98亿美元,高于2025年末72.61亿美元,增量主要来自政府业务。约55%预计在2027年底前确认,在手订单中22.56亿美元尚未获拨款。[23]
不同合同对收入、利润和现金的影响有时间差。长周期材料采购先增加订单和备料,制造与验收随后带来收入。项目变更及一次性有利调整也影响季度利润率,需要结合合同进度观察。
公司2026年自由现金流指引为3.45–3.60亿美元,对应最后可核验报价的股权FCF收益率约2.6%。当前估值已包含订单确定性的溢价,后续回报取决于盈利增长和现金兑现。
政府与民用业务的周期差异有助于收入稳定。评估这种稳定性的股东价值,还需核对合同利润率、预算落实和资本投入。公司深度部分进一步给出估值与条件买点。
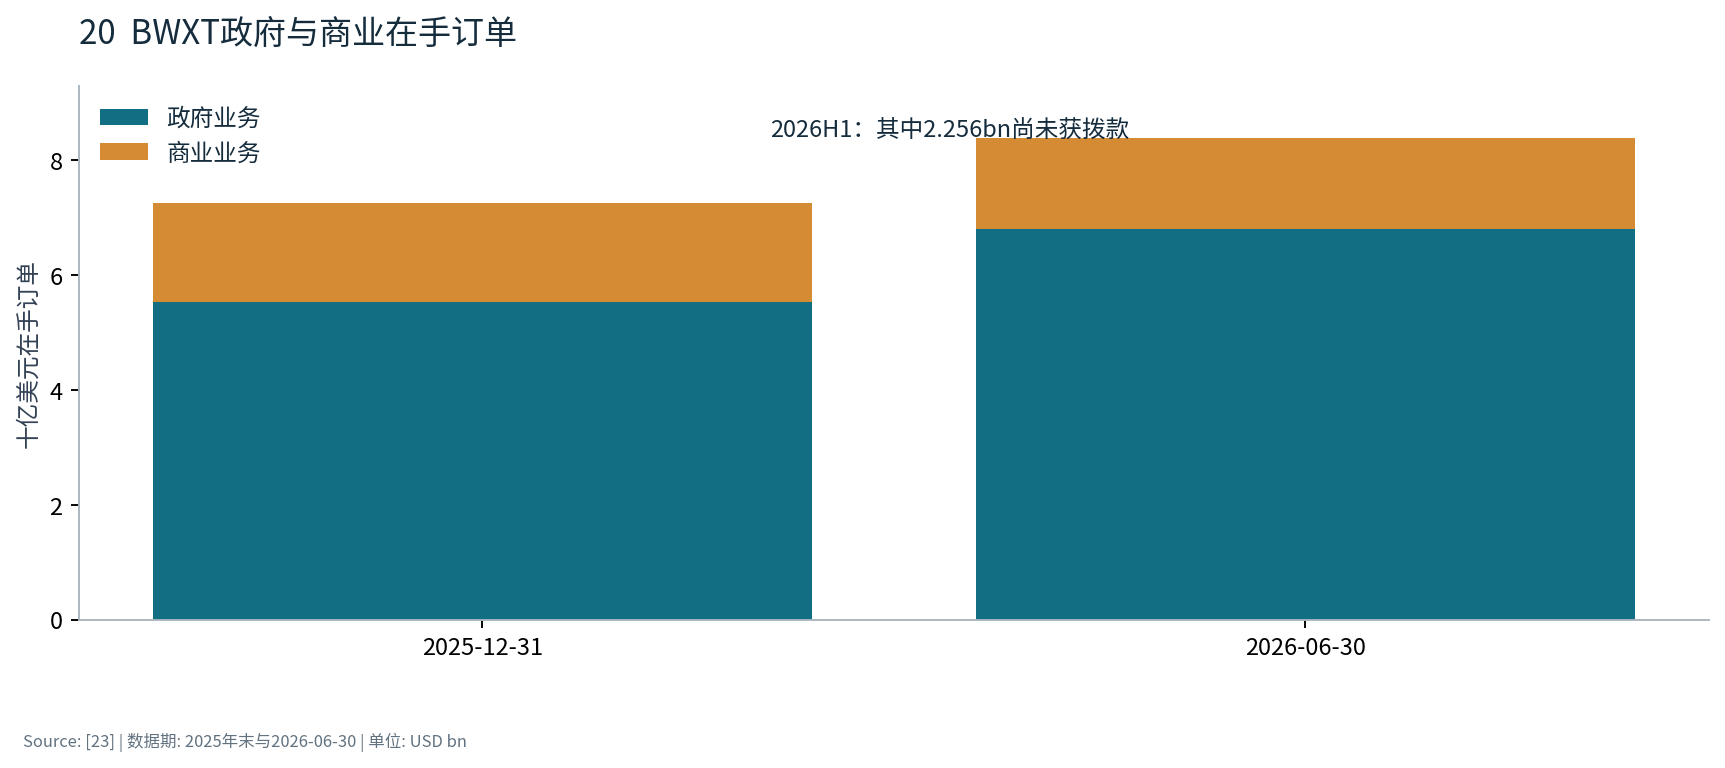
订单增加为未来收入提供了基础,约55%计划在2027年底前确认,则给出了可观察的兑现窗口。接下来应比较实际收入确认与该窗口是否一致,并检查新增订单能否补充已经完成的工作量。
现金流还取决于材料采购、在制品和客户付款。若收入按期增长,营运资金持续占用现金,估值仍需计入资金成本。BWXT当前较低的FCF收益率意味着市场对长期增长已有预期,新增订单的利润率和现金转化决定这一溢价能维持多久。
中国:在建机组与核级设备交付
公开行业统计显示,2025年核电工程建设投资约1610亿元。核准、正式开工和年度支出分别反映项目的不同阶段。本文以建设队列安排年度投资,全国工程投资与运营商资本开支按统一口径处理。[35][36]
资金首先流向土建与长周期设备,随后进入安装、调试和验收。核主泵、核级阀门、蒸汽发生器、压力容器与控制系统具有较长的认证和制造周期。K1电机、主氦风机等产品的采购量按具体堆型配置计算。
本文2026–2030年工程投资基准路径为1700、1850、2000、2100、2200亿元,由建设队列与成本增长假设推算。高温气冷堆、快堆和燃料循环项目的设备机会,需结合各自技术路线与国产化进度单独评估。
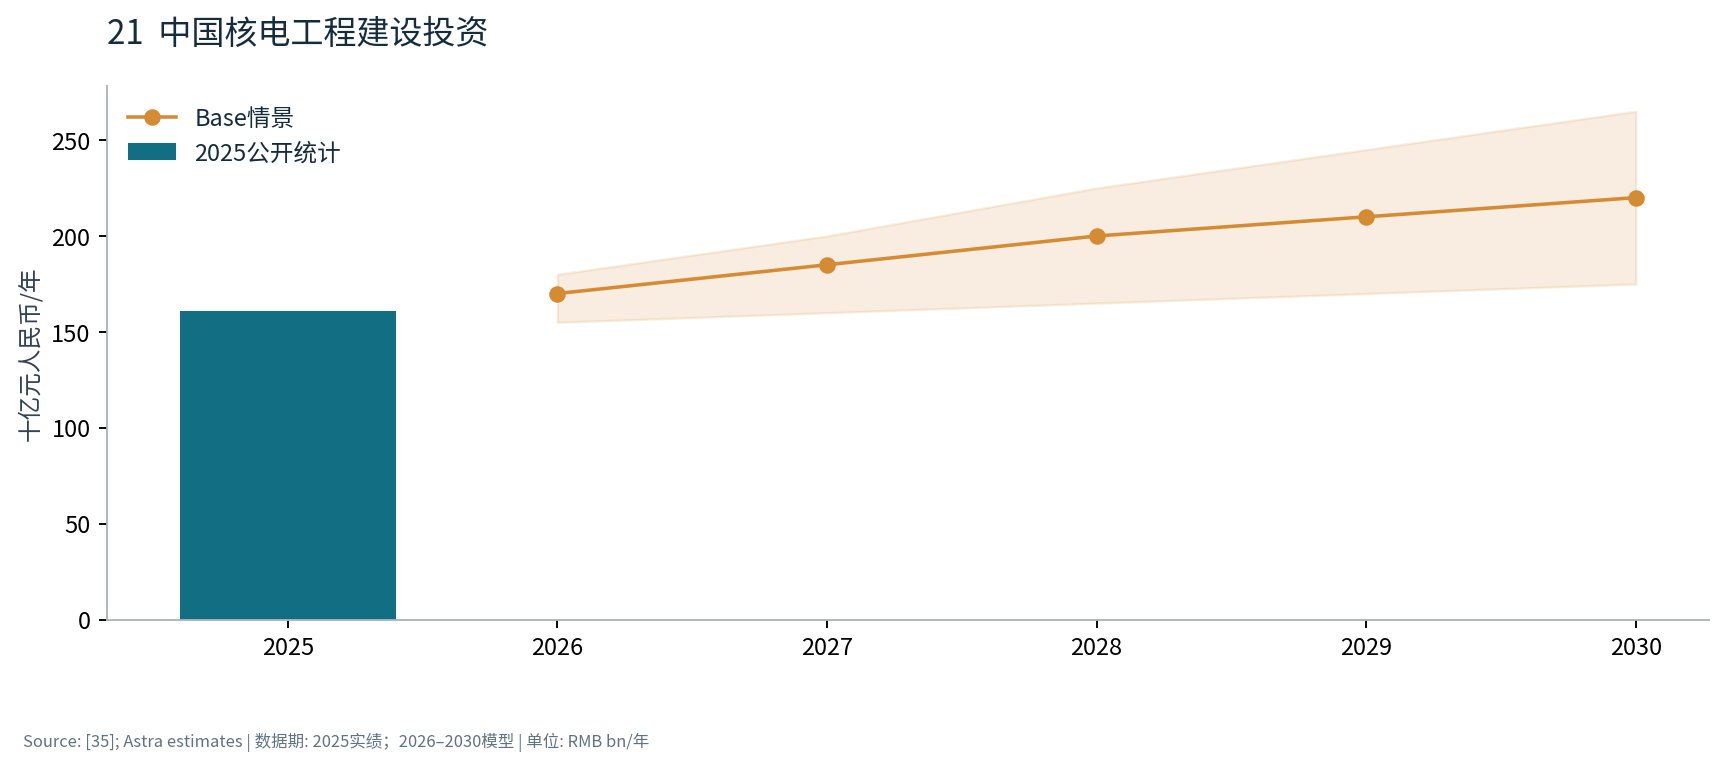
这条资本开支路径由建设队列形成。已有项目会继续消耗工程资金,新核准项目逐步加入采购和施工。单年的核准数量主要改变后续支出分布,设备企业的收入则还要等到生产、交付或相应合同确认节点。
因此,预测核级设备盈利时,应从全国建设队列进一步缩小到堆型和产品。某种阀门或电机每台机组的使用量、供应商份额和验收日期,决定一家公司的可获得订单。行业投资总额可以判断方向,公司的产品清单才决定具体利润。
核级认证使供应商取得交付资格,股东回报随后取决于价格、制造效率和资金周转。大型国有买方拥有议价能力,供货商需要承担质量追溯、测试设施和长周期备料成本。
佳电2026年上半年核电业务收入约8.41亿元、毛利率47.25%,较上年同期提高。公司披露强调当期产品结构,因此盈利预测需要结合核主泵等产品的交付批次,估计可以持续的利润率。[29]
江苏神通同期新增订单约9.27亿元,其中核电约3.08亿元;总收入约10.08亿元、归母利润约1.51亿元。收入同比下降、利润基本持平,下一阶段重点是核电订单按期验收后的收入和现金贡献。[28]
未来两年可依次核对新订单、验收收入、毛利与经营现金流。订单增长若持续伴随存货和应收增加,将提高营运资金需求。估值应计入这部分资金成本,并扣除归属于少数股东的利润。
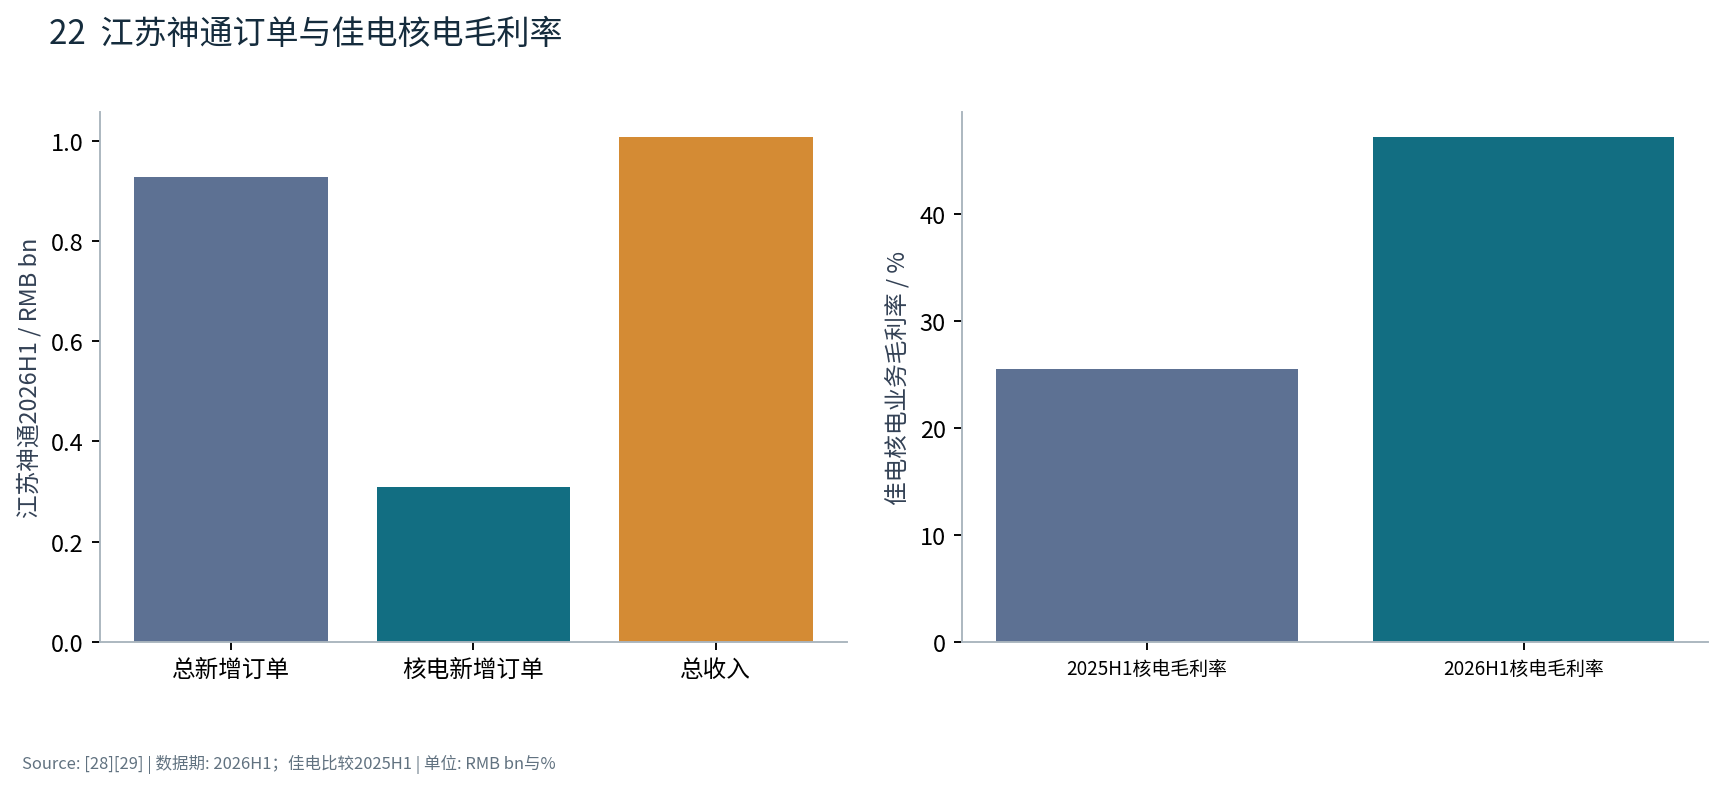
江苏神通的订单和佳电的核电毛利率展示了价值兑现的两个阶段。前者更接近未来交付来源,后者反映当期已经交付的产品结构。连续跟踪时,应查看前期订单怎样进入后期收入,并用对应产品的成本与回款解释利润质量。
如果高毛利来自一批集中验收的产品,后续季度可能回落;若同类高毛利产品在订单中持续占比提高,正常化盈利才有上修依据。两种情况在当期报表中可能相似,订单批次与现金回收能够帮助区分。
设备环节的研究窗口通常出现在预期与确认之间。市场可能已经知道核电建设增加,对订单何时验收、哪个产品占比提高、需要多少营运资金仍存在不同判断。逐批次跟踪可以把这种差异转化为可检验的盈利预测。
估值上,核级认证有助于稳定客户关系,正常化利润仍要结合竞争和采购条件。持续的高资本回报,需要新增利润高于维持质量体系、备料和扩产的成本。下一部分据此区分设备商、矿山与运营商的估值方法。
三、公司研究与估值
产业增长需要落实到企业可获得的收入、利润和现金,再与买入价格比较。本部分按各公司的业务和资本结构建立情景。估值截至2026年9月,所有未来盈利和倍数均为作者假设,条件买点同时要求经营前提成立。
估值方法与横向比较
经过前述分析,核工业的投资机会可以按现金流来源分类。生产商看合同价格与产量下的自由现金流;开发商看风险调整NAV和融资稀释;浓缩企业区分现有贸易、服务合同与在建产能;设备商看订单、利润率和资本回报;运营商看电价、套保、停机和增长支出后的现金流。
表中五家公司分别对应设备订单、电力现金流和新矿建设,是后续重点观察对象。列示价值折现至2026年,条件买点要求价格与经营前提同时满足。随后再比较17家公司的估值方法与资产质量。
重点观察公司与条件买点
| 公司 | 条件买点 / 币种 | 基准价值* | 持有与催化剂 | 退出/失效 |
|---|---|---|---|---|
| BWXT | 120–135 USD | 148.8 USD | 2–4年;政府订单转收入 | FCF兑现不及预期或估值过高 |
| 002438 | 11–12.5 CNY | 15.2 CNY | 2–3年;核级阀门交付 | 核订单不增长、回款转差 |
| 000922 | 9.5–10.8 CNY | 13.3 CNY | 2–3年;主泵/电机产品结构 | 高毛利不可重复、少数股东分走增量 |
| VST | 120–135 USD | 163.6 USD | 2–4年;套保滚动、PPA | 增长后FCF低于模型 |
| DNN | 1.24–1.51 USD | 1.77 USD | 3–5年;Phoenix建设/爬坡 | 延期、超支、资金结构恶化 |
实物铀工具提供直接商品敞口,回报受铀价、保管费和折溢价影响。URA、URNM等ETF通过多家公司分散单一项目风险,实际敞口取决于成分股与矿商权重。选择工具时,需要核对其收入来源与所判断的行业变量是否一致。
下图将各公司基准价值统一换算为相对当前报价的幅度,便于比较情景中的回报空间。不同公司的估值方法和输入可靠性各异,阅读时应结合下一部分的财务假设与项目进度。
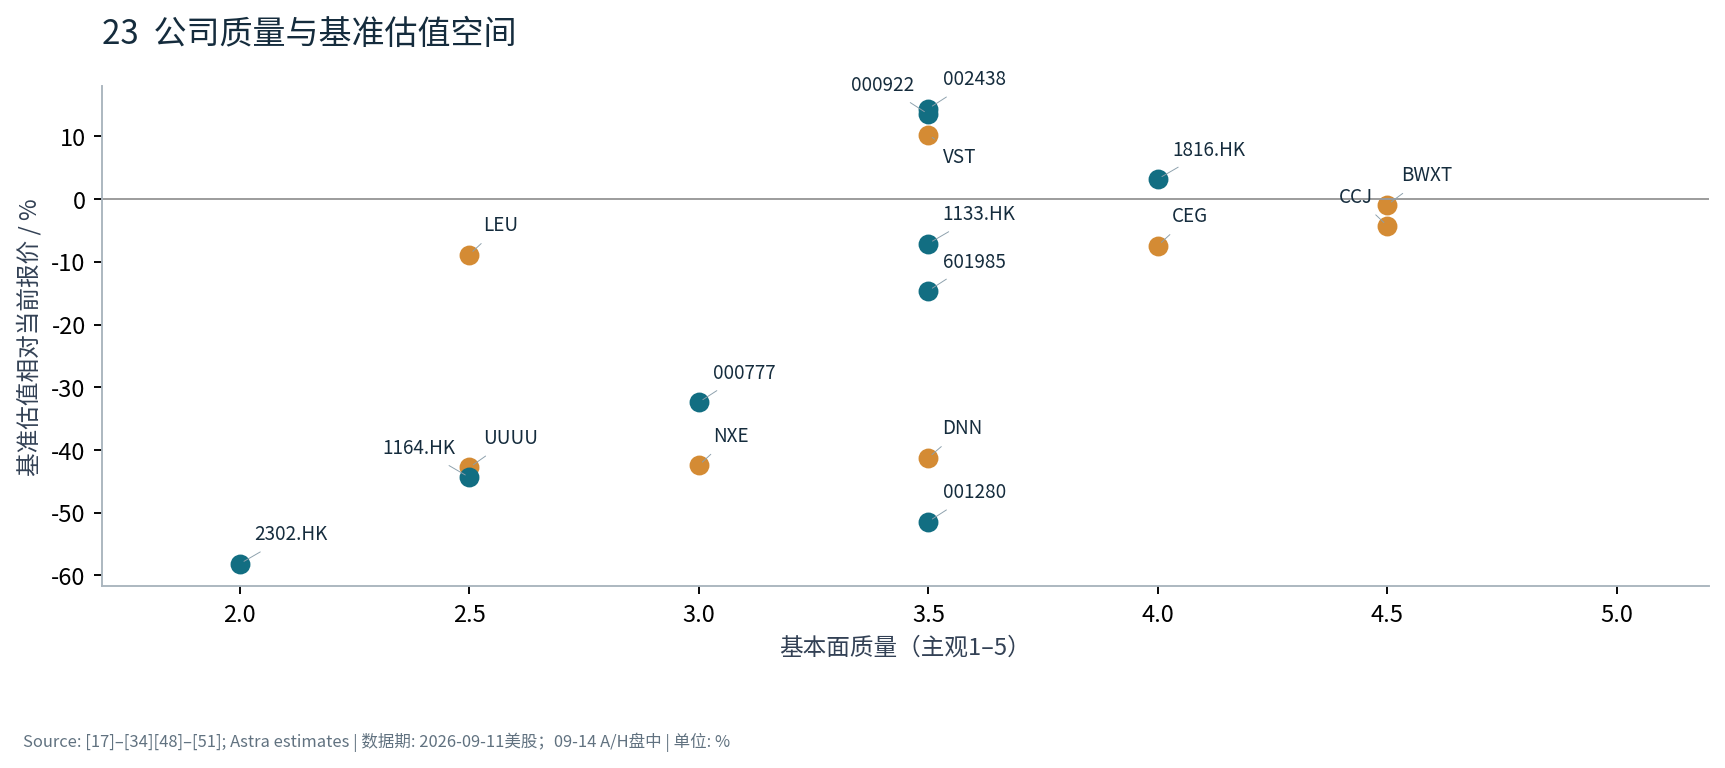
图中的纵轴由不同估值方法换算而来,表示本文基准情景相对报价的空间。位于零线附近的公司,需要后续经营改善或更低买入价增加回报;高于零线的公司,也需考虑模型输入可靠性与经营波动。
横轴的质量判断侧重资产与经营基础。较高质量可以降低部分执行风险,价格中已经包含的溢价仍需由未来现金流兑现。具体选择应结合下文每家公司的估值方法、资金需求和验证条件。
开发项目NAV从各年销售收入开始,扣经营成本、维持支出、税和建设资金,将未来现金流折现后按经济权益归属,再加可用资产、扣债务,并除以相应股本。建设延后会同时改变收入时点、资金占用和可能的融资需求,因此NAV对时间和股数较敏感。
对已有盈利的企业,本文主要将2028年EPS或增长后每股FCF乘以情景倍数,再以10%折现两年。折现值是2026年条件价值。选择倍数时,盈利持续性、业务组合和资本回报共同作用;模型中的具体倍数均为作者假设。
这两类方法都需要统一资产范围。处置业务之后,先调整持续盈利,再计算出售所得;可转债采用偿债或转换口径时,债务和股数要同步调整。财务口径一致,产业判断才能正确传入每股价值。
低成本储量、高品位和认证能力决定资产质量,买入价、建设时间、资金缺口与股本则决定每股回报。开发商在乐观情景中的上行幅度较大,同时承担较高的本金损失风险。
下图以1–5序数评分比较质量、估值和情景弹性。市场共识程度依据公开叙事判断;实时基金仓位数据尚未获得。评分用于分类和提出研究问题,各档允许并列。
UUUU需要分别验证铀与战略材料业务;中核科技的利润来自阀门订单和交付;中广核矿业与中核国际还需分析贸易、权益资产及关联交易。各公司的估值均按这些业务特征建立。
以下逐一分析17家公司,列出主要资产、盈利驱动、估值情景、条件买点和退出条件。估值统一以2026年9月为基准,EPS与FCF情景主要采用2028年结果,再以10%折现两年;开发商采用项目现金流模型。
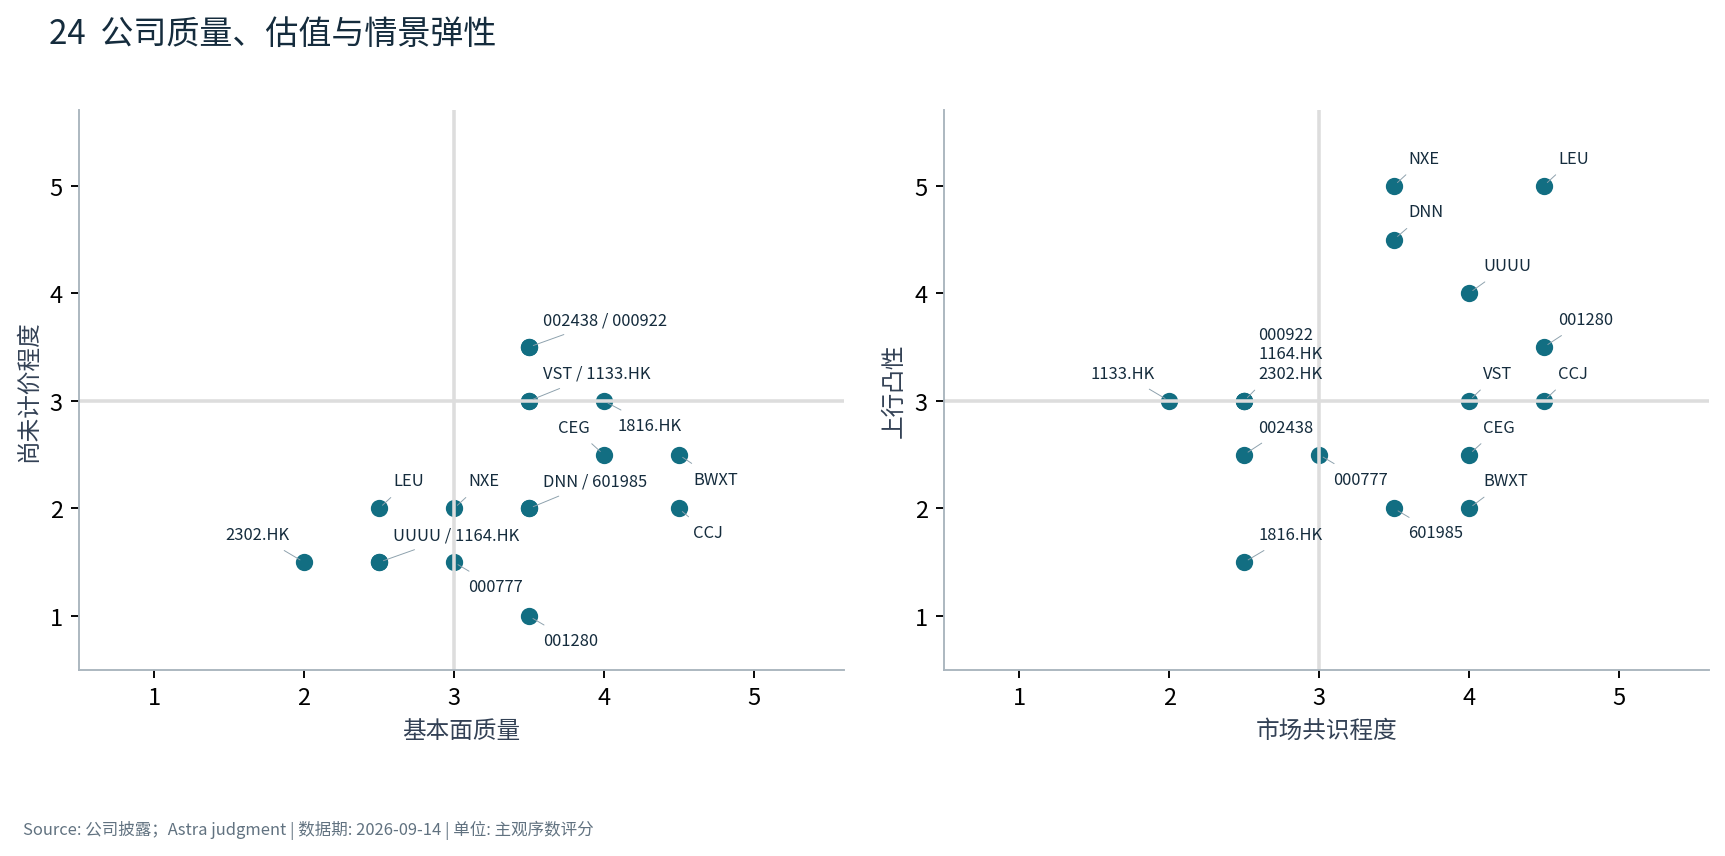
矩阵用于把不同研究问题分开:资产质量如何,价格反映了多少乐观预期,公开叙事是否充分讨论了该逻辑,以及乐观情景对股价有多大影响。序数评分提供方向,最终价值仍回到现金流和股数。
对开发商,较强的上行情景弹性往往伴随更大的建设和融资风险;对设备商,回报更多依靠利润增长与估值变化。下面按业务逐家展开,说明从产业判断到每股价值之间还需要完成哪些验证。
Denison Mines:DNN
DNN的Phoenix项目已进入建设。2026年2月作出最终投资决定(FID),3月启动施工,后续价值主要取决于工程和生产兑现。项目储量56.7百万磅、有效权益95%,估值按逐年开采现金流计算。[18][19]
2026–2027年主要支出建设资金,2028年为目标首产年份,2029–2031年验证产量与回收率。模型采用合计56.7百万磅、覆盖11个日历年的产量路径。2023年披露的运营成本为6.28美元/磅;为覆盖经营、维持与其他费用,模型使用30美元/磅综合代理,并另扣初始资本支出和所得税。
NAV对流动资产和融资股本较敏感。基准暂设液态资产4亿美元、债务面值3.45亿美元、股数8.92亿,均需与最新报表核对。净资产每变化1亿美元,对应约0.11美元/股。1.77美元基准值应结合这些代理输入理解。
Phoenix进入建设后,项目消息对价值的作用也随之变化。融资可用性、井场进度和预算控制逐渐成为核心变量;首产后则转向回收率、产量和单位成本。研究需要按阶段更新风险,而每股NAV还需持续核对资金余额与股本。
DNN的潜在吸引力来自低成本生产兑现后的现金流。提前买入意味着承担建设资金占用与爬坡风险,因此买点需要与当前阶段对应。工程顺利可以提高实现概率,股价同时上涨时仍要重新检查预期回报。
可转债初始转换价约2.92美元,并有上限4.32美元的现金结算capped call安排。模型主表按债务偿还口径扣面值,没有同时添加转换股数。转换压力表则把面值移除、增加相应股数,并说明套保可能抵减经济摊薄;两种口径不能混搭。[49]
当前3.02美元包含较强的项目成功预期及其他资产价值。DNN的建设里程碑较清晰,适合保留在观察名单;买入条件仍需结合工程证据与估值区间。
| 项目 | 研究结论 |
|---|---|
| 最近报价 / 币种 | 3.020 USD;2026-09-11 quote |
| 估值方法 | Risk-adjusted project NAV + other assets + liquid assets − debt; / assumed FD shares |
| Bear / Base / Bull | 0.57 / 1.77 / 3.61 USD |
| 条件买点 | 1.24–1.51 USD |
| 观察期 / 加仓证据 | 3–5年;建设按预算、冻土/井场和首产节点兑现 |
| 退出 / 核心假设失效 | 投产延后>12个月或资本成本>预算20%;价格达到Bull且未进一步去风险 |
| 最大风险 | ISR回收与工程放大;融资 |
Energy Fuels:UUUU
UUUU的毛利来自铀、稀土和其他战略材料的加工与销售。未来现金流主要取决于White Mesa及相关原料采购、分离和销售能力。各业务需要分别验证交付量、产品价差和资本投入。[21]
2026年二季度净亏损约3360万美元,铀销售31万磅、实现价80.48美元/磅。公司披露约9.96亿美元营运资本,包括5840万美元现金和8.783亿美元可交易证券。估值按资产流动性与价格风险评估可用资金,并计入项目后续支出。
模型分开估计铀资产、稀土项目、其他期权和可用液态资产,再扣未来项目资金负担。Base为8亿+8.5亿+1.5亿+8.5亿−6.5亿美元,除以假设2.7亿完全摊薄股数,约7.41美元/股。每一项都是SOTP情景,稀土价值没有可靠的成熟FCF锚,可信度低于设备商盈利估值。
UUUU的不同业务处在不同现金流阶段,资产加总需要处理它们共同使用的资金。稀土项目的估值若已包含未来利润,就应同时包含达到该规模所需的建设和周转资金;流动资产也需扣除已承诺用途后评估其可用程度。
下一轮判断最有价值的证据,是商业批次能否持续销售并产生现金毛利。收入增加而库存、应收和资本支出增长更快,可能延后股东获得现金的时间。SOTP中的项目价值应随这些经营结果逐项更新。
2026–2027年跟踪建设与客户认证,2028–2030年验证商业产销、产品价差、成本和营运资金。扩产的股东回报取决于新增毛利能否覆盖建设与周转资金,以及产品供应增加后的价格。
当前12.95美元接近本模型Bull的13.52美元,市场已给予战略材料业务较高价值。后续需要用交付吨位、现金毛利和资本回报核对这一预期。
| 项目 | 研究结论 |
|---|---|
| 最近报价 / 币种 | 12.950 USD;2026-09-11 quote |
| 估值方法 | 2026 scenario SOTP (USDm) / assumed 270m FD shares |
| Bear / Base / Bull | 3.52 / 7.41 / 13.52 USD |
| 条件买点 | 5.50–6.50 USD |
| 观察期 / 加仓证据 | 3–5年;连续商业稀土交付、现金毛利为正、融资负担下降 |
| 退出 / 核心假设失效 | 现金消耗超预算或平台价值需要持续追加资本;接近Bull分步退出 |
| 最大风险 | 稀土价差、技术放大、并购摊薄 |
BWX Technologies:BWXT
BWXT主要出售核工业制造、服务和长期工程能力。政府业务与海军推进、国家核设施有关,商业业务包括核电组件、检测与服务。它对铀价的直接敏感度低,对订单节奏、劳动力、产能和合同利润率的敏感度高。[22][23]
2026年调整后EPS指引4.70–4.80美元,150.12美元报价相当于约31.6倍当年调整后盈利;FCF收益率约2.6%。这说明市场已经给订单确定性和持续增长付费。
基准假设2028年EPS达到6美元、终值PE30倍,折现到2026年约149美元。对应从2026指引中位数起两年EPS复合增长约12.4%。Bull需要更快的商业增长、顺利整合和更高估值,Bear反映政府节奏放慢及倍数回落。
从4.75美元EPS中位数到2028年6美元,Base要求持续的盈利增长。其来源应能对应政府和商业收入、合同利润率与并购贡献。若增长主要来自短期调整项,需要降低对后续年度的外推幅度。
BWXT的持有周期可长于一轮铀现货交易,原因是其主要收入由工程和服务合同形成。退出仍取决于未来盈利与价格的关系。订单延长收入可见期时,可以支持较长持有;估值已经提前兑现多年增长时,应降低后续回报预期。
2026–2028年需关注PCG等交易后的资本回报,以及医疗业务处置后的盈利基数和现金。估值按出售后的业务范围计算,再处理出售所得。83.98亿美元订单按已拨款和未拨款部分分别评估兑现概率。
BWXT可作为Core候选,当前价格接近基准价值。120–135美元,或盈利预期上修后形成的估值折价,是更合适的研究买点。持有与退出主要依据政府和商业合同的利润、现金兑现及估值变化。
| 项目 | 研究结论 |
|---|---|
| 最近报价 / 币种 | 150.120 USD;2026-09-11 quote |
| 估值方法 | 2028 EPS × PE / 1.10² |
| Bear / Base / Bull | 105.12 / 148.76 / 202.31 USD |
| 条件买点 | 120.00–135.00 USD |
| 观察期 / 加仓证据 | 2–4年;订单转收入、FCF/净利润稳定,盈利上修 |
| 退出 / 核心假设失效 | 连续两季现金兑现转差;远期PE>35且增长放缓 |
| 最大风险 | 政府拨款、合同执行、劳动力与并购 |
NexGen Energy:NXE
NXE的主要价值来自Rook I/Arrow的未来现金流。大型高品位项目为西方提供潜在新增供应,2026年建设推进后,资本支出、工程执行和融资成为主要跟踪变量。[20]
模型采用2030年首产、合计239.6百万磅的示意开采路径,峰值约29百万磅。储量与资本成本使用历史研究代理;完整更新后的工程计划尚未取得,关键经济参数均标为待重核。当前NAV用于比较价格和工程假设的敏感性。
基准估值假设铀价100美元、综合经营费用30美元/磅、剩余初始资本17亿美元、实现系数85%、10%折现率,并以7亿股作为示意分母。液态资产、债务和PCE期权单列。其5.67美元基准NAV对建成时间和资金条款高度敏感。
Rook I的大规模意味着较高的潜在经营现金流,也意味着首产之前需要较长建设期和资金安排。延期会使现金流折现值下降,并可能增加费用和融资需求。对现有股东而言,这些影响最终共同体现在每股NAV中。
融资完成后的项目有机会提高兑现把握,融资条款本身又会改变每股权益。评估新的融资公告时,应把新增现金、对应建设用途、利息或新股数放进同一模型,再判断价值变化。资源品质提供项目基础,资本结构决定原有股东能够保留多少收益。
未来2–5年经历施工期负FCF、首产和爬坡。股权融资价格决定现有股东的稀释程度。例如融资10亿美元、每股8美元,将增加1.25亿股;估值同时计入融资现金、项目支出和新股数。
9.85美元报价要求高于基准的项目兑现程度。后续重点跟踪完整融资安排、井筒工程量和承包成本,并核对建设期间的资本占用。
| 项目 | 研究结论 |
|---|---|
| 最近报价 / 币种 | 9.850 USD;2026-09-11 quote |
| 估值方法 | Risk-adjusted project NAV + other assets + liquid assets − debt; / assumed FD shares |
| Bear / Base / Bull | 1.55 / 5.67 / 12.44 USD |
| 条件买点 | 3.97–4.82 USD |
| 观察期 / 加仓证据 | 4–5年;融资封闭、施工实物量和预算可核验 |
| 退出 / 核心假设失效 | 首产后移>1年;融资折价过大;估值依赖150美元长期价 |
| 最大风险 | 施工、资金缺口、时间价值 |
Cameco:CCJ
Cameco拥有矿山、燃料服务与Westinghouse权益。盈利增长来自铀合同重定价和核工业服务,实际毛利同时受外购补交付成本及长协价格条款影响。[17]
2026年中期披露未来五年平均年度长协交付超过2800万磅,合同覆盖提高收入可见性。现货上涨按各合同条款逐步传入实现价,库存成本和第三方采购决定对应毛利。
作者将2028年EPS设为2.5/4/6美元三档,配22/28/34倍PE,再折现两年。Base对应2028年股东净利润约17亿美元,需要Westinghouse增长与铀合同重定价共同贡献。
Cameco的合同结构使价格上涨的利润兑现具有节奏。固定价、市场关联和上下限等条款,决定不同批次的实现价变化;采购补交付又使部分成本随市场调整。预测EPS时,需要让收入与采购成本使用相同的年度交付安排。
Westinghouse与燃料服务提供另一组增长来源,可以使企业价值覆盖更广的核工业支出。分析上仍需区分各业务的盈利和现金,再合计到股东层面。对Cameco支付的质量溢价,应由可靠交付与多业务现金流共同支持。
96.68美元报价接近约92.6美元的基准价值,当前价格已反映较好的资产质量。若降至70–80美元,且供货、合同与Westinghouse盈利保持,预期回报空间将增加。
2026–2028年重点核对合同实现价、采购成本与毛利,2028–2030年继续观察交付安排。外购铀价格上升会压缩集团现金流,需要与自有矿山成本共同计算。
| 项目 | 研究结论 |
|---|---|
| 最近报价 / 币种 | 96.680 USD;2026-09-11 quote |
| 估值方法 | 2028 EPS × PE / 1.10² |
| Bear / Base / Bull | 45.45 / 92.56 / 168.60 USD |
| 条件买点 | 70.00–80.00 USD |
| 观察期 / 加仓证据 | 2–4年;新合同实现价和净现金流改善 |
| 退出 / 核心假设失效 | 昂贵采购替代自有产量;远期价值接近Bull |
| 最大风险 | 矿山运行、合同上限、Westinghouse |
Centrus:LEU
LEU当前收入主要包括采购及贸易型LEU供应和技术服务。未来自有商业浓缩产线按建设投入、验收进度与客户合同条件逐步贡献价值。[24]
2026年6月末在手订单约45亿美元,其中LEU约37亿美元、技术约8亿美元。部分销售附扩产和融资条件,技术订单包含未拨款或选项。现有HALEU运行合同的后续选项受预算变化影响,收入预测按各项执行条件处理。
2026年9月5亿美元股份及权证融资增加建设资金,并引入预付权证和多档普通权证。估值需分别计算普通股、权证与对应融资现金,采用交易后的完全摊薄股本。[25][57]
LEU的估值需要连接现有业务与未来产能。既有贸易和服务可以提供当前收入,商业浓缩扩产需要先消耗资本,并在客户条件满足后形成新增盈利。模型中的2028年每股收益必须与这一建设和验收时间表相符。
融资公告降低部分资金约束后,下一步仍要验证资金使用、客户承诺和产线交付。权证进一步影响股数及潜在融资现金,因此完全摊薄EPS应随条款和股价情景更新。当前较宽的估值区间反映了这些变量尚未全部确定。
基准估值用2028年完全摊薄EPS6美元、28倍PE折现至约139美元。此处EPS已经要求增长后的股本口径;如果2028盈利仅来自现有业务,或者建设推迟,该值容易落空。50–298美元的情景区间说明结果对执行和资本结构极度敏感。
152.31美元报价高于基准价值。政府合同资金到位、客户条件落实和产线验收,将提高盈利预测的可信度,也是重新评估仓位的依据。
| 项目 | 研究结论 |
|---|---|
| 最近报价 / 币种 | 152.310 USD;2026-09-11 quote |
| 估值方法 | 2028 EPS × PE / 1.10² |
| Bear / Base / Bull | 49.59 / 138.84 / 297.52 USD |
| 条件买点 | 95.00–115.00 USD |
| 观察期 / 加仓证据 | 3–5年;有条件订单转无条件;产线验收和全摊薄盈利确定 |
| 退出 / 核心假设失效 | DOE执行变化、商业投产推迟、持续低价融资 |
| 最大风险 | 资金、许可、合同条件、稀释 |
Constellation:CEG
CEG出售电力及其长期可靠性,核燃料只是成本和运行保障的一部分。真正影响EPS的是核电可用率、售电合同、电价、资产组合与资金成本。[26]
2026年调整后EPS指引11.5–12.5美元,284.75美元报价约为中位数23.7倍。当前估值包含一定增长预期。Calpine整合改变了集团资产组合,后续需按整合后的业务范围评估利润和风险。
模型2028年EPS 11/14.5/18美元,对应18/22/26倍PE,折现价值约164/264/387美元。Base假设新PPA、机组可靠性和组合协同带来盈利增长,部分被资本和执行成本抵消。
CEG的新售电合同能够提高未来收入可见性,合同所要求的可靠交付则依赖机组可用率、检修和燃料安排。长期电价提高后,股东净收益还需扣除资产投入、维护和融资成本,因而PPA名义价值应逐年进入现金流模型。
对Crane等项目,重启前的支出与后续售电收入分别落在不同年份。项目越接近投运,建设和许可风险逐步减少,实际运行与交付表现的重要性增加。公司回报应围绕这些变化与当前估值判断。
2026–2027年观察整合、停机与Crane重启进度,2028–2030年验证新合同现金。燃料供应紧张通过成本和运行保障影响CEG,盈利增长主要来自售电及资产运营。
220–245美元是模型下更有吸引力的研究区间。若长约电价提升同时被增长资本开支消耗,或重大停机削弱交付,盈利路径需要下修。
| 项目 | 研究结论 |
|---|---|
| 最近报价 / 币种 | 284.750 USD;2026-09-11 quote |
| 估值方法 | 2028 EPS × PE / 1.10² |
| Bear / Base / Bull | 163.64 / 263.64 / 386.78 USD |
| 条件买点 | 220.00–245.00 USD |
| 观察期 / 加仓证据 | 2–4年;PPA现金流、整合与重启进度优于模型 |
| 退出 / 核心假设失效 | 重大停机或增长资本开支侵蚀现金;估值超过Bull |
| 最大风险 | 电价、停机、资产整合 |
Vistra:VST
VST是多电源发电与零售平台。套保、电价、零售对冲、容量收入和资本分配共同决定回报,各类电源按其盈利贡献分别估值。[27]
公司2026年调整后EBITDA指引68–76亿美元,增长前FCF指引39.25–47.25亿美元。计算可分配现金还需扣增长支出。2026、2027、2028年发电套保比例分别约100%、94%、72%,电价变化主要随套保滚动逐步进入利润。
模型采用2028年增长后FCF/股8/11/15美元,14/18/22倍现金流倍数,折现价值93/164/273美元。Base较148.38美元报价有约10%空间,估值仍对电价、资本支出和执行误差敏感。
VST的套保比例给出了现货变化进入利润的大致节奏。近端已经锁定的发电量提供收入稳定性,远端尚未锁定部分承担市场机会与风险。估值因此需要同时考虑合同覆盖和剩余电价敞口。
增长前FCF可用于观察经营资金来源,股东能够获得的现金还需支付增长项目。若新增投资在之后带来足够回报,它可以提高价值;若支出持续扩大而现金贡献推迟,当前盈利倍数会低估资金占用。Base每股11美元增长后FCF就是需要持续核对的关键假设。
2026–2028套保逐年滚动,新的长期售电合同和扩张项目可能重新定价现金流。核心验证是扣除增长投资、利息、少数股东和维持支出后,真正留下多少自由现金。
在增长后现金流假设成立的前提下,120–135美元提供更合适的研究区间。是否值得持有,应以自由现金流和当前价格核对。
| 项目 | 研究结论 |
|---|---|
| 最近报价 / 币种 | 148.380 USD;2026-09-11 quote |
| 估值方法 | 2028 post-growth FCF/share × P/FCF / 1.10² |
| Bear / Base / Bull | 92.56 / 163.64 / 272.73 USD |
| 条件买点 | 120.00–135.00 USD |
| 观察期 / 加仓证据 | 2–4年;扣增长开支后FCF上修;新合同价格确定 |
| 退出 / 核心假设失效 | 增长后FCF/股低于8美元压力档,或套保风险放大 |
| 最大风险 | 电价、套保、资本分配与杠杆 |
江苏神通:002438
江苏神通的核电业务主要包括核级阀门与相关设备,集团另有冶金、能源、法兰和服务业务。订单、收入和归母利润分别按业务结构与确认进度分析。[28]
2026年上半年收入约10.08亿元、归母净利润约1.505亿元、经营现金流约0.143亿元。总新增订单9.27亿元,其中核电3.08亿元。后续需核对已签项目的交付时间,以及非核业务对收入下降的影响。
2028年EPS设0.62/0.80/1.02元,PE18/23/28倍,折现价值9.22/15.21/23.60元。Base需要核电验收改善、非核业务稳定和费用率受控。13.29元盘中价已经反映一部分恢复,11–12.5元提供更好的误差容忍。
江苏神通的观察重点,是核电订单增长能在多大程度上改变集团利润结构。核级产品交付增加,需要同时考虑其他业务的收入与毛利变化。只有集团层面归母利润和现金改善,产业订单才形成上市股东的收益。
上半年经营现金流较低,使回款成为与验收同样重要的验证项。后续可以将新增订单、期末存货、收入确认和经营现金连成连续记录,检查资金占用是否随交付释放。估值上修应与这种改善程度相匹配。
未来两年重点核对核电新订单、交付和回款。经营现金流长期落后于收入,会增加资金占用并降低订单价值。新增产能的盈利贡献需结合对应订单和利用率估算。
进一步研究的价值在于验收时点与产品结构变化对利润的影响。失效信号包括连续两期核电订单停滞、低毛利业务占比上升,或应收与存货增长持续超过收入。
| 项目 | 研究结论 |
|---|---|
| 最近报价 / 币种 | 13.290 CNY;2026-09-14 intraday |
| 估值方法 | 2028 EPS × PE / 1.10² |
| Bear / Base / Bull | 9.22 / 15.21 / 23.60 CNY |
| 条件买点 | 11.00–12.50 CNY |
| 观察期 / 加仓证据 | 2–3年;核订单/交付/回款连续改善 |
| 退出 / 核心假设失效 | 两期订单弱、应收和存货升;2028EPS难到0.80 |
| 最大风险 | 收入确认、回款、产品毛利 |
佳电股份:000922
佳电的核电投资逻辑主要来自电机、主泵和主氦风机等产品的交付。集团兼营多类电机与装备,各产品按认证要求、利润率和订单分别评估。[29][53]
2026年上半年核电业务收入约8.41亿元、毛利率47.25%,上年同期为25.49%。公司披露强调当期产品结构,预测因此采用正常化毛利率,并结合后续批次的产品占比调整。
模型2028年EPS设0.48/0.70/0.92元,以18/23/28倍PE折现,得到7.14/13.31/21.29元。Base包含高毛利产品占比提高,并对峰值毛利作正常化处理。归母利润按合并盈利扣少数股东损益计算。
佳电的盈利弹性来自产品组合。不同电机、主泵和主氦风机的制造与验收周期不同,集中交付会改变当期毛利率。对未来两年的预测,需要知道后续批次中相似高毛利产品能够占多大比例。
合并核电业务毛利提高后,还需扣费用、税和少数股东损益。归母EPS与分部毛利率之间存在这一完整的利润分配过程。持续交付和现金回收能够提高Base可信度,也能帮助判断当前高毛利中可重复的部分。
核主泵交付周期长,K1电机等相对较短,主氦风机需求随高温气冷堆建设推进。未来2–5年盈利按各产品订单和验收批次展开。
11.72元报价较Base有约14%空间。9.5–10.8元区间对产品组合回落有更高容忍度。下一批高质量交付与现金回收,是提高仓位的重要验证条件。
| 项目 | 研究结论 |
|---|---|
| 最近报价 / 币种 | 11.720 CNY;2026-09-14 intraday |
| 估值方法 | 2028 EPS × PE / 1.10² |
| Bear / Base / Bull | 7.14 / 13.31 / 21.29 CNY |
| 条件买点 | 9.50–10.80 CNY |
| 观察期 / 加仓证据 | 2–3年;第二批高毛利订单兑现,归母与现金一致 |
| 退出 / 核心假设失效 | 产品组合毛利回落且量不足以抵消;少数股东侵蚀 |
| 最大风险 | 批次毛利、主泵周期、归母份额 |
中核科技:000777
中核科技位于工业及核级阀门制造环节。浓缩相关阀门的价值来自准入、订单和交付。浓缩行业扩产对公司盈利的贡献,需按阀门采购量、单价和利润率估算。
本次获得的半年报公开摘要显示收入约4.87亿元、归母利润约6230万元,同比下降;完整财务原文尚待补核,因此不据此构建精细分产品预测。16.87元盘中价、行情供应商TTM PE约41.6倍,是可核验的市场快照。[50]
模型2028年EPS设0.38/0.60/0.85元,配18/23/28倍PE,折现价值5.65/11.40/19.67元。Base为作者设定的业务恢复情景,当前价格要求更强恢复或更高终值倍数。
浓缩设施扩产对中核科技的影响,需要落实到它能提供哪些阀门、获得多少订单及对应利润。扩产规模扩大提供采购机会,供应商份额与议价条件决定公司最终收益。行业服务价格可以改善客户投资意愿,其对阀门利润的传导主要经由设备采购。
目前完整财务和订单信息仍待补齐,研究顺序应先验证业务恢复,再调整EPS与估值倍数。经营改善若主要来自一次性项目,后续盈利路径应作相应区分。当前Base与报价的差距,要求后续数据提供更强支持。
2026–2028年跟踪核级订单、浓缩环节阀门项目与收入确认,2028–2030年观察新产品资本回报。9–11元为条件估值区间,判断可信度有待完整财务报告和订单结构补充。
集团核燃料扩张对上市公司的收益,要通过具体采购合同确认。关联订单价格、交付和回款决定最终现金流,高估值需要相应盈利兑现。
| 项目 | 研究结论 |
|---|---|
| 最近报价 / 币种 | 16.870 CNY;2026-09-14 intraday |
| 估值方法 | 2028 EPS × PE / 1.10² |
| Bear / Base / Bull | 5.65 / 11.40 / 19.67 CNY |
| 条件买点 | 9.00–11.00 CNY |
| 观察期 / 加仓证据 | 2–3年;先补齐原始财务与订单,再看恢复 |
| 退出 / 核心假设失效 | 没有可验证核级订单增长,或毛利/回款转差 |
| 最大风险 | 高估值、业务分类错误 |
中国核电:601985
中国核电主要获得发电与运营现金流,并持续投入核电建设和新能源扩张。装机增长提高发电潜力,每股利润还受电价、检修、折旧、利息和少数股东损益影响。
2026年半年报公开摘要显示归母利润下降,完整电价与成本拆解尚未全部取得。本文采用9.06元盘中报价及供应商TTM PE约25.6倍作为市场快照,分部模型仍待补齐。[50]
2028年EPS情景为0.36/0.52/0.72元,以15/18/22倍PE折现,得到4.46/7.74/13.09元。Base要求新投产贡献抵消部分电价与资本成本压力。当前价格高于Base,需要更好的经营结果支持。
中国核电的增长需要持续将建设资金转为发电资产。新机组投运后增加电量,同时产生折旧、利息和维护费用;市场化电价决定每单位电量的利润。因此装机路径与EPS路径需要通过电价和成本模型连接。
对股东现金流,关键是经营现金能够覆盖多少建设和分红,以及余下缺口依靠何种融资。持续新增装机可能提高远期价值,也可能延长近端资金投入期。买入区间需同时满足电价、盈利与融资假设。
未来两年关注同口径上网电价、存量机组利用小时和资本开支来源;三至五年观察新机组投运后的每股FCF。估值按扣除建设资金后的股东现金流核对。
研究区间6.4–7.2元,以电价与盈利恢复假设未失效为前提。若新建设备投资持续需要股权融资、单位电量利润继续下降,应进一步压低估值。
| 项目 | 研究结论 |
|---|---|
| 最近报价 / 币种 | 9.060 CNY;2026-09-14 intraday |
| 估值方法 | 2028 EPS × PE / 1.10² |
| Bear / Base / Bull | 4.46 / 7.74 / 13.09 CNY |
| 条件买点 | 6.40–7.20 CNY |
| 观察期 / 加仓证据 | 3–5年;电价企稳、投产后每股现金流改善 |
| 退出 / 核心假设失效 | 单位发电盈利续降、资本需求持续摊薄 |
| 最大风险 | 电价、建设、融资、利息 |
中广核电力:1816.HK
中广核电力的价值在存量核电运营与在建项目转固。核燃料价格上涨通常是成本变量,核电发展政策则通过新投运机组和长期现金流影响股东收益。[31]
2026年上半年收入约314.83亿元、归母净利润约61.05亿元,扣非利润同比小幅下降。后续需拆解机组规模、电价、维修与财务费用对利润的各自贡献。
模型把2028年EPS设为0.25/0.32/0.40港元,配10/12/15倍PE,折现价值2.07/3.17/4.96港元。人民币利润转换为港币估值需要汇率假设,不能把两种币种EPS直接比较。
中广核电力的存量机组提供经营现金,在建机组则影响未来装机和当前资金需求。评价分红能力应将两者放在同一现金流预测中,观察维护、扩建、利息与分红能否持续安排。
港币报价与人民币经营结果还涉及汇率转换。模型以明确汇率口径比较每股价值,后续收益可能受到汇率变化影响。运营质量、资本需求和买入价格共同决定回报,当前接近Base的报价留给误差的空间有限。
3.075港元盘中价接近Base。存量运营提供收入基础,在建项目继续消耗资金。分红能力需结合经营现金、资本支出与债务安排评估,当前情景回报未计未经核验的预期股息。
2.5–2.8港元是有条件的研究区间。若同口径电价继续下降,或运营与建设现金流无法覆盖负债成本,应压低长期增长和分红假设。
| 项目 | 研究结论 |
|---|---|
| 最近报价 / 币种 | 3.075 HKD;2026-09-14 intraday |
| 估值方法 | 2028 EPS × PE / 1.10² |
| Bear / Base / Bull | 2.07 / 3.17 / 4.96 HKD |
| 条件买点 | 2.50–2.80 HKD |
| 观察期 / 加仓证据 | 3–5年;同口径电价稳定、投产提高分红覆盖 |
| 退出 / 核心假设失效 | 营运现金无法覆盖利息与维持开支,分红质量转差 |
| 最大风险 | 电价、建设、汇率 |
哈尔滨电气:1133.HK
哈尔滨电气的收入来自综合发电设备和工程,涵盖核电、火电、水电、燃气轮机及海外工程。研究按1133.HK实际持有的业务范围分析,母集团其他资产单独区分。[32]
已核实公司中期业绩发布页。原PDF下载受访问限制,公开财务摘要中的总营业收入与营业收入存在口径差异。本文暂以半年EPS约0.77元人民币作方向校验,完整分部盈利与订单细表列为待核对。
2028年EPS设1.10/1.65/2.10元人民币,按1.10港元/人民币折算,配6/9/12倍PE,折现价值6.00/13.50/22.91港元。14.53港元报价略高于基准情景。
哈尔滨电气的核电机会需要放在综合设备集团中衡量。不同电源设备和海外工程的利润率、预付款和履约成本各异,核电业务改善可能被其他合同的波动部分抵消。公司层面的正常化EPS应覆盖完整业务范围。
低倍数估值是否有吸引力,取决于所用盈利处于什么阶段。若盈利来自集中验收,后续需要新的订单补充;若产品结构持续改善,则可以提高正常化水平。完整分部资料补齐后,应优先核对这两种解释。
未来2–5年价值来自订单兑现、产品结构与工程风险控制。周期性设备估值应采用正常化盈利,预付款则需扣除对应履约支出后评估其可用性。
10.5–12港元是继续研究的条件区间。要提高估值,需确认核电与高附加值设备形成可重复的归母利润,且海外工程没有大量低价履约和应收风险。
| 项目 | 研究结论 |
|---|---|
| 最近报价 / 币种 | 14.530 HKD;2026-09-14 intraday |
| 估值方法 | 2028 EPS × PE / 1.10² |
| Bear / Base / Bull | 6.00 / 13.50 / 22.91 HKD |
| 条件买点 | 10.50–12.00 HKD |
| 观察期 / 加仓证据 | 2–4年;高质量订单、归母利润和现金流同步 |
| 退出 / 核心假设失效 | 工程应收/减值增加;周期高位仍给成长倍数 |
| 最大风险 | 周期、工程履约、集团边界 |
中广核矿业:1164.HK
中广核矿业持有哈萨克斯坦权益矿山投资,并开展天然铀贸易。两者分别通过投资收益与贸易毛利影响利润,应按各自经济权益和交易条款分析。[33]
2026年上半年收入约20.25亿港元,归母亏损约8006万港元。贸易毛亏损约1.19亿港元,合营与联营收益下降,融资费用进一步影响利润。盈利恢复需要贸易价差、矿山收益和融资成本共同改善。
中期净资产44.82亿港元,约76.01亿股,对应每股净资产0.590港元。当前2.12港元约3.6倍账面值。本文用1/2/3.5倍P/B做矿权与回报恢复压力区间,得到0.59/1.18/2.06港元;账面值不等于矿山NAV,因此此估值只适合初筛。
中广核矿业的原料贸易,需要在采购与销售之间管理价格、期限和资金成本。铀价上涨时,贸易毛利取决于两端合同如何重定价;权益矿山利润则取决于实际产量、成本和分配。因此需要分别估算两条利润来源。
当前P/B情景只能给出资产回报改善的初步范围。若要支持更高价值,应验证权益矿的现金流能够覆盖贸易和融资负担,并明确相关利润如何归属上市股东。获得这些证据后,再用逐矿模型替代账面筛选。
2026–2028年关注贸易毛利、矿山权益收益、融资成本和关联交易条款。当前账面法用于初筛;逐矿现金流与包销价格模型尚待补充,它们将决定矿权估值能否提高。
0.9–1.2港元是条件研究区间;若关联贷款和贸易价差持续吃掉权益矿利润,低价本身也不构成机会。
| 项目 | 研究结论 |
|---|---|
| 最近报价 / 币种 | 2.120 HKD;2026-09-14 intraday |
| 估值方法 | H1 2026 book value/share × scenario P/B |
| Bear / Base / Bull | 0.59 / 1.18 / 2.06 HKD |
| 条件买点 | 0.90–1.20 HKD |
| 观察期 / 加仓证据 | 2–3年;贸易恢复且权益收益增厚、关联贷款成本降低 |
| 退出 / 核心假设失效 | 价差长期亏损或矿山增量被融资成本抵消 |
| 最大风险 | 关联交易、哈萨克斯坦、融资 |
中核国际:2302.HK
中核国际主要开展天然铀贸易。2026年上半年收入约1.42亿港元、归母利润约528万港元,净利润还受到利息与汇兑支持。估值重点是贸易毛利、资产质量和资金使用效率。[34]
中期净资产约8.745亿港元,股本约4.892亿股,每股账面值约1.79港元。3.63港元报价约为2.03倍账面值,当前价格已包含显著的资产增值或业务改善预期。
模型按0.55/0.85/1.25倍账面值给出0.98/1.52/2.23港元情景,反映资本使用效率、母公司支持与潜在资产变化。Base仅计上市公司现有资产,后续公告明确的新交易再按条款估值。
中核国际的资产价值能否转为股东回报,主要取决于资金配置。分红、回购或经过核验的新业务投入,分别以不同方式改变股东获得现金的时间和风险。现有现金类资产可以降低部分经营风险,长期留存资金的回报仍需评估。
当前报价显著高于账面值,对业务改善或资产变化提出了要求。潜在交易只有在资产、价格、融资和持股比例明确后,才能计算每股增益。在此之前,估值以现有贸易和可核验资产为基础。
未来两年主要看贸易毛利、分红/回购和资金配置;三到五年的上行需要新的可验证资产或业务。如果没有资本回报改善,现金长期留存并不能保证折价收敛。
1.1–1.4港元接近具有资产缓冲的观察区间。低流动性、买卖价差、关联交易与资本配置是主要风险,当前报价与模型价值之间仍有较大距离。
| 项目 | 研究结论 |
|---|---|
| 最近报价 / 币种 | 3.630 HKD;2026-09-14 intraday |
| 估值方法 | H1 2026 book value/share × scenario P/B |
| Bear / Base / Bull | 0.98 / 1.52 / 2.23 HKD |
| 条件买点 | 1.10–1.40 HKD |
| 观察期 / 加仓证据 | 2–4年;可公告核验的资本回报或新增资产 |
| 退出 / 核心假设失效 | 现金配置损害价值;注入预期推高股价、交易条款仍缺失 |
| 最大风险 | 流动性、关联交易、资本配置 |
中国铀业:001280
中国铀业同时承担天然铀生产、贸易与资源保障功能。上市股东获得的利润取决于具体定价、关联交易、成本和资本支出安排。[30]
2026年上半年收入约105.83亿元、归母利润约9.87亿元,基本EPS约0.48元。63.79元盘中价对应简单半年年化盈利约66倍,行情供应商TTM PE约70.6倍。半年年化仅用于粗略比较,两个口径均显示较高的成长溢价。[30][50]
2028年EPS设0.85/1.25/1.80元,PE20/30/40倍,再折现得到14.05/30.99/59.50元。Bull也需要较高的盈利增长和终值估值。要支持当前报价,必须假设更快增长、更高回报或更长高增期。
中国铀业的战略供应角色,为其业务规模和资源安排提供研究背景。上市股东盈利仍由实际销售、权益矿收益、关联定价和成本决定。应优先核对增产究竟增加了多少归母利润和经营现金。
当前估值要求较长时间的增长兑现。若利润增长同时需要较大的新增资本支出,每股自由现金流的提升可能滞后于EPS。后续应把国产与海外项目的资金投入、权益收益和回款合并分析,检验高成长溢价的持续性。
未来2–5年跟踪国内新增生产、海外权益利润和资本回报。部分资源信息未公开,当前估值仅使用可核验资产与明确情景,保留对应的不确定性。
25–32元为本模型的条件研究区间。增长放慢、销售定价传导不足,或扩产资金需求持续超过经营现金,均构成估值下修条件。
| 项目 | 研究结论 |
|---|---|
| 最近报价 / 币种 | 63.790 CNY;2026-09-14 intraday |
| 估值方法 | 2028 EPS × PE / 1.10² |
| Bear / Base / Bull | 14.05 / 30.99 / 59.50 CNY |
| 条件买点 | 25.00–32.00 CNY |
| 观察期 / 加仓证据 | 3–5年;每股盈利增长超过隐含预期且现金同步 |
| 退出 / 核心假设失效 | 扩产回报下降;盈利增长放缓而估值仍高 |
| 最大风险 | 估值、资本投入、披露约束 |
四、组合与退出
组合配置需要对应研究中最有把握的收益来源,并明确可能承受的损失。商品供需、项目执行和设备现金流各有不同的验证周期,仓位随相关证据和估值变化调整。
组合配置与风险预算
示例行业组合以设备和运营现金流为主要配置,分为Core 45%、Uranium Beta 20%、Convexity 5%和现金30%。Core侧重订单与盈利,Beta承担商品波动,Convexity承担开发项目的较高情景弹性。
Core配置范围为35%–55%,Beta为0%–30%,Convexity为0%–10%,三者与现金合计100%。Core可研究BWXT与中国核级设备,Beta选择能够承受供应兑现的工具,开发项目则按较小风险预算配置。
多个候选当前尚未满足买点,对应资金暂留现金。实际建仓需同时满足价格与经营验证条件,并考虑当地市场流动性、汇率和共同风险。此处为行业研究示例,个人资产负债和税务约束另行评估。
Term下行、合同覆盖提高和SWU供给加速时,Beta与Convexity可以降至0。Core仓位按各公司的订单、现金流和估值独立调整。
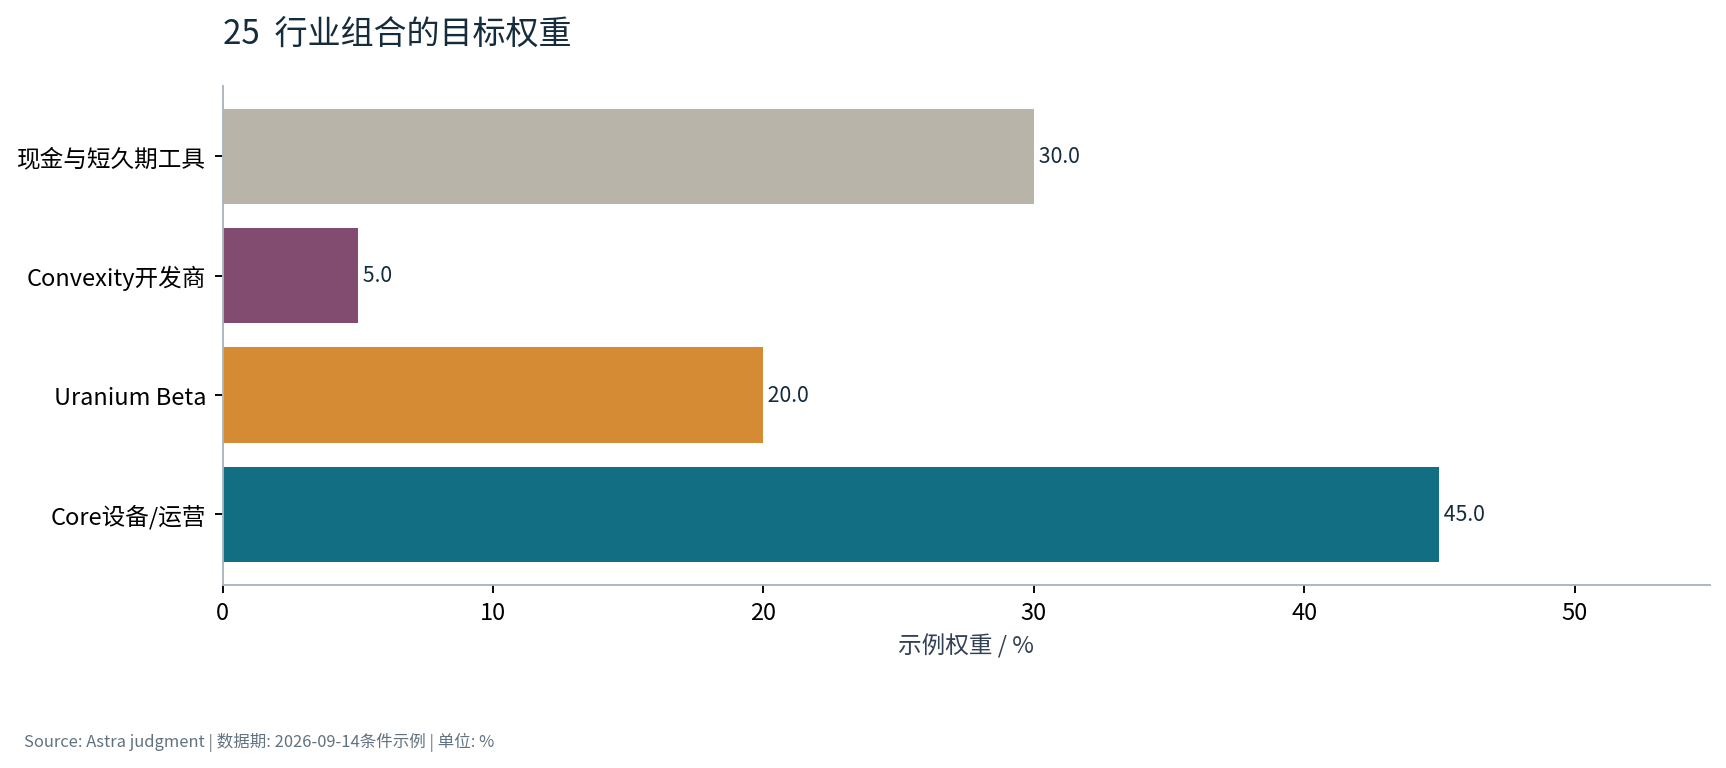
目标权重表达的是愿意承担的风险来源。设备和运营现金流占比较高,反映本文对订单兑现的相对偏好;商品和开发项目仓位则受价格、合同与建设条件约束。买点尚未满足时,现金保留后续调整空间。
实际配置还需要考虑风险集中。多只开发商可能同时受铀价和融资环境影响,几家设备商也可能共享同一批客户与核准周期。持仓数量增加后,仍需检查共同驱动在组合中的总暴露。
以下按行业组合在一个周期中的不同状态进行压力测试。情景包含商品与开发商在流动性收缩时同步下跌的风险,收益假设用于计算潜在组合损失。
按45/20/5/30组合,若Core、Beta、Convexity分别下跌30%、50%、70%,现金收益按0计,组合损失约27%。更严重的共振下,若三层分别跌45%、65%、90%,损失约37.8%。单只开发商仍可接近全部损失,组合层面也没有保本。
Base假设三层收益20%、20%、30%,现金0%,组合约14.5%;Squeeze假设25%、70%、120%,组合约31.3%。这些路径没有计入分红、交易成本、汇率和税费。它们的用途是识别不愿承受的损失,然后反推Convexity权重。
加仓要求价格与经营证据同时满足条件。工程或融资假设恶化时先重估,库存与合同数据转弱时先调整商品判断,再决定仓位。
各类仓位的风险特征
| 风险特征 | Core | Beta | Convexity |
|---|---|---|---|
| 主要驱动 | 盈利、订单与资本回报 | 商品价、库存、期限结构 | 商品价×项目执行×融资 |
| 典型下行压力 | 25%–45% | 40%–65% | 60%–100% |
| 相关性风险 | 设备/运营内部亦相关 | 矿商与实物同向性高 | 与Beta在危机时共振 |
| 仓位归零条件 | 公司现金流/估值失效 | 供给兑现+覆盖提高+Term走弱 | Beta失效或项目融资/施工失效 |
压力测试的用途是反推可以接受的风险规模。先判断27%或37.8%的组合损失是否可承受,再调整商品和开发项目权重,会比仅根据乐观收益决定仓位更清楚。现金权重也可以随条件变化,而各项权重始终合计100%。
加仓时应重新计算从当前价格出发的回报和损失。股价下跌可能提高估值空间,也可能对应项目价值下降;两者需要在同一次估值更新中处理。只有更新后的经营假设和价格共同满足条件,原来的买点才仍然有效。
减仓与退出条件
商品周期的退出应早于所有坏消息都出现在利润表。若现货远高于Term、开发商纷纷按高长期价融资、买方合同覆盖恢复,同时生产商供给兑现,未来稀缺租金就可能正在被资本投入消除。
减仓采用组合信号:Spot/Term超过1.35且连续两个月签约量走弱;近三年未覆盖需求下降且主要矿山连续两季兑现;新增SWU按期验收且交付期限缩短。满足两组时先减Beta和Convexity的一半,信号继续加强则降至0。阈值为作者设定的仓位管理规则。
个股出现核心假设失效时应单独调整。开发商融资缺口持续、施工推迟一年以上或资本成本超预算20%,均需重算NAV。UUUU稀土业务若持续消耗现金,按相应项目较低价值重估。
BWXT的持有依据是政府和商业订单正常转化为利润与现金、并购回报合理且估值有支持。设备股价格显著超出可支持的盈利路径时,应降低仓位。
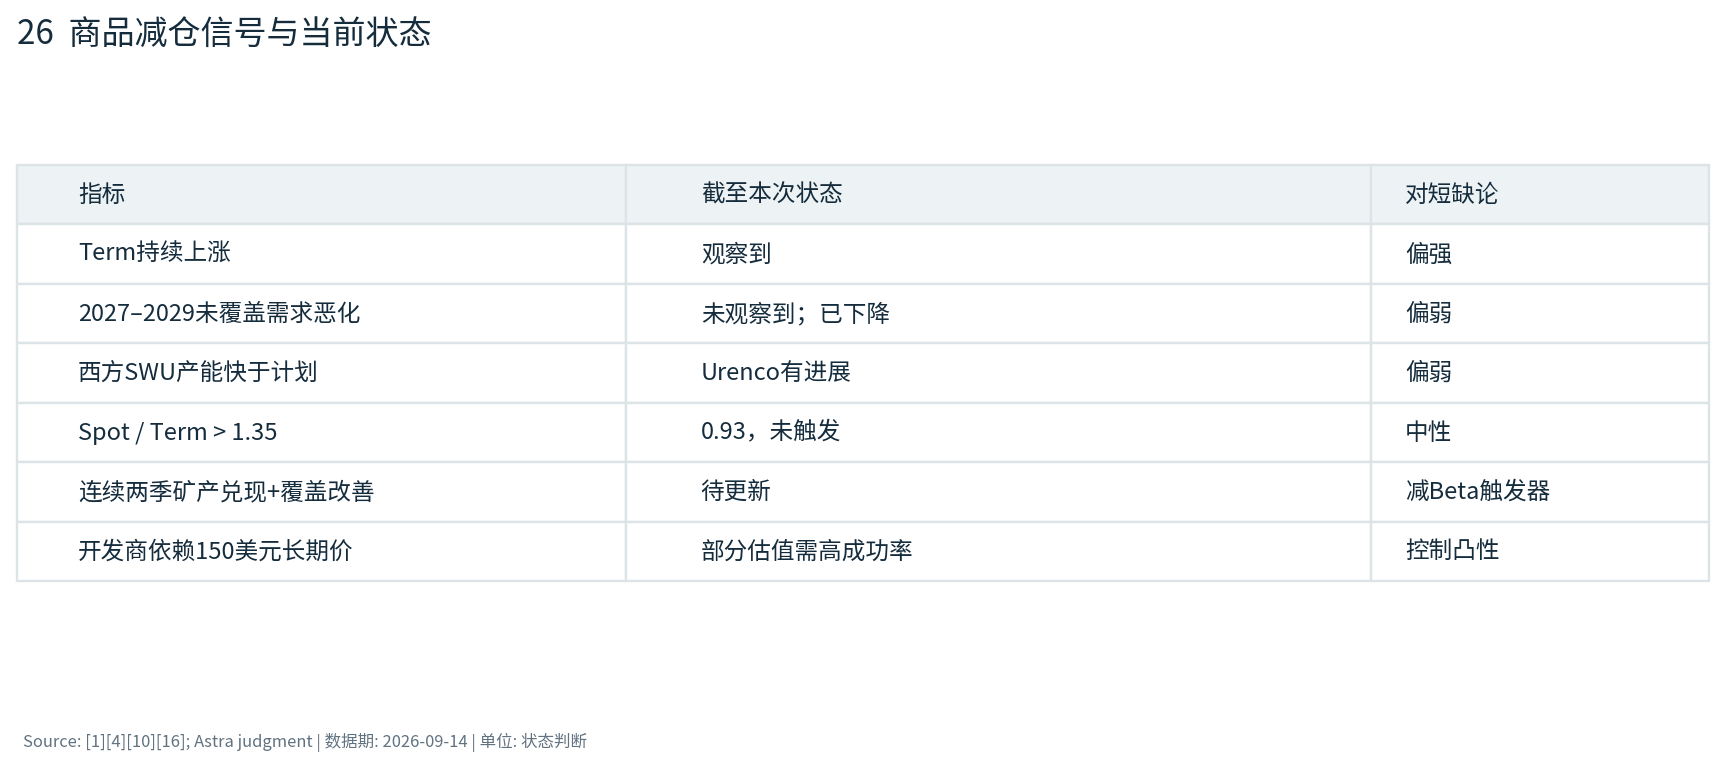
看板将长期逻辑转化为可以更新的减仓条件。合同覆盖改善、供应按期释放和交付期缩短,意味着买方获得更多选择;现货相对长期价格过高,则提示当前边际交易可能已包含较强的短时溢价。
这些信号主要调整商品和开发项目仓位。设备与运营公司继续按其订单、资本回报和估值判断。将行业信号与个股失效条件结合,可以在数据变化时明确采取哪一步行动。
月度跟踪与后续验证
每月使用同一张表,记录上期值、当期值、发布时间、数据期、单位、变化原因和对判断的影响。缺失数据标NA;尚未发布新值的年度数据沿用原值,并标记未更新。
本次作为后续月度跟踪的起点。当前判断为西方燃料交付存在阶段性压力,全球近端全面挤仓证据偏弱。长期价格与替代需求支持交付溢价,美国采购覆盖、欧洲库存与Urenco扩产提供缓冲。后续据同口径数据调整情景权重。
月度跟踪指标
| 类别 | 指标 | 当前观察 | 数据期 | 来源 | 频率 | 解释 |
|---|---|---|---|---|---|---|
| Commodity | U3O8 Spot / Term | 89.68 / 96.50美元 | 2026-08 | [1] | 月 | Term、价差与成交量共同判读 |
| Commodity | Conversion / SWU新报价 | NA;不能用交付均价替代 | 截至09-14 | [52] | 月 | 获得合规报价后记录期限与单位 |
| Contract | 长协量 | 2025 116Mlb;2026YTD 37Mlb | YTD至08-10 | [44][45] | 月 | 记录统计覆盖、不可直接同比 |
| Contract | 美国2027–2029未覆盖 | 16.638Mlb;同比约−38% | 2025年末 | [4] | 年 | 近端覆盖是否继续提高 |
| Inventory | 美国 / EU库存 | 118Mlb / 42.522ktU | 2025年末 | [2][9] | 年 | 记录化学形态与可动用性 |
| Supply | Kazatomprom | 27.5–29ktU指引 | 2026全年 | [16] | 季 | 实际产量、酸、井场投资 |
| Supply | Cameco | 19.5–21.5Mlb自有指引 | 2026全年 | [17] | 季 | 实际/采购/库存分开 |
| Supply | Phoenix / Rook I | 施工 / 融资及施工 | 2026-09 | [18][20] | 月 | 工程量、预算与首产变更 |
| Demand | 机组投运/建设/重启 | 565模型行;含43假设队列 | 09-14 | [13][15] | 月 | 去重、状态与采购提前期 |
| China | 进口与隐含增库 | 2025 26.2kt化合物代理 | 2025 | [37] | 月/年 | HS与含铀系数;不加两次海外权益 |
| China | 国产与海外长协 | 完整月度NA | 截至09-14 | [30] | 季 | 产量与取货权分开记录 |
| Equity | 17家公司价格与估值 | 公司比较表 | 09-11/09-14 | [50][51] | 月 | 价格、FD股本、盈利预测同时更新 |
一次月度更新应形成明确的判断变化:哪项数据改变了哪条假设,对应哪一年的需求、供给或盈利需要调整,最终影响哪个仓位。年度数据暂未更新时,可以继续观察更高频的工程、合同与产量信息,并保留两者的不同数据期。
若新增信息仅提高某家公司的执行把握,可以调整该公司估值;若它改变区域供给或采购覆盖,应同时检查商品情景和其他相关企业。这样能够使研究逐步累积,避免每月只重复相同的行业主题。
第一条线索是浓缩约束带来的天然铀增量。西方SWU交付收紧,可能推动可调整合同提高尾料,进而增加天然铀采购。影响规模由实际参与范围与相对价格决定;EU当前公开数据仍接近较低尾料水平。
第二条线索是中国提前采购对可售交付量的影响。未来几年合同由谁持有、何时交付,以及进口扣除消耗后增加多少库存,是后续最有价值的数据。
第三条线索是核级设备订单的利润兑现。江苏神通、佳电和哈尔滨电气的产品与验收周期不同,可分别跟踪。上市股东的收益还需扣除少数股东利润和营运资金占用,并考虑买方议价。
未来半年重点看俄罗斯替代安排、2026全年长协量、矿山产量兑现、Centrus融资后的合同与股本口径,以及中国设备公司的下一批交付。未来两年则检验Phoenix建设、Crane等重启和Orano/Urenco产能实际释放。
我优先研究具有可核对订单和现金流的核工业设备,并为矿业项目保留明确的价格条件。覆盖改善、服务扩产和矿山增产持续同步时,将降低交付紧张的判断及相应商品仓位。
本文基于公开资料与情景模型,未来价格、供需和盈利判断具有较大不确定性。文中证券与商品用于研究讨论,不构成针对任何个人的投资建议。
参考资料与文件说明
工作簿与文件说明
工作簿中,蓝色为可编辑输入,黑色为公式,绿色表示跨表引用。尾料表可调整产品丰度、尾料、铀价、转化价和SWU价;估值表可调整盈利、倍数、折现率与股数。各情景并列供比较。
逐机组原始表保留739条PRIS记录,模型登记表含565条。逐机组×年份CSV列出Base的容量、换料、首堆与原料需求。工作簿SelectedDemand通过逐机组公式动态重算,Inputs的情景选择与ReactorRegister的投运/退役输入会传导至总需求。DemandScenarios与CountryDemand保留报告发布时的三情景静态快照,便于对照。
NAV表保留每个项目现金流和融资假设。DNN按债务偿还口径的主估值与转换压力表分开,防止既扣全部债务又增加全部转换股数。NXE以及若干小型项目的债务、液态资产与完全摊薄股本仍是研究代理,正式投资前需以最新财报替换。
文件包包括全文Markdown、PDF、26幅可单独使用的图、图表清单、来源表、公司比较、月度看板、原始数据提取及重算代码。原始网页大段文本不作为可公开转载材料分发;只保留必要数值、URL与模型输入。
仍待补充的数据包括最新付费SWU与转化报价、完整签约历史、中国月度库存与国产量、小型开发商最新工程成本,以及部分公司完整分部预测。相关图表使用已交付均价或明确标注的情景敏感性。
参考来源
图表清单
26张图依据公开数据与本文模型绘制。已交付服务均价、当前报价缺失和情景输入在图中分别标明;签约量按完整年度与年内累计区分;地理矩阵描述产业关系。图号按修订后的阅读顺序排列。
图表清单
| 图号 | 内容 | 主要来源 |
|---|---|---|
| 1 | 核燃料循环与交付环节 | [7][8][9] |
| 2 | 2025–2040年核电装机情景 | [13][15]; Astra estimates |
| 3 | 在建核电项目的国家分布 | [13][15] |
| 4 | 首堆装料的提前采购需求 | [13][15]; Astra estimates |
| 5 | 天然铀矿产量:国家分布 | [6] |
| 6 | 天然铀矿产量:企业权益分布 | [6] |
| 7 | 矿山产量计划与风险调整 | [16]–[21][38]–[43]; Astra estimates |
| 8 | 全球天然铀供需情景 | [6][13][15]–[21]; Astra estimates |
| 9 | 全球浓缩容量与西方服务能力 | [7]; 可用率为Astra estimates |
| 10 | 核燃料产业的地理分工 | [6]–[11] |
| 11 | 天然铀进料与SWU替代关系 | [7]; Astra calculations |
| 12 | 尾料变化带来的天然铀增量 | [7]; Astra calculations |
| 13 | 美国已交付SWU均价 | [2][52] |
| 14 | 转化价格对燃料成本的影响 | [7][52]; Astra estimates |
| 15 | 中国累计库存变化情景 | [13][15][37]; Astra estimates |
| 16 | 美国公用事业未覆盖需求 | [4] |
| 17 | 天然铀长期合同签约量 | [44][45] |
| 18 | 天然铀现货与长期报价 | [1] |
| 19 | 美国重启项目融资与浓缩合同 | [12][46] |
| 20 | BWXT政府与商业在手订单 | [23] |
| 21 | 中国核电工程建设投资 | [35]; Astra estimates |
| 22 | 江苏神通订单与佳电核电毛利率 | [28][29] |
| 23 | 公司质量与基准估值空间 | [17]–[34][48]–[51]; Astra estimates |
| 24 | 公司质量、估值与情景弹性 | 公司披露;Astra judgment |
| 25 | 行业组合的目标权重 | Astra judgment |
| 26 | 商品减仓信号与当前状态 | [1][4][10][16]; Astra judgment |